高額医療費の申請はいつどこで?限度額と払い戻し手続きの真実
突然の病気やケガで入院・手術を余儀なくされた際、病院から提示された高額な請求書を見て息をのんだ経験を持つ人は少なくありません。日本の公的医療保険には、患者の窓口負担を一定の枠内に抑えるセーフティネットが存在しますが、「申請はどこで行うのか」「事後還付の振り込みはいつになるのか」といった実務手順の全体像を正確に把握している人は多くありません。
医療現場や公的窓口の運用がデジタル化へと大きくシフトした現在、手続きの選択肢を知っているかどうかで、退院時に一時的に立て替える手元資金の負担感は劇的に変わります。制度の申請ルート、自己負担限度額の計算ロジック、そして申請漏れを防ぐためのタイムリミットまで、損失を未然に防ぐための必須知識を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:高額療養費制度の自己負担限度額は所得や年齢区分で細かく分かれ、マイナ保険証の利用により窓口での限度額適用認定証の事前申請が原則不要化。
- 要点2:事後申請の提出先は加入保険(協会けんぽ・健保組合・国民健康保険)で異なり、払い戻しまでの期間は受診月から通常3〜4ヶ月程度を要する。
- 要点3:還付請求の申請期限は診療月翌月1日から「2年」であり、世帯合算や多数回該当の仕組みを理解することでさらなる自己負担軽減が可能。
【2026年最新】高額療養費制度の自己負担限度額と所得別区分の早見表
高額療養費制度は、月初から月末までの1ヶ月間に同一の医療機関で支払った医療費(保険適用分)が一定額を超えた場合、その超過分が支給される公的制度です。自己負担の上限額は、被保険者の年齢区分(69歳以下か70歳以上か)と所得水準によって階層分けされています。
| 年齢・所得区分 | 詳細・数値データ(自己負担限度額の計算式) | 一般的な基準・相場(目安額) | 編集部の見解・評価 |
|---|---|---|---|
| 69歳以下:一般区分 (年収約370万〜約770万円) | 80,100円 +(総医療費 − 267,000円)× 1% | 100万円の医療費で約87,430円 | 現役世代の最多ボリュームゾーン。1%加算分を考慮しても大幅に圧縮されます。 |
| 69歳以下:上位所得区分 (年収約1,160万円〜) | 252,600円 +(総医療費 − 842,000円)× 1% | 100万円の医療費で約254,180円 | 高所得層は上限が高いものの、窓口での数百万円単位の持ち出しは防止できます。 |
| 69歳以下:住民税非課税 (低所得区分) | 一律 35,400円 | 100万円の医療費でも35,400円 | 所得が少ない世帯に対し、極めて強固な保護水準が設定されています。 |
| 70歳以上:一般区分 (年収約156万〜約370万円) | 外来(個人):18,000円(年間上限14.4万円) 入院+外来(世帯):57,600円 | 入院時上限57,600円 | 外来と入院が個別に設計されており、通院治療が長期化しても負担が抑えられます。 |
| 多数回該当 (直近12ヶ月で4回目以降) | 一般区分(69歳以下)の場合:一律 44,400円 | 4回目以降は44,400円に減額 | 抗がん剤治療や慢性疾患など、通院や入退院が長引く患者の経済的破綻を防ぐ要です。 |
なお、差額ベッド代、先進医療にかかる費用、入院時の食事代などは公的保険の適用外となるため、高額療養費の計算対象外となる点には留意が必要です。

高額医療費の申請はいつどこでする?加入保険別の窓口と払い戻し時期
高額な医療費が発生した場合、「どこへ申請書を出すべきか」は加入している公的健康保険の種別によって明確に分かれます。
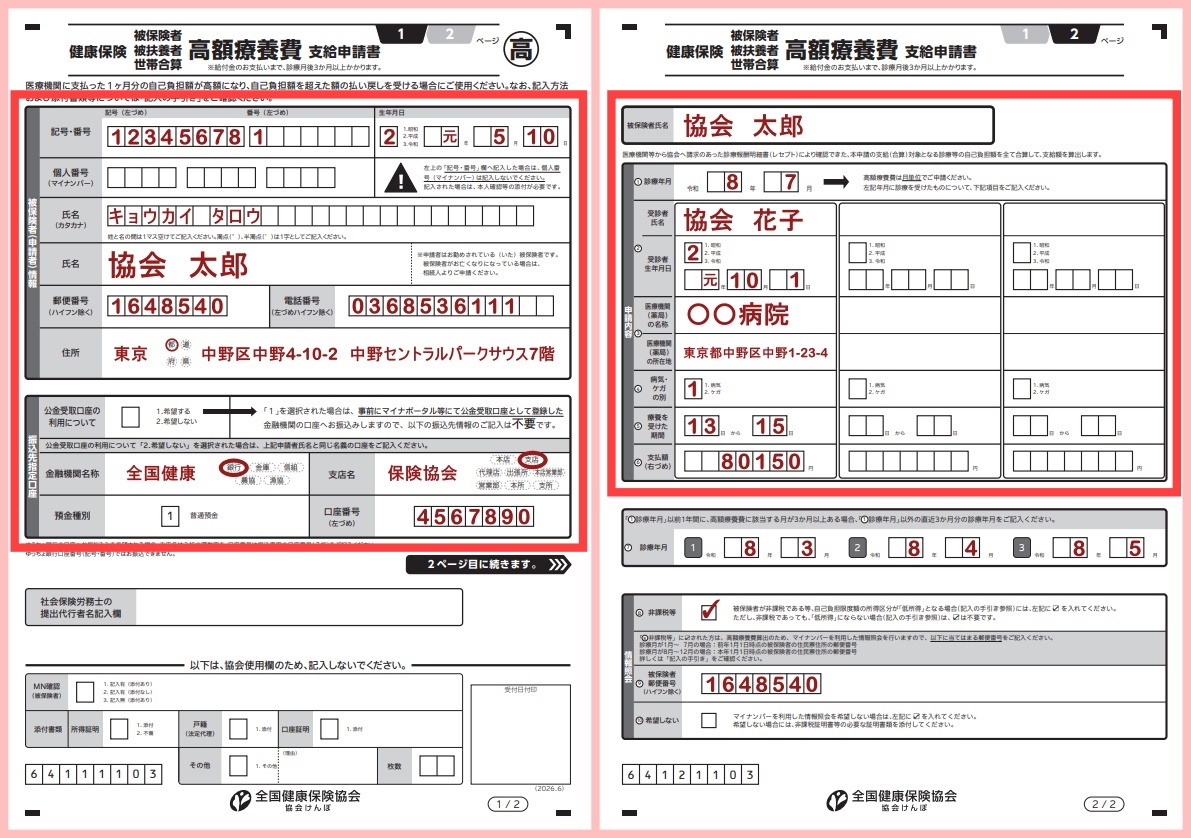
会社員が加入する全国健康保険協会(協会けんぽ)の場合は、協会けんぽ 高額療養費支給申請書を作成し、各都道府県支部へ郵送またはオンラインで提出します。大企業などの健康保険組合や公務員の共済組合では、組合窓口への申請、もしくはレセプト審査を経て自動的に口座へ振り込まれる「自動払い戻し方式」を採用しているケースも見受けられます。自営業者やフリーランスが加入する国民健康保険 高額療養費申請は、居住地の市区町村役所の保険年金課窓口で手続きを行います。
事後申請を行った場合、実際の払い戻しはいつになるのかという点について、厚生労働省の標準的な審査スケジュールでは診療月からおよそ3〜4ヶ月後が一般的です。医療機関から審査支払機関(社会保険診療報酬支払基金や国保連合会)へ診療報酬明細書(レセプト)が送られ、点数審査が完了した後に保険者から指定口座へ送金されるため、数ヶ月のタイムラグが生じます。
この一時的な立替負担を回避する手段として有効なのが、窓口での支払いを最初から自己負担限度額までに抑える方法です。かつては事前に健保組合や役所で限度額適用認定証 事前申請を行い、紙の証明書を医療機関の会計窓口へ提示する必要がありました。しかし、オンライン資格確認が整備された現在では、マイナ保険証を利用して窓口で情報提供に同意すれば、限度額適用認定証の事前申請は不要となり、その場で自動的に限度額までの支払いに抑えられる仕組みが定着しています。
【実態検証】利用者の生の声と現場目線で見えたリアル
制度の仕組み自体は明快に見えるものの、実際の医療現場や受診者の実生活では、細かい算定ルールを知らなかったことによる戸惑いの声が多く寄せられています。
SNSや知恵袋、医療相談室に寄せられる実例を検証すると、最も頻繁に見られるのが「月をまたいだ入院」による負担増のケースです。高額療養費の計算単位はあくまで「歴月(1日〜末日)」で区切られます。例えば、7日間の入院で総自己負担額が15万円に達した場合でも、それが「月末の3日間」と「翌月初めの4日間」に分かれてしまうと、それぞれの月で限度額判定が行われ、結果として両月とも上限に達せず高額療養費の恩恵を十分に受けられない事態が起こります。
また、1人分の支払いだけでは限度額に届かない場合でも、同一世帯内で同じ健康保険に加入している家族の支払いを合算できる世帯合算の制度があります。69歳以下の場合は「同一月・同一医療機関(医科・歯科別、入院・外来別)で21,000円以上の自己負担」が合算の条件となりますが、この条件を見落として領収書を放置してしまっているケースが現場取材でも散見されます。

一般に知られていない盲点とネットの誤解
医療費に関連する手続きの中で、多くの人が混同しやすいのが「高額療養費」と「医療費控除」の役割の違いです。
高額療養費は公的医療保険から支給される「現金の払い戻し」であり、医療費控除は所得税や住民税の計算において所得から一定額を差し引く「税制上の優遇措置」です。確定申告で医療費控除を適用する際、高額医療費 確定申告 書き方の実務において最も重要な原則は、実際に支払った医療費の総額から、高額療養費として補填された給付金を差し引いた実質自己負担額を申告書に記入するという点です。二重取りとして税務署から是正を求められる典型例が、高額療養費の還付額を差し引かずに全額申告してしまうミスです。
さらに警戒すべきは、申請手続きを後回しにしたことによる請求権の消滅です。健康保険法等で定められた高額医療費の申請期限は2年となっています。起算日は「診療を受けた月の翌月1日」(受診月翌月に一部負担金を支払った場合はその支払日の翌日)であり、この2年を過ぎると時効によって請求権利が消滅します。「過去の入院費用が高額だったが請求していなかった」という場合でも、2年以内であれば領収書を揃えて遡及申請することが可能です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
医療費の最適化を図るにあたり、自身の状況に応じたアプローチを選択することが肝要です。
マイナ保険証または認定証による窓口ストップを即座に選ぶべき人:
予定入院や高額な手術が事前に決まっている方、あるいは手元の預貯金を一時的にも減らしたくない方は、マイナ保険証を利用した窓口確認を迷わず選択してください。数十万円の立替資金を数ヶ月間工面するキャッシュフローのリスクをゼロにできます。
事後申請の確認・世帯合算を徹底すべき人:
慢性疾患を抱える家族が複数いる世帯や、月に複数の診療科をハシゴして受診している方は、紙の領収書を月ごとに整理し、世帯合算や多数回該当の適用漏れがないかを定期的に確認する習慣を持つことが不可欠です。これらは医療機関の窓口では自動判定されず、加入者側からの申請があって初めて給付されるケースが多いからです。
【高額 医療 費 申請】に関するよくある質問(FAQ)
Q1:過去に支払った医療費について、高額療養費の申請を忘れていました。今からでも請求できますか?
A1:診療を受けた月の翌月1日から起算して「2年以内」であれば遡って申請が可能です。医療機関発行の領収書や診療明細書を準備し、当時加入していた健康保険組合や役所の窓口へ速やかに支給申請書を提出してください。
Q2:マイナ保険証を持っていれば、限度額適用認定証の事前申請手続きは完全に不要ですか?
A2:原則として不要です。マイナ保険証対応の医療機関であれば、受付時のカードリーダー操作で「限度額情報の提供」に同意するだけで、窓口での支払いが自動的に自己負担限度額までに抑えられます。ただし、保険料に未納がある場合やシステム障害時など、一部例外的な状況では事前の書面交付が必要となることがあります。
Q3:高額療養費の支給を受けた年の医療費控除はどう申告すればよいですか?
A3:確定申告書を作成する際、年間に支払った医療費総額から「高額療養費として支給された金額」を差し引いて「差引負担額」を算出します。申告書や医療費控除の明細書には、補填された金額を記載する専用欄が設けられています。
まとめ:今後の動向と失敗しないための判断基準
高額療養費制度は、予期せぬ医療費負担から個人の生活を守る最も重要な防壁です。デジタルヘルス基盤の進展に伴い、窓口での即時限度額判定が容易になった一方、世帯合算や多数回該当、確定申告との整合性など、受診者自らの正確な知識が求められる領域は依然として残されています。
不要な資金の持ち出しを防ぐためには、日頃からマイナ保険証の利用環境を整えておくと同時に、高額な医療費が発生した月は領収書を保管し、2年の時効を迎える前に対象可否を精査する姿勢が大切です。 (出典: 高額 医療 費 申請(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
