Dカード利用停止の理由と復活手順|最短再開の目安と対処法
レジでの決済時やネットショッピングの注文画面で、突如「決済エラー」が表示されてカードが使えなくなるトラブルが相次いでいます。日頃メインカードとして活用している方ほど、生活インフラが一瞬で遮断されたような強い焦りを覚えるはずです。
カードの利用停止は決して珍しい事象ではなく、その背景には「口座の残高不足」「利用可能枠の超過」「不正利用検知システムによる一時ロック」など、明確なトリガーが存在します。2026年現在の最新システムを踏まえ、なぜカードが止まったのかの原因特定から、利用再開までの具体的な日数・最短の解除手順までを客観的事実に基づき解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:利用停止の3大要因は「引き落とし不能」「限度額オーバー」「不正検知システム作動」であり、原因によって復旧までの所要時間が大きく異なる。
- 要点2:残高不足による停止は再振替や指定口座への入金後、早ければ翌営業日〜約2〜4営業日で復活するが、未払いが長期化すると信用情報(CIC等)に異動情報が登録されるリスクがある。
- 要点3:不正検知ロックは公式SMSやアプリからの本人確認で即時解除可能なケースが多い一方、支払遅れは自動再開を待つか問い合わせ窓口への連絡が必須となる。
突然dカードが利用停止になる決定的な理由と現在の状況確認
ある日突然カードが決済できなくなった場合、まずはパニックにならずに「どの決済手段でエラーが起きたのか」「管理画面の表示はどうなっているか」を切り分ける必要があります。会員ページ(dカードアプリまたはWebのMember's Menu)にログインし、現在のステータスを確認することが初動の鉄則です。
dカード利用停止の主な理由として確認されているのは、主に以下の4つのパターンです。
第1に最も件数として多いのが、毎月10日の引き落とし日における残高不足です(10日が土日祝の場合は翌営業日)。指定口座からの引き落としが完了しなかった場合、ドコモ側で未払いが確認された翌日以降、順次カード機能が強制停止されます。
第2に、利用可能枠の超過が挙げられます。普段使いに加え、高額な家電購入や旅行代金の事前決済、定期課金の合算などが重なり、設定限度額に達すると追加の決済が自動的に弾かれます。
第3に、近年クレジットカード業界全体で強化されている不正利用検知システムによるセキュリティロックです。深夜の高額オンライン決済、換金性の高い商品(ギフト券・ゲーム機・貴金属など)の連続購入、海外IPアドレス経由の決済などがトリガーとなり、カード会員本人を守る目的で自動的に一時停止措置が取られます。
第4に、カードの有効期限切れや暗証番号の連続相違、あるいはドコモ回線自体の料金未払いによる連動停止などの技術的・契約的要因が存在します。
【実態検証】利用者の生の声とトラブル発生時のリアルな挙動
ネット上のコミュニティやSNSに投稿される利用者の実体験を分析すると、共通する「落とし穴」が浮かび上がってきます。
「朝のコンビニでd払い決済をしようとしたらバーコード画面でエラーになり、財布から現金を出さざるを得なかった」「メインカードにしていたため、公共料金やサブスクリプションの自動決済がすべて失敗して通知が殺到した」といった生々しい声が散見されます。
特に見落としがちなのが、「d払い」に紐づけたdカードが使えない状態に陥るケースです。QRコード決済アプリであるd払いの支払い元をdカードに設定している場合、カード本体が停止するとd払い側の決済も連動して弾かれます。「d払いアプリの不具合だと思っていたら、実はクレジットカード本体が止まっていた」という誤認が非常に多く報告されています。
また上位カードであるdカード GOLDの利用停止においては、ドコモ光や家族回線のケータイ補償、10%ポイント還元などの付帯特典の適用にも影響が及ぶため、早期の復旧対応が極めて重要となります。
停止原因別の復旧スピードと対応手順の比較
利用停止の原因によって、手続きの方法やdカード利用再開の目安は大きく異なります。以下の比較表で自身の状況と照らし合わせて確認してください。
| 停止の主な要因 | 必要なアクション | 利用復活までの所要時間 | 信用情報への影響度 |
|---|---|---|---|
| 口座残高不足(引き落とし不能) | 再振替口座への入金、または指定口座振込・コンビニ払込票での支払い | 着金確認後、約2〜4営業日(金融機関により前後) | 数日以内の解消なら軽微だが、61日以上放置で「異動(ブラック)」登録 |
| 利用可能枠の超過 | 引き落とし日を待つか、繰り上げ返済を実施して枠を空ける | 支払い確定データの反映後、即時〜翌営業日 | 期日通りに支払っていれば影響なし(枠管理の問題) |
| 不正利用検知システム作動 | 届いたSMS・通知から「本人の利用である」と回答して解除申請 | 手続き完了後、即時〜約10分程度 | なし(防犯目的の保護措置のため) |
| カード暗証番号のロック | サポート窓口への連絡、または会員サイトから暗証番号照会・再発行 | カード再発行が必要な場合は約1〜2週間 | なし |

dカードが利用停止から復活するのはいつ?最短での解除手順
「支払いを済ませたのにカードが復活しない」「いつから使えるようになるのか」という疑問に対し、状況別の最短ルートを整理します。
1. 残高不足で引き落とせなかった場合の復活フロー
金融機関によって再振替(自動再引き落とし)に対応している銀行と、対応していない銀行に分かれます。
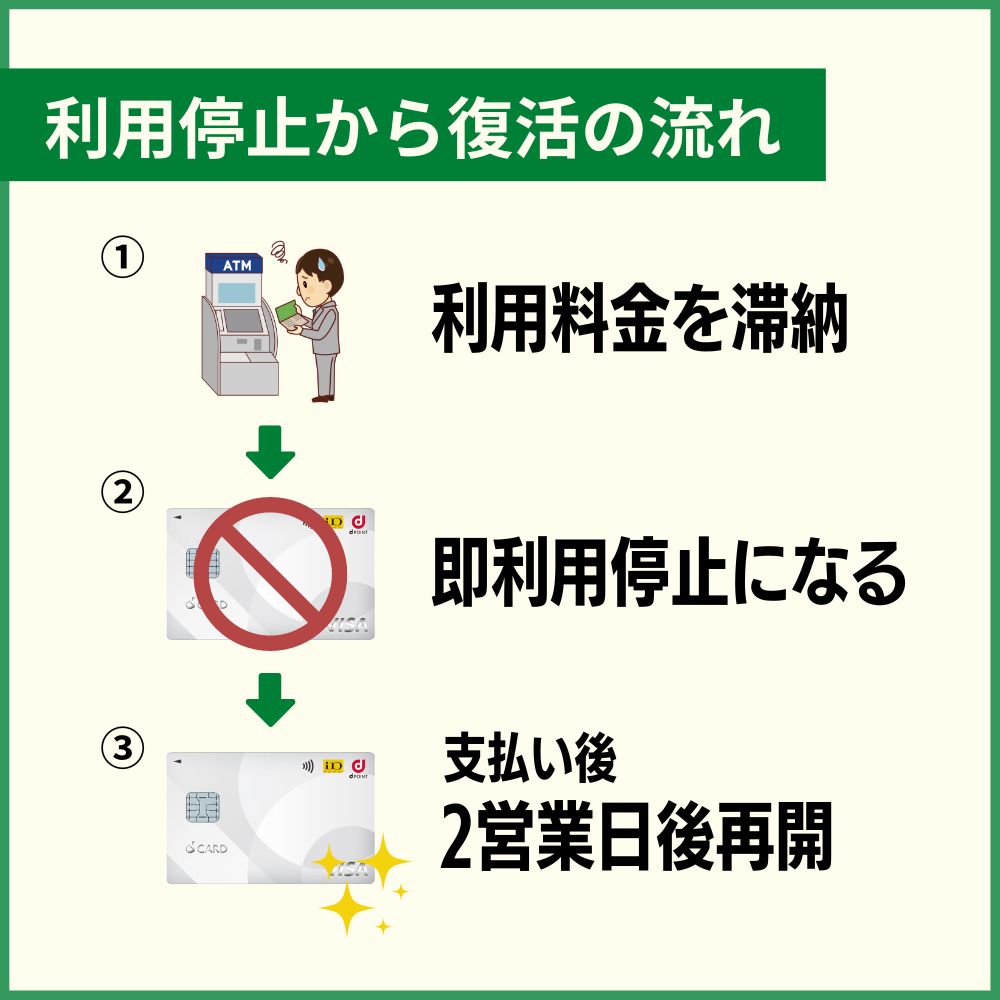
みずほ銀行、三菱UFJ銀行、三井住友銀行、りそな銀行、ゆうちょ銀行などの主要メガバンクでは、当月20日頃まで平日に毎日再引き落としを行う設定が一般的です。口座に必要な請求額を入金しておけば自動で引き落とされ、ドコモ側へ着金データが連携された2〜3営業日後に順次制限が解除されます。
地方銀行や一部ネット銀行など再振替に対応していない口座を指定している場合は、後日郵送される督促状(コンビニ払込票)での支払いや、指定口座への直接振り込みが必要です。急ぎの場合は、後述する問い合わせ窓口へ連絡して振込先口座を確認し、電信扱いでの入金を行うことが最短復帰への道となります。
2. セキュリティロック(不正検知)の即時解除方法
不正検知による保留の場合、登録電話番号宛てに「【dカード】ご利用確認のお願い」といったSMSやメールが届きます。記載された専用URLから「自分が利用したものである」と承認ボタンを押すだけで、最短数分でセキュリティロックが解除され、直ちに再決済が可能となります。
通知が届いていない、またはURLから解除できない場合は、不正検知専門のデスクへ電話連絡を行うことでオペレーターが手動でロックを解除してくれます。
一般に知られていない盲点と信用情報(クレジットヒストリー)への影響
カード利用停止に関して、ネット上で散見される「1日でも支払いが遅れたらブラックリスト入りする」「入金した瞬間に枠が復活する」といった極端な言説には誤解が含まれています。
まず、金融機関における信用情報機関(CIC・JICC)への登録基準について正確に理解しておく必要があります。引き落とし日翌日の入金遅れなど、数日程度の軽微な遅延であれば、社内履歴には残るものの、直ちに個人信用情報へ重大な延滞情報(いわゆる「異動」マーク)が刻まれることは通常ありません。入金が確認されれば数日でカード機能も通常通り再開します。
しかし、督促を放置して61日以上または3ヶ月以上の支払い遅れが発生した場合は、信用情報に「異動」が登録され、向こう5年間にわたり他社クレジットカードの新規発行や住宅ローンの審査通過が極めて困難になります。
また、支払いを完了しても「銀行からドコモへのデータ反映タイムラグ」が存在するため、銀行口座からお金が引かれた瞬間にはカードは使えません。金融機関間のデータバッチ処理には必ず1〜3営業日のタイムラグが生じるという金融インフラの仕組みを把握しておくことが大切です。
【プロの結論】キャッシュレス決済との健全な付き合い方とリスク管理
キャッシュレス決済が生活の基盤となった現代において、クレジットカードの一時停止は日常のあらゆる利便性を一瞬で停止させるリスクを孕んでいます。
行動経済学の観点からも、クレジットカードやQR決済は現金の物理的な減少を視覚的に実感しにくいため、知らず知らずのうちに限度額の上限近くまで支出が膨らむ「ペイン・オブ・ペイング(支払いの痛み)の麻痺」を引き起こしやすいとされています。
万が一の利用停止による生活混乱を防ぐためにも、以下の管理基準を徹底することが推奨されます。
- 予備決済手段の複線化:公共料金や通信費などの基幹インフラは、1枚のカードに依存せず別系統の決済手段や口座振替を分散設定しておく。
- 引き落とし口座の残高アラート設定:給与受取口座と引き落とし口座を一本化するか、毎月5日時点で十分な残高があるかを通知・自動確認する仕組みを構築する。
- 問い合わせ窓口の把握:急な停止時に迷わないよう、正規のサポート連絡先を手元に控えておく。
【dカードのお問い合わせ窓口(サポートデスク)】
・dカードセンター:0570-030-360(受付時間 9:00〜20:00 / 年中無休)
・dカード GOLDデスク:0120-700-360(ゴールド会員専用フリーダイヤル)
※一部のIP電話等からは 03-6739-6800 へ発信。

【dカード利用停止】に関するよくある質問(FAQ)
Q1:引き落とし日当日に入金が間に合わなかった場合、どうすればいいですか?
A1:主要メガバンク等であれば、引き落とし日の翌日以降も一定期間「再振替(自動再引き落とし)」が実施されます。速やかに口座へ請求金額を入金してください。再振替非対応の金融機関の場合は、dカードセンターへ連絡して振込先口座を確認するか、後日届く通知(払込用紙)に従って支払います。
Q2:支払いを済ませたのにカードが使えません。いつ復活しますか?
A2:金融機関からドコモへの着金データ反映に時間がかかるため、入金当日にすぐ使えるようにはなりません。入金完了後、おおむね2〜4営業日が利用再開の目安です。アプリの利用可能枠表示が更新された段階で利用可能となります。
Q3:心当たりがないのに突然使えなくなりました。何が原因ですか?
A3:カードの利用可能枠上限に達しているか、カード会社の「不正利用検知システム」によって安全のために一時ロックがかかった可能性が高いです。dカードアプリで利用可能枠の残高を確認し、問題がない場合は届いているSMSや通知から本人利用確認を行ってください。
Q4:利用停止になるとdポイントや貯まっていた特典はどうなりますか?
A4:一時的な利用停止の段階であれば、すでに獲得しているdポイントが失効することはありません。ただし、未払いが長期化して「強制解約」に至った場合は、契約状況や規約に基づきポイントや会員特典の権利が消滅する恐れがあるため注意が必要です。
まとめ:焦らず原因を特定し最短ルートで再開を目指そう
dカードが利用停止になった際は、焦って何度もカードを切り直すのではなく、まず「未払いによる停止」「枠超過」「不正検知ロック」のいずれに該当するかを特定することが最優先です。
不正検知であれば数分の本人確認で即時解除が可能ですし、残高不足による停止であっても迅速に入金を済ませることで数営業日以内に決済機能は復活します。現在のステータスをdカードアプリやMember's Menuから正確に把握し、落ち着いて適切なステップを踏んで解決へ導いてください。 (出典: d カード 利用 停止(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
