円安になるとどうなる?生活と資産への影響・損得の分かれ目を徹底解説
スーパーの精肉売り場やガソリンスタンドの電光掲示板を見上げるたび、ため息をつく瞬間が増えました。ニュースで「1ドル=〇〇円」と報じられても、為替ディーラーでもない限り実感が湧きにくかった為替相場ですが、いまや私たちの食卓や家計のゆとりを直接揺るがす深刻な日常問題へと姿を変えています。
円の価値が下がる「円安」は、単なる金融市場の数値の上下ではありません。輸入に依存する日本経済において、物価上昇や実質賃金の目減りをもたらす一方で、特定の産業やグローバル資産を抱える層には莫大な追い風をもたらすという、極めて不均衡な構造転換を引き起こしています。本記事では、円安の基本構造から生活・給料・資産への波及ルート、そして知られざるメリット・デメリットの全貌を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:円安は輸入コスト直撃による物価高やガソリン代高騰を招く一方、輸出大手やインバウンド産業、外貨保有者には強力な追い風となる。
- 要点2:名目賃金が上がっても物価高に追いつかない「実質賃金の目減り」が続き、日本国内の労働対価が国際的に過小評価される歪みが生じている。
- 要点3:日銀の金融政策修正や金利動向を注視しつつ、円預金一本足打法から外貨資産や分散投資を取り入れた自己防衛が必須の局面に突入した。
【基本構造】円安になるとどうなる?メリット・デメリットの全貌
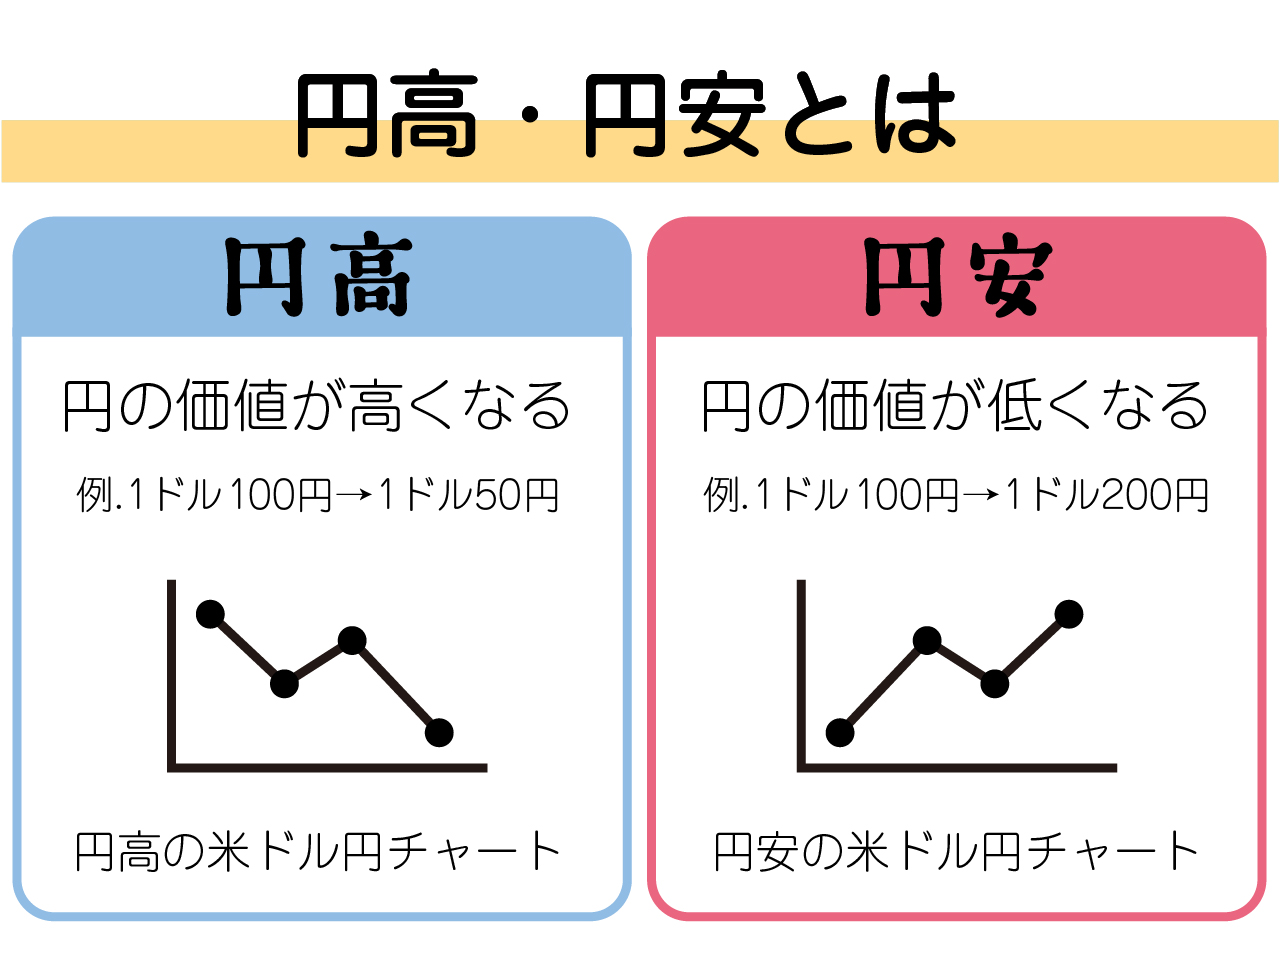
為替相場における「円安」とは、米ドルなどの主要通貨に対して円の価値が相対的に低下する状態を指します。たとえば、かつて1ドル=100円で買えた米国製チョコレートが、1ドル=150円になると150円出さなければ買えなくなります。手元の1万円札で購入できる外国製品の数量が物理的に減る、これが円安の本質です。
円安が日本社会に与える影響は、立場によって180度反転します。メリットとデメリットの双方を正しく把握しなければ、経済ニュースの表面的な論調に惑わされることになります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| エネルギー・食料品価格 | エネルギー自給率約12%、食料自給率(カロリーベース)約38%で輸入依存度が高い | 資源価格の国際変動+為替差損がダブルで乗る構造 | 家計への打撃が最も速く、かつ不可逆的に現れやすい脆弱なポイント |
| 輸出製造業・企業業績 | 大手自動車・精密機器メーカーなどで1円の円安につき数十億〜数百億円の営業増益効果 | 想定為替レート(1ドル=140〜145円前後)を超えた水準では増益要因 | 国内生産比率が低下した現在、過去の円安局面ほどの国内還元力は失われている |
| インバウンド(訪日消費) | 訪日外国人旅行消費額は年間数兆円規模を突破し、地方の観光産業を下支え | 海外富裕層から見て日本の宿泊・飲食価格は「割安」に映る水準 | 観光公害(オーバーツーリズム)と宿泊料高騰による国内客の締め出しという副作用も露呈 |
| 株式市場・株価動向 | 日経平均株価は輸出関連株の上昇に牽引され高値圏を維持しやすい | 円安=株高の相関が強く、外資系ファンドの買いが入りやすい | ドル建て換算資産の目減りを埋め合わせる唯一のエンジンだが、国内消費主導企業には逆風 |
| ※財務省貿易統計および日本銀行金融経済統計を基に編集部作成。 | |||
輸出企業の決算短信を見れば「過去最高益」の文字が躍る一方で、スーパーに並ぶ食用油や小麦粉、乳製品のパッケージは実質値上げ(シュリンクフレーション)が常態化しています。これが円安のメリットとデメリットが二極化する現実です。

【生活への直接打撃】なぜ物価やガソリン代が跳ね上がり続けるのか
「給料は変わらないのに、毎月の生活費だけが2〜3万円増えている」と感じる背景には、円安に起因する明確なメカニズムが存在します。
第1の要因は、日本のエネルギー自給率の圧倒的な低さです。発電用燃料となるLNG(液化天然ガス)や原油はほぼ100%を輸入に頼っており、取引は原則としてドル建てで行われます。1バレル=80ドルの原油を輸入する場合、1ドル=110円なら8,800円ですが、1ドル=155円になれば12,400円へと為替要因だけで約40%も仕入れ値が跳ね上がる計算になります。これが電気料金・ガス料金の請求書を押し上げ、ガソリンスタンドでの給油代を直撃する正体です。
第2の要因は、加工食品から日用品に至る原材料チェーンの連鎖値上げです。家畜の飼料用トウモロコシ、パンや麺類の原料となる小麦、洗剤やプラスチック容器の原料となるナフサなど、あらゆる生活必需品の源流に輸入資材が介在しています。輸送コストの上昇も加わり、川上のコスト増が最終製品へと転嫁されざるを得ない構造が定着しました。
さらに、海外旅行への心理的ハードルは致命的な水準まで上がりました。かつて気軽に行けたハワイ旅行でも、現地での朝食プレートが1人3,000円超、普通のディナーが数万円に達するなど、現地物価高と円安の相乗効果によって、一般家庭にとって海外渡航は「超高額な贅沢品」へと変貌を遂げています。
【実態検証】利用者の生の声と現場目線で見えたリアル
都内のスーパーマーケットや街頭で取材を進めると、数値データ以上に生々しい生活者の実態が浮かび上がってきます。
練馬区の青果店店主は、仕入れ値の高騰に頭を抱えながらこう証言しました。
「輸入もののレモンやグレープフルーツだけじゃない。国産野菜だってハウス栽培の重油代や肥料代が上がっているから、農家も卸値を上げざるを得ない。店頭で10円値上げするだけでお客さんの手が止まる。うちの粗利を削ってなんとか耐えているが、もう限界が近い」
SNSや知恵袋などのコミュニティを覗いても、悲痛な声と冷めた観察眼が入り混じっています。
- 「春闘で月1万円の賃上げが決まって喜んだのも束の間、食費と光熱費の値上がりで手元に残る金は前年より減っている」(30代IT勤務)
- 「海外赴任中の友人はドル建て給料で豪遊しているのに、日本で働く自分は牛丼チェーンのワンコイン定食すら躊躇する。自国の通貨が弱くなるってこういうことかと痛感した」(20代メーカー勤務)
- 「米国株インデックス(S&P500やオルカン)を積み立てていた人は円換算で含み益が爆発しているが、定期預金だけの親世代は実質的な資産価値が猛スピードで削られている」(40代公認会計士)
このように、同一の日本国内に暮らしていながら、「円安によって生活水準が削られる側」と「外貨建て資産の上昇で恩恵を受ける側」の間で深刻な断絶が広がっています。

【給料が上がらない理由】春闘の好調と「実質賃金」の深い乖離
「大企業が大幅賃上げを実施したというニュースを見るのに、自分の手取りはなぜ増えないのか?」という疑問は、今の日本で最も共有されている不満の一つです。この謎を解く鍵は、名目賃金と実質賃金の乖離にあります。
厚生労働省の毎月勤労統計調査が示すとおり、基本給などの名目給与が前年比プラスを記録しても、消費者物価指数(持家の帰属家賃を除く総合)の伸び率がそれを上回れば、実質賃金はマイナスに沈みます。給与明細の総支給額が数千円増えていても、買い物の現場で失われる購買力の方が大きければ、家計の実質的な豊かさは縮小し続けているのです。
さらに深刻なのは、全雇用者の約7割を占める中小企業へのコスト転嫁の遅れです。親企業からの価格据え置き圧力が根強く残る現場では、原材料高とエネルギー高を自社で吸収する構造が続いており、抜本的な原資不足から大企業並みのベア(ベースアップ)を実施できない企業が多数を占めます。輸出大手が稼ぎ出した円安プレミアムが、下請けや非正規労働者へと循環するパイプは目詰まりを起こしています。
一般に知られていない盲点とネットの誤解
ネット上の言論空間では、円安に関して極端な二項対立が見受けられます。冷静な判断を下すために、代表的な3つの誤解を是正しておかなければなりません。
誤解1:「日銀が利上げすれば即座に大幅な円高に戻る」
日銀がマイナス金利政策を解除し追加利上げへと舵を切った局面でも、為替が劇的な円高へと転換しない場面が度々見られます。為替レートは一国の金利だけで決まるのではなく、米国のFRB(連邦準備制度理事会)をはじめとする主要中央銀行との「絶対的な金利差」によって動くためです。日本の政策金利が小幅に引き上げられたとしても、米国の金利水準が依然として高い位置にあれば、金利の低い円を売って金利の高いドルを買う「キャリートレード」の圧力は簡単には消滅しません。
誤解2:「円安は日本経済にとって百害あって一利なしの悪である」
「悪い円安」というフレーズが一人歩きしていますが、これも一面的です。国内拠点を維持している精密機械、自動車関連、半導体素材などのグローバルサプライチェーン企業にとって、円安は価格競争力の強化と円換算収益の劇的な押し上げ要因です。もし一気に1ドル=100円の円高へ逆戻りすれば、今度は輸出企業の業績失速に伴う株価暴落と雇用調整が社会問題化します。問題の本質は「円安そのもの」ではなく、「内需主導型企業と国民生活への急激なコスト転嫁スピード」にあります。
誤解3:「タンス預金や銀行預金に置いておけば資産は減らない」
「投資は怖いから円の普通預金に入れておく」という選択は、デフレ期には合理的でした。しかし物価高を伴う円安インフレ局面において、利息がほぼつかない銀行預金は「毎年数パーセントずつ購買力が削り取られる確実な損失資産」と同義です。通帳の数字が減っていなくても、そのお金で買える米やパンの量が減っている以上、経済学的には資産の棄損が進んでいる事実から目を背けることはできません。
【プロの結論】資産防衛に向いている行動・避けるべき行動
為替相場の荒波の中で、自らの生活と将来の資産を守り抜くためには、感情的な悲観論を排した合理的な行動規範が求められます。個人の属性と財務状況に応じた判断基準を整理しました。
今すぐ取り組むべき人・推奨されるアクション
- 資産の9割以上が日本円の現金・預金に偏っている世帯:新NISAなどを活用し、世界経済の成長を取り込める全世界株式(オルカン)や米国S&P500インデックス、あるいは外貨建て資産をポートフォリオに組み入れることが不可避の防衛策となります。
- 自己研鑽や市場価値の向上を図れる現役世代:日本国内の単一業界に依存せず、グローバルに通用するスキルやリモートで外貨を獲得できる業務委託の道を模索するなど、「自らの稼ぐ力」を複線化する意識が重要です。
- 固定費の抜本的見直しを行っていない家庭:物価高に対抗する即効性のある手段は、通信費の格安SIM移行や不要な民間保険の解約、住宅ローン金利の借り換えなど、固定費の徹底的な圧縮です。
慎重になるべき人・避けるべき愚行
- 為替差益を狙った安易なFXトレード:「もっと円安になるはず」「そろそろ暴落する」といった当て推量で高レバレッジのポジションを持つ行為は、日銀の市場介入や要人発言の一撃で致命傷を負うリスクがあります。投機と資産形成を混同してはいけません。
- 目先の値上がりだけを追った海外不動産や投機商品の購入:手数料体系が不透明な外貨建て一時払い保険や、現地管理が困難な海外不動産への飛びつきは、急激な為替反転時に元本割れを起こす構造的リスクを抱えています。
【円安になるとどうなる】に関するよくある質問(FAQ)
Q1:1ドル=いくらからが「円安」と呼ばれる基準ですか?
A1:絶対的な定量的基準はありませんが、過去20年間の為替レンジ(1ドル=100円〜120円前後)を大幅に超え、130円〜150円台を推移する水準は歴史的な円安と位置づけられます。また、通貨の総合的な購買力を示す「実質実効為替レート」で見ると、現在の円は半世紀ぶりの低水準にあり、国際的な購買力は著しく低下しています。
Q2:円安になると住宅ローンの変動金利は上がりますか?
A2:直接即座に連動するわけではありませんが、間接的な引き上げ要因になります。円安による物価高を抑制するために日銀が追加利上げを実施した場合、銀行間の短期プライムレートが引き上げられ、それに連動して変動金利タイプの住宅ローン金利が上昇する確率が高まります。過度な借入を抱えている世帯は、返済プランのストレステストが必要です。
Q3:なぜ過去の日本は「円高」を嫌がり、「円安」を歓迎していたのですか?
A3:昭和から平成初期にかけての日本は、国内の工場で製品を作り海外へ大量輸出する「世界の工場」でした。そのため円安は自動車や家電の輸出競争力を飛躍的に高め、国内の雇用を守る起爆剤と信じられていました。しかしその後、多くの製造業が生産拠点を海外へ移転したため、現代の円安は「輸出数量の増加」よりも「海外資材の輸入コスト増」という負の側面が強く表面化する構造へ変貌しました。
まとめ:今後の動向と失敗しないための判断基準
為替相場を一過性のブームや天変地異のように眺めて過ごす時代は終わりました。円安が常態化する世界とは、日本円という通貨が持つ「世界に対する購買力のチケット」が減衰している現実そのものです。
物価高や実質賃金の低下に不満を募らせるだけでは、家計の防衛は成り立ちません。給料の入金先である日本円の価値を信じ切るのではなく、支出の無駄を削ぎ落とし、資本主義の果実を享受できる資産へ分散を図ること。そして、自らの労働価値を国際水準へと高めていくことこそが、為替の乱高下に人生を左右されないための唯一無二の防波堤となります。 (出典: 円 安 に なると どうなる(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
