配偶者控除と配偶者特別控除の違いは?2026年最新の壁と判定表を徹底解説
年末調整や確定申告のシーズンを迎えるたびに、多くの世帯を悩ませるのが「配偶者控除」と「配偶者特別控除」の境界線です。103万円、150万円、201万円といった数字が飛び交う中、自身がどちらの対象になるのか、あるいは世帯主である夫の所得制限に引っかからないかなど、複雑な計算に頭を抱えるケースは少なくありません。
制度の仕組みを曖昧なまま放置していると、受けられるはずの税制優遇を取りこぼしたり、手取り額が想定外に減少したりするリスクを招きます。本稿では、2026年現在の最新税制と社会保険の枠組みに基づき、両控除の根本的な相違点から控除額の算出法、リアルな手取りシミュレーションまでを余すところなく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:配偶者控除は年収103万円以下、配偶者特別控除は103万円超〜約201.6万円未満まで段階的に適用される制度である。
- 要点2:控除を受ける側の本人の年収が150万円以下であれば、配偶者特別控除でも満額(最大38万円)の税額控除が維持される。
- 要点3:世帯主(夫)の年収が1,095万円を超えると控除額が段階的に縮小し、年収1,195万円超で控除額は完全にゼロとなる。
【決定的な違い】配偶者控除と配偶者特別控除の基礎と判定基準
配偶者控除と配偶者特別控除は、どちらも「生計を一にする配偶者を養う納税者の税負担を軽減する」ための制度ですが、適用対象となる配偶者自身の年収と控除の減額方式に明確な違いがあります。
まず配偶者控除は、パートやアルバイトで働く配偶者の給与年収が「103万円以下(合計所得金額48万円以下)」の場合に適用されます。このラインの内側であれば、納税者本人の所得から最大38万円(住民税は33万円)が無条件で差し引かれます。
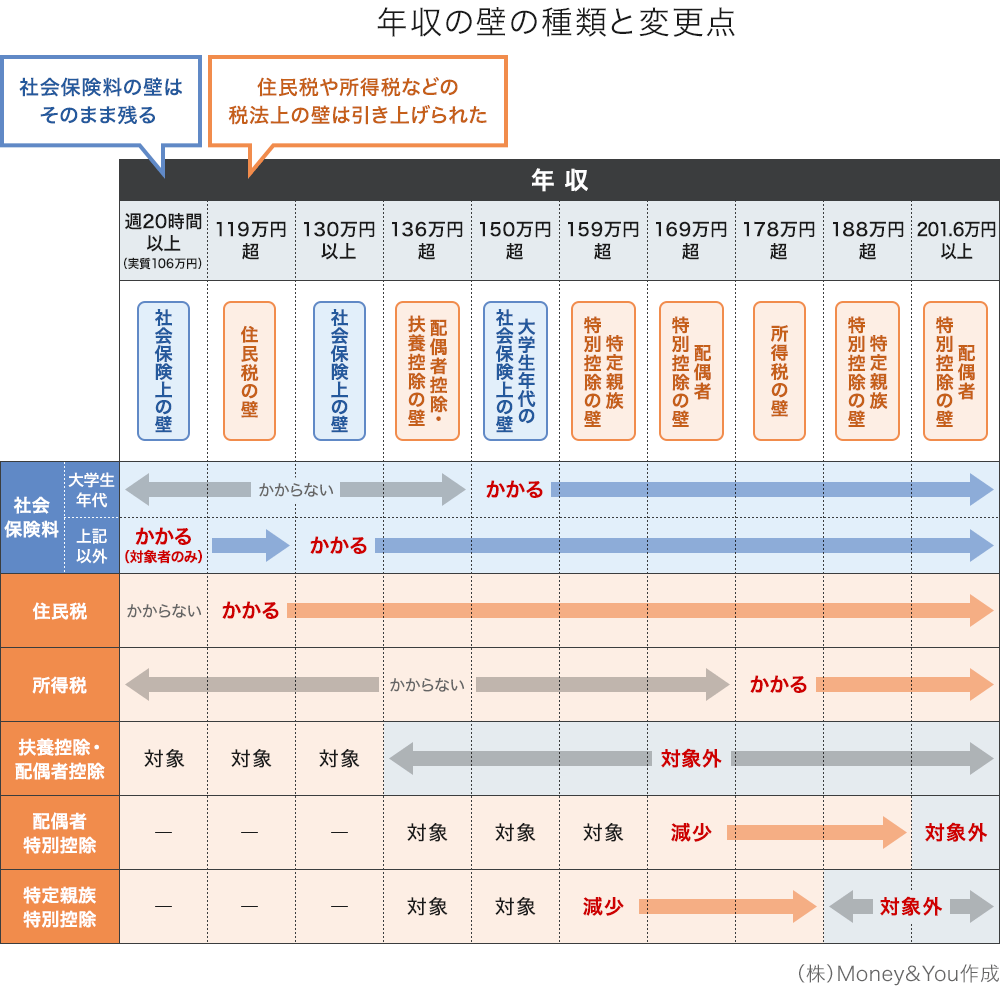
一方の配偶者特別控除は、配偶者の年収が103万円を超えて配偶者控除の枠から外れた場合でも、税負担が急激に跳ね上がらないよう設けられた緩衝措置です。給与年収が「103万円超〜約201.6万円未満(合計所得金額48万円超133万円以下)」の範囲であれば、配偶者の収入が増えるにつれて控除額が段階的にグラデーションのように減少していきます。
ここで極めて重要なのは、「配偶者特別控除 150万円 201万円のルール」です。配偶者の年収が103万円を超えても、150万円以下(合計所得金額95万円以下)であれば、配偶者控除と同額である最大38万円の満額控除が受けられます。150万円を超えると控除額が徐々に減少し、年収201万6,000円に達した段階で控除額が0円となります。

【控除額早見表】年収103万・150万・201万円の壁と夫の所得制限
控除額の決定には、働く配偶者側の年収だけでなく、控除を受ける納税者本人(主に夫)の年収も直接影響します。いわゆる「配偶者控除 所得制限 夫の年収」の基準です。国税庁の現行規定に基づき、夫の所得水準に応じた区分(900万円以下、900万超950万円以下、950万超1,000万円以下)によって控除額が変動します。
| 配偶者の給与年収 | 適用される控除区分 | 夫の年収1,095万円以下 (所得900万円以下) | 夫の年収1,195万円超 (所得1,000万円超) |
|---|---|---|---|
| 〜103万円以下 | 配偶者控除 | 38万円(満額) | 控除対象外(0円) |
| 103万円超〜150万円以下 | 配偶者特別控除 | 38万円(満額) | 控除対象外(0円) |
| 150万円超〜166.8万円未満 | 配偶者特別控除 | 31万円〜36万円 | 控除対象外(0円) |
| 166.8万円〜201.6万円未満 | 配偶者特別控除 | 3万円〜26万円 | 控除対象外(0円) |
| 201.6万円以上 | 適用なし | 控除対象外(0円) | 控除対象外(0円) |
上記の配偶者控除 配偶者特別控除 控除額早見表が示す通り、夫の合計所得金額が900万円(給与年収約1,095万円)を超えると控除枠が縮小し、950万円超では13万円、1,000万円(給与年収約1,195万円)を超えた時点で控除は完全に対象外となります。共働き 夫婦 配偶者特別控除 判定を行う際は、必ず夫婦双方の年収をセットで確認しなければなりません。
一般に知られていない盲点とネットの誤解|「働き損」の真実と社会保険の壁
SNSやネット掲示板で頻繁に議論されるのが、「配偶者控除 パート 働き損 理由」というトピックです。しかし、結論から言えば、税制上の配偶者控除・配偶者特別控除の仕組みだけで手取りが減る「働き損」は理論上存在しません。
配偶者特別控除は年収150万円を超えても段階的に控除額が減る設計になっているため、税金の増加額が稼いだ給与の増加分を上回ることはない構造です。では、なぜ世間では「働き損」が叫ばれるのでしょうか。その元凶は税金ではなく、「社会保険の扶養 106万円 130万円の壁 違い」にあります。
社会保険(健康保険・厚生年金)は税金と異なり、基準を超えた瞬間に保険料が給与から天引きされます。
- 106万円の壁:従業員数51人以上の企業(※法改正により順次適用拡大中)などで週20時間以上勤務し、月収8.8万円を超えるパート労働者が社会保険の強制加入となるライン。
- 130万円の壁:勤務先の規模に関わらず、すべての人が配偶者の社会保険上の扶養から外れ、自身で国民健康保険・国民年金(または勤務先の社保)へ加入する絶対ライン。
社会保険に加入すると、年間でおよそ約15万〜16万円前後の保険料負担が発生します。その結果、年収105万円で扶養に入っていた時と比べ、年収110万〜125万円前後で働いた場合、額面給与は増えているのに手取りが減るという深刻な「逆転現象」が現場で引き起こされます。

【実態検証】共働き世帯の現場データと年末調整申告書のつまずきポイント
現場の労働環境やファイナンシャルプランナーへの相談事例を見ると、年末調整時に最もトラブルが頻発するのが「年末調整 配偶者控除等申告書 書き方」の不備です。特に以下の2点で混乱する世帯が目立ちます。
第一に、「所得」と「収入(額面年収)」の取り違えです。申告書に記入するのは年収ではなく、年収から給与所得控除を差し引いた合計所得金額です。この計算ミスにより、本来受けられるはずの配偶者特別控除を申請し忘れるケースが散見されます。
第二に、企業の家族手当(配偶者手当)の支給基準とのズレです。民間企業の福利厚生規定では、いまだに「配偶者の年収103万円以下」を手当支給の要件としている企業が一定数残存しています。税法上は150万円まで満額控除であっても、会社独自の手当(月額1万〜2万円程度)が打ち切られることで、実質的な世帯収入が下がるという社内ルール上の落とし穴が存在します。
【住民税と所得税の違い】合計所得金額と給与所得控除の正しい計算方法
「住民税 所得税 配偶者控除 違い」の構造を把握するには、基本となる合計所得金額 給与所得控除 計算方法を理解しておく必要があります。会社員やパートの場合、収入から自動的に差し引かれる「給与所得控除(最低55万円)」が存在します。
所得税と住民税では、控除額および非課税限度額の設定が以下のように異なります。
- 所得税:基礎控除48万円 + 給与所得控除55万円 = 年収103万円以下で課税なし。配偶者控除の控除額は最大38万円。
- 住民税:基礎控除43万円 + 給与所得控除55万円 = 年収100万円前後(自治体により98万〜100万円)で課税開始。配偶者控除の控除額は最大33万円。
つまり、年収100万円を超えて103万円までの間は、「所得税は0円だが、住民税は年額数千円程度発生する」状態になります。2026年最新 税制改正 配偶者控除をめぐる国会や有識者会議の議論においても、この「税・社会保険・住民税が複雑に入り組んだ壁の解消」が継続してメスを入れられている論点です。
【プロの結論】世帯手取りを最大化する選択基準と家族キャリアの視点
配偶者控除 メリット デメリット 比較を俯瞰したとき、各世帯はどのような基準で働き方を設計すべきでしょうか。家計最適化とキャリア形成の観点から導き出される結論は明快です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
▼「103万・130万円の枠内」に抑える働き方が向いている人
- 育児・介護や学業との両立が最優先で、月間の労働時間を物理的に増やせない世帯
- 配偶者の勤務先から手厚い「配偶者手当(月2万円以上等)」が支給されており、年収制限を超えると手当が消滅する世帯
- 短時間労働を維持し、細かな確定申告や年末調整の手続き負担を最小限に抑えたい人
▼「壁を突破して160万円以上」稼ぐ働き方が向いている人
- 将来受け取る厚生年金の受給額を増やし、万一の際の障害厚生年金・傷病手当金などの保障を手厚くしたい人
- 社会保険料が引かれても、年収160万〜180万円以上までシフトを伸ばして世帯純手取りを確実に底上げできる人
- 将来的な正社員登用やキャリア自立を見据え、就労経験とスキルを着実に蓄積したい人
昭和から平成にかけて定着した「夫が主たる稼ぎ手、妻は扶養内で家計を補助する」という家族モデルは、令和の制度下では社会保険料負担やインフレによる実質賃金低下リスクに直面しています。税金控除の数万円にとらわれて労働時間を抑制するよりも、社会保険に自ら加入して将来の公的年金を増やしつつ、160万円以上の手取り拡大ラインを目指すことが、長期的な家計防衛において極めて合理的な選択肢となります。
【配偶者控除と配偶者特別控除の違い】に関するよくある質問(FAQ)
Q1:妻がパートで年収140万円稼いだ場合、夫の税金はどうなりますか?
A1:配偶者特別控除が適用されます。夫の給与年収が1,095万円以下であれば、配偶者控除と全く同額の「38万円」が夫の所得から控除されるため、夫側の所得税・住民税が増えることはありません。ただし、妻自身の所得税・住民税が発生し、勤務先の規模等によっては妻自身に社会保険料の負担が生じます。
Q2:夫婦ともに正社員でフルタイム共働きの場合、配偶者控除は使えますか?
A2:お互いの給与年収が201.6万円を超えている場合、配偶者控除および配偶者特別控除のどちらも利用できません。共働き正社員世帯では、双方がそれぞれ自身の「基礎控除」や「社会保険料控除」を利用して税金を計算します。
Q3:年収と所得は何が違うのですか?年末調整の書類で間違えやすいポイントは?
A3:「年収(収入)」は会社から支給される総支給額(交通費等を除く額面金額)であり、「所得」は年収から「給与所得控除(最低55万円)」を引いた後の金額です。年末調整の申告書には「年収」ではなく「合計所得金額」を計算して記入する必要があるため、額面年収をそのまま書かないよう注意してください。
まとめ:今後の動向と失敗しないための世帯戦略
配偶者控除と配偶者特別控除は、「103万円」を境界に切り替わるものの、配偶者本人の年収が「150万円以下」かつ夫の年収が「1,095万円以下」であれば、満額38万円の控除メリットを等しく享受できます。
真に警戒すべきは税金の控除切れではなく、106万円・130万円を契機とする「社会保険の扶養脱退」による手取り目減りです。目先の税制控除額だけに惑わされず、社会保険料、勤務先の配偶者手当、そして将来の厚生年金受給額までを含めた「トータルの世帯設計」を行うことが、これからの時代を生き抜く確実な家計防衛につながります。 (出典: 配偶 者 控除 配偶 者 特別 控除 違い(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
