労働保険の概算・確定申告書書き方と増加概算の全貌【2026最新】
毎年6月1日から7月10日にかけて全国の企業を慌ただしくさせる労働保険の年度更新業務。厚生労働省や各都道府県労働局から届く「労働保険概算・増加概算・確定保険料申告書」を前に、実務担当者の多くが記入方法や計算の複雑さに頭を悩ませています。特に事業拡大に伴う急激な人員増雇や賃金引上げが進む局面では、通常の年度更新だけでなく「増加概算保険料の申告」という特殊な手続きが発生し、申告漏れによる追徴金リスクに直面する現場も少なくありません。
賃金総額の算定基準、労災保険率・雇用保険率の適用、延納(分割納付)の要件、そして過不足額の還付充当処理まで、労働保険料の申告には実務上の落とし穴が無数に存在します。本稿では、人事労務の現場取材と関係省庁の最新通達をもとに、2026年最新の法令基準に即した申告書の記入ポイントから電子申請の実務フローまでを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:概算保険料・確定保険料・増加概算保険料の違いを把握し、申告書の各ブロック(前年度確定・当年度概算)の正しい記入順序をマスターする。
- 要点2:年度途中で従業員増や賃金引上げにより見込賃金総額が「2倍を超え」かつ「保険料差額が13万円以上」生じる場合は、30日以内の増加概算申告が義務となる。
- 要点3:e-Govによる電子申請の普及に伴い、計算ミスの自動検知や延納(3回分割)申請が効率化された一方、法定納期限を超過した際の延滞金・追徴金ペナルティは極めて厳格化している。
【2026年最新】労働保険年度更新マニュアル|概算・確定申告書の基本構造
労働保険(労災保険・雇用保険)は、毎年4月1日から翌年3月31日までの1年間(保険年度)を単位として計算されます。企業は、前年度に実際に支払った確定保険料の精算と、当年度に支払う見込みの概算保険料の申告・納付を同時に行う必要があります。これが実務上「年度更新」と呼ばれる手続きです。
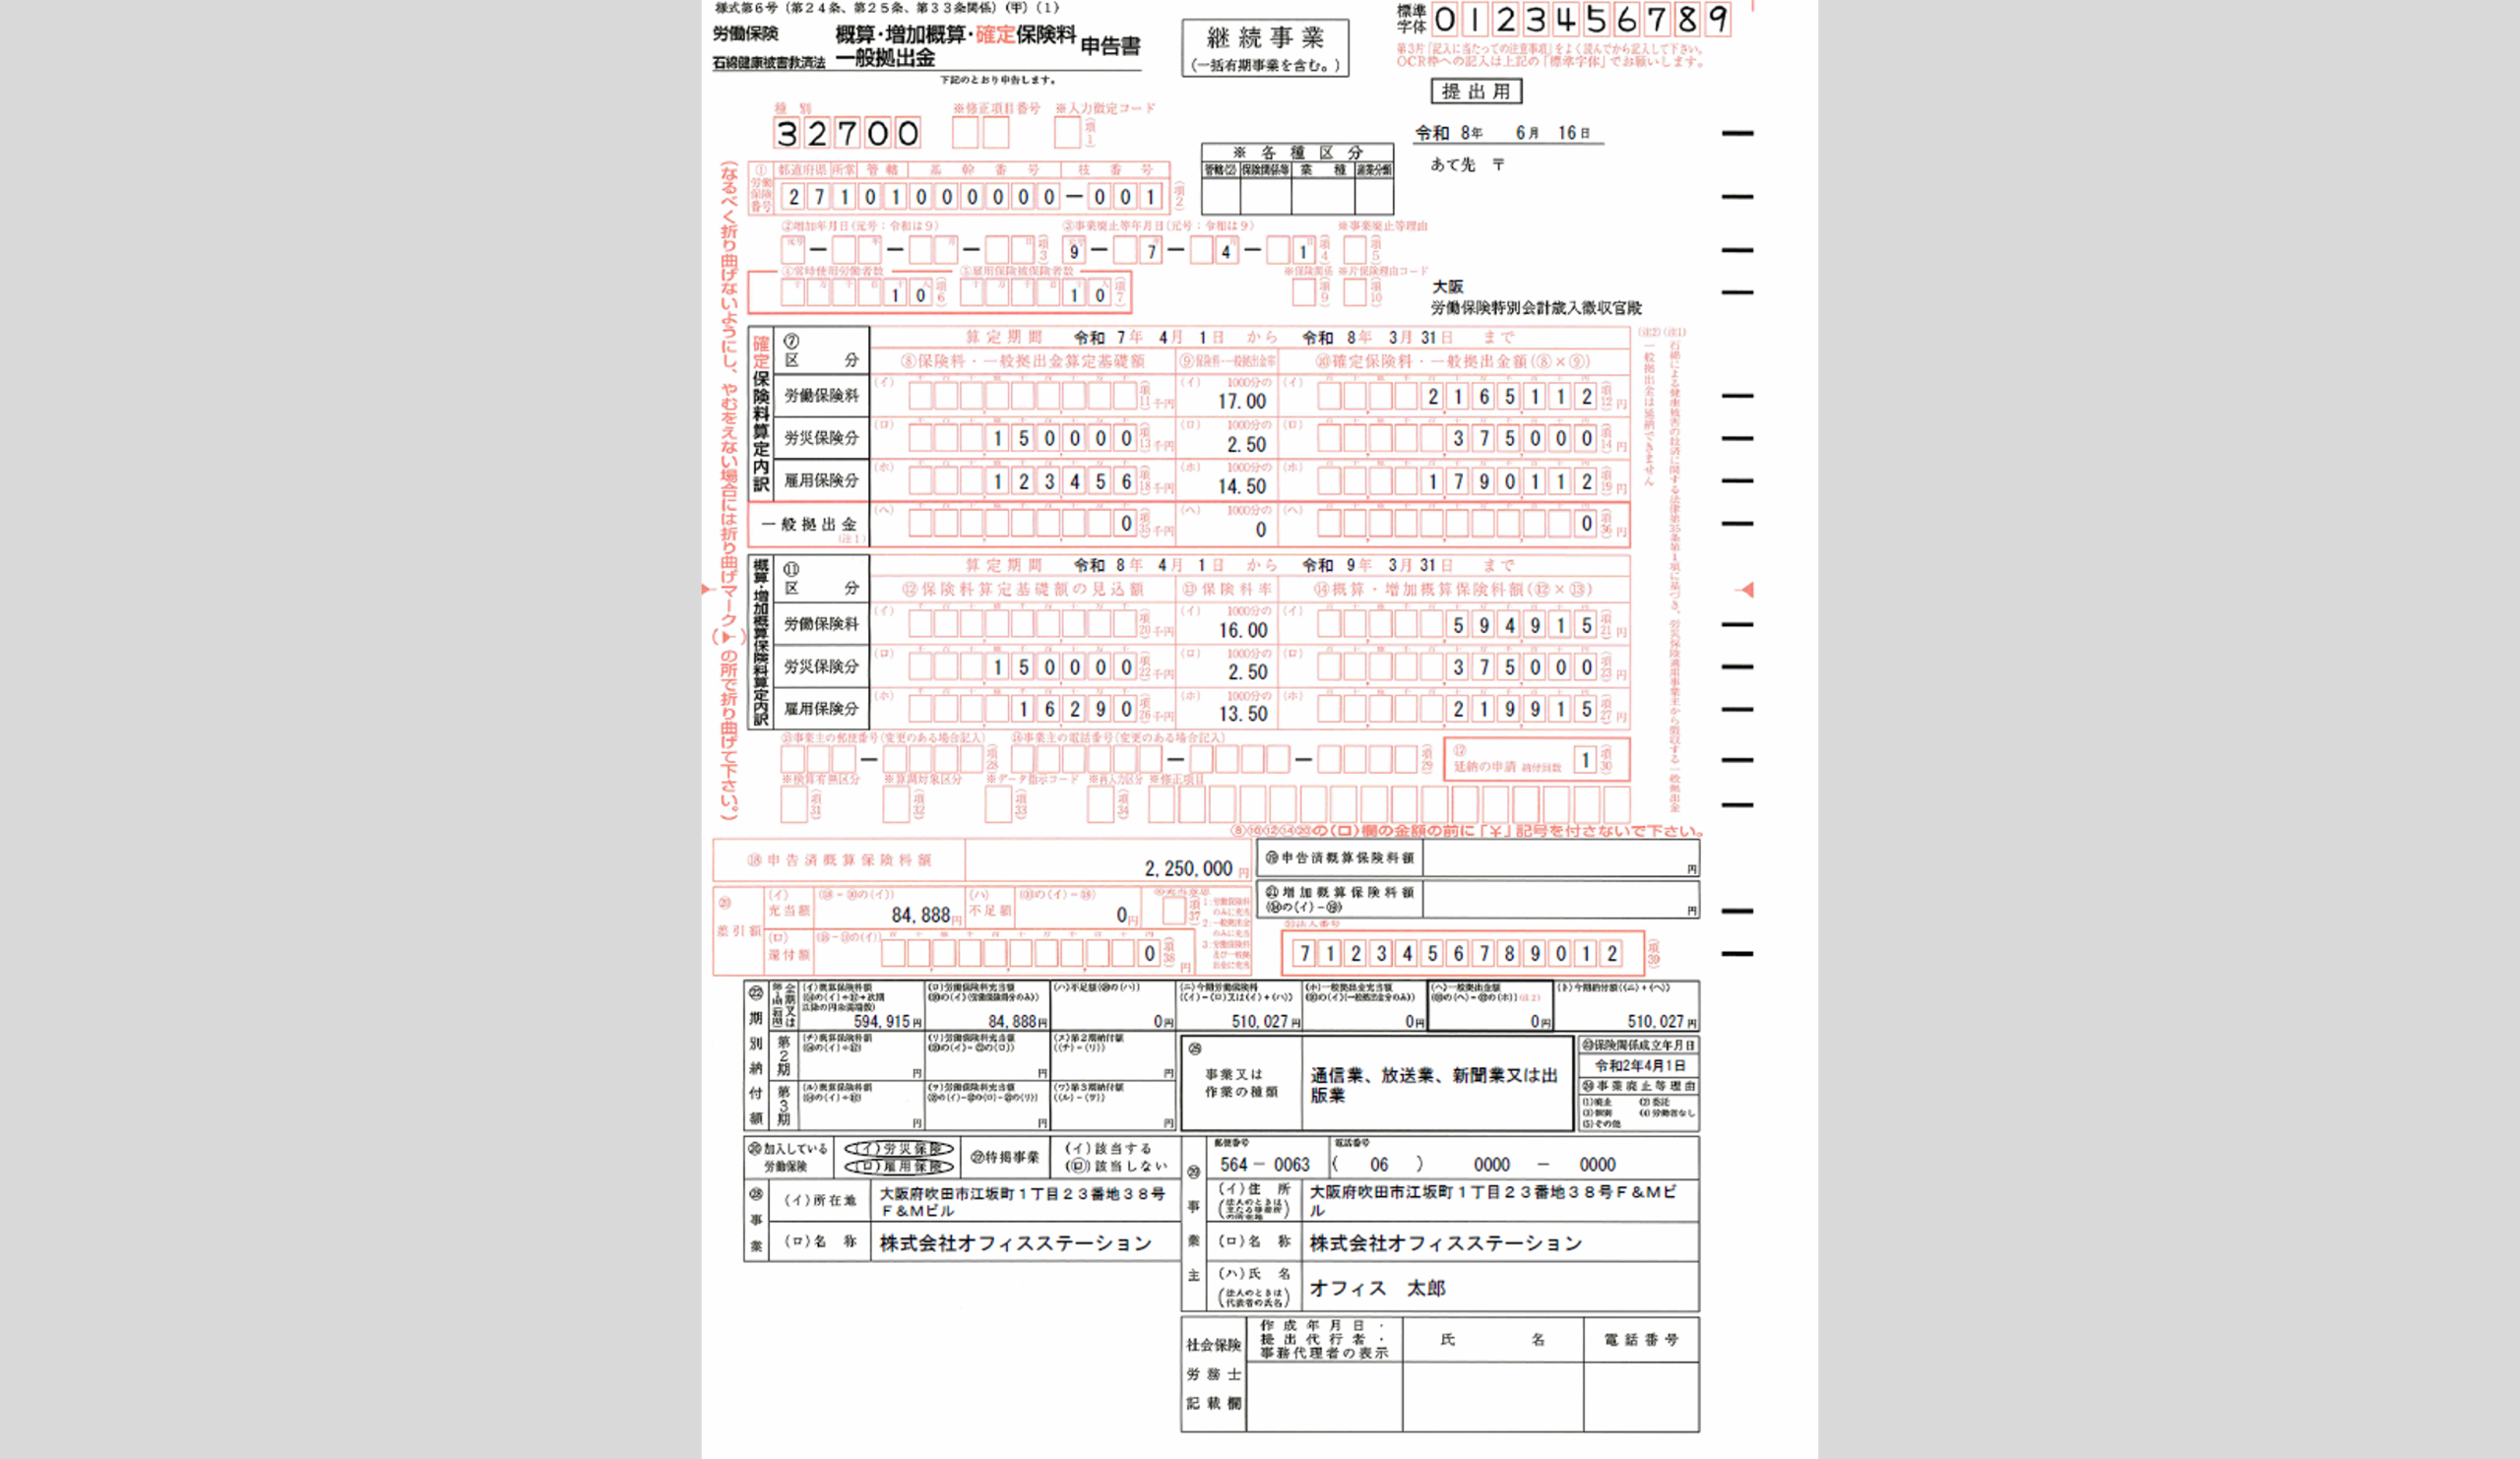
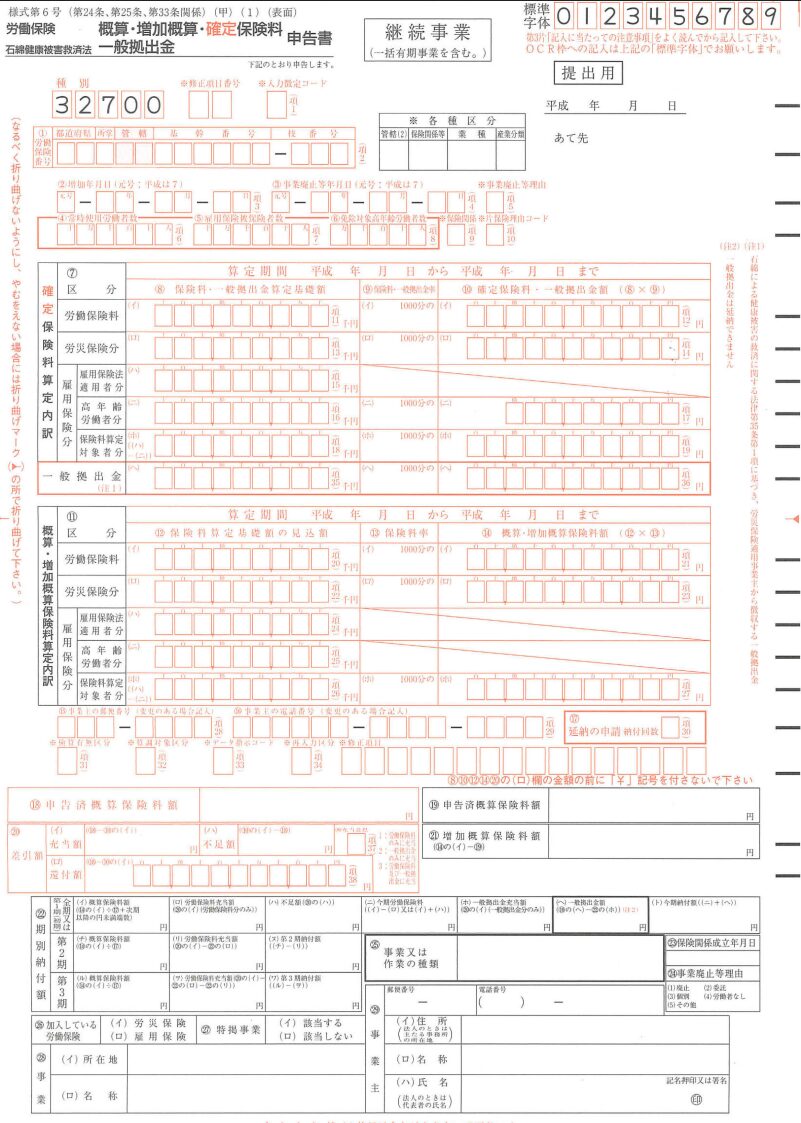
申告書の様式は、緑色や茶色など複写式の専用用紙(様式第8号)が送付されてくるほか、現在は政府の電子申請窓口であるe-Gov(イーガブ)を通じたオンライン手続きが標準化しています。申告書の全体構造は大きく以下の3つの領域に分かれています。
- 確定保険料算定内訳(前年度の実績):前年度(前年4月1日〜当年3月31日)に全労働者へ支払った確定賃金総額に、それぞれの保険料率を乗じて確定保険料を算出する領域。
- 概算保険料算定内訳(当年度の見込み):当年度(当年4月1日〜翌年3月31日)に使用する全労働者の見込賃金総額(原則として前年度実績と同額、または賃金総額が半分〜2倍未満の見込み)に基づき概算額を算出する領域。
- 差引納付額・充当還付の計算領域:前年度に納付済みの概算保険料と前年度確定保険料を比較し、生じた過不足分(不足なら追納、過納なら当年度概算へ充当または還付)を当年度概算保険料と合算・相殺して最終的な「今期納付額」を確定させる領域。
実務担当者がまず押さえるべきは、賃金総額の計算方法における除外対象の明確化です。基本給、残業手当、通勤手当、賞与などはすべて算定基礎に含まれますが、役員報酬(労働者兼務役員の役員分賃金を除く)、退職金、結婚祝金などの恩恵的給付は算定から除外されます。この切り分けを誤ると、後述する労働局の立ち入り調査で是正勧告を受ける最大の要因となります。
賃金総額が急増したときの必須手続き|増加概算保険料の申告要件と判断基準
急成長企業や事業拡大期にある事業所で最も見落とされがちなのが、増加概算保険料の申告手続きです。期初に申告した概算保険料はあくまで「見込み」ですが、年度の途中で従業員を大幅に増員した場合や、ベースアップによって賃金総額が急増した場合、法定の要件を満たすと年度途中であっても差額を申告・納付しなければなりません。
労働保険徴収法が定める増加概算保険料の具体的な申告要件は、以下の2点を「同時に」満たした場合です。
| 判定基準項目 | 法律上の発動条件 | 実務現場での具体例 | 対応期限・注意事項 |
|---|---|---|---|
| 賃金総額の増加割合 | 当初見込賃金総額の2倍(200%)を超える見込みとなったとき | 当初見込3,000万円に対し、新規採用等で年度内総額が6,500万円に達する見通しが立った場合 | 事由が発生した日(増額が見込まれた日)の翌日から30日以内に申告・納付 |
| 保険料増加額の基準 | 増加後の概算保険料との差額が13万円以上生じること | 労災・雇用保険料の増加分合計が130,000円を超えている状態 | 申告書種別「増加概算」を選択し、所轄の労働基準監督署等へ提出 |
| 事業規模の縮小・減少 | 賃金総額が半分以下になった場合でも減額申告は任意 | 事業縮小で大幅に賃金総額が減っても次期確定申告で精算可能 | 早期に還付を受けたい場合のみ「概算保険料減額申請書」を提出 |
「賃金総額が2倍を超え、保険料差額が13万円以上」という条件が発生したにもかかわらず増加概算の申告を放置した場合、翌年の年度更新時に一括精算するだけでは済まず、調査によって追徴金(10%)や延滞金が課されるリスクが生じます。急拡大中のベンチャー企業や大型受注で季節労働者を大量雇用した現場では、月次の給与台帳集計と連動した厳密な進捗監視が欠かせません。
【実態検証】利用者の生の声と現場目線で見えたリアルな躓きポイント
総務・人事担当者が集うコミュニティや実務Q&Aフォーラムを検証すると、毎年6月・7月には悲鳴に近い相談が数多く寄せられています。都内の中小IT企業で労務責任者を務める担当者は、過去の取材で次のように証言しています。
「前任者から引き継いだエクセル計算シートの数式が一部ズレており、役員報酬のうち兼務役員としての労働者部分賃金がまるまる漏れていました。労働基準監督署の定期監査で指摘され、過去2年分に遡って追徴金を支払う羽目になったときの冷や汗は忘れられません。申告書の枠は小さく、端数処理(1円未満切り捨て・四捨五入のルール)も雇用保険と労災保険で異なるため、紙の申告書を手書きしていた頃は毎年胃が痛む思いでした」
また、SNS上でも「一般拠出金率(1,000分の0.02)の計算を忘れて合計金額が合わない」「延納申請の期日管理を間違えて2期目の納付書を失念していた」といったリアルな失敗談が頻繁に共有されています。こうした現場の混乱を防ぐためにも、申告書記入時の定石と電算化のメリットを正しく把握することが急務となっています。
労働保険申告書の書き方と記入ミスを防ぐ決定的なポイント
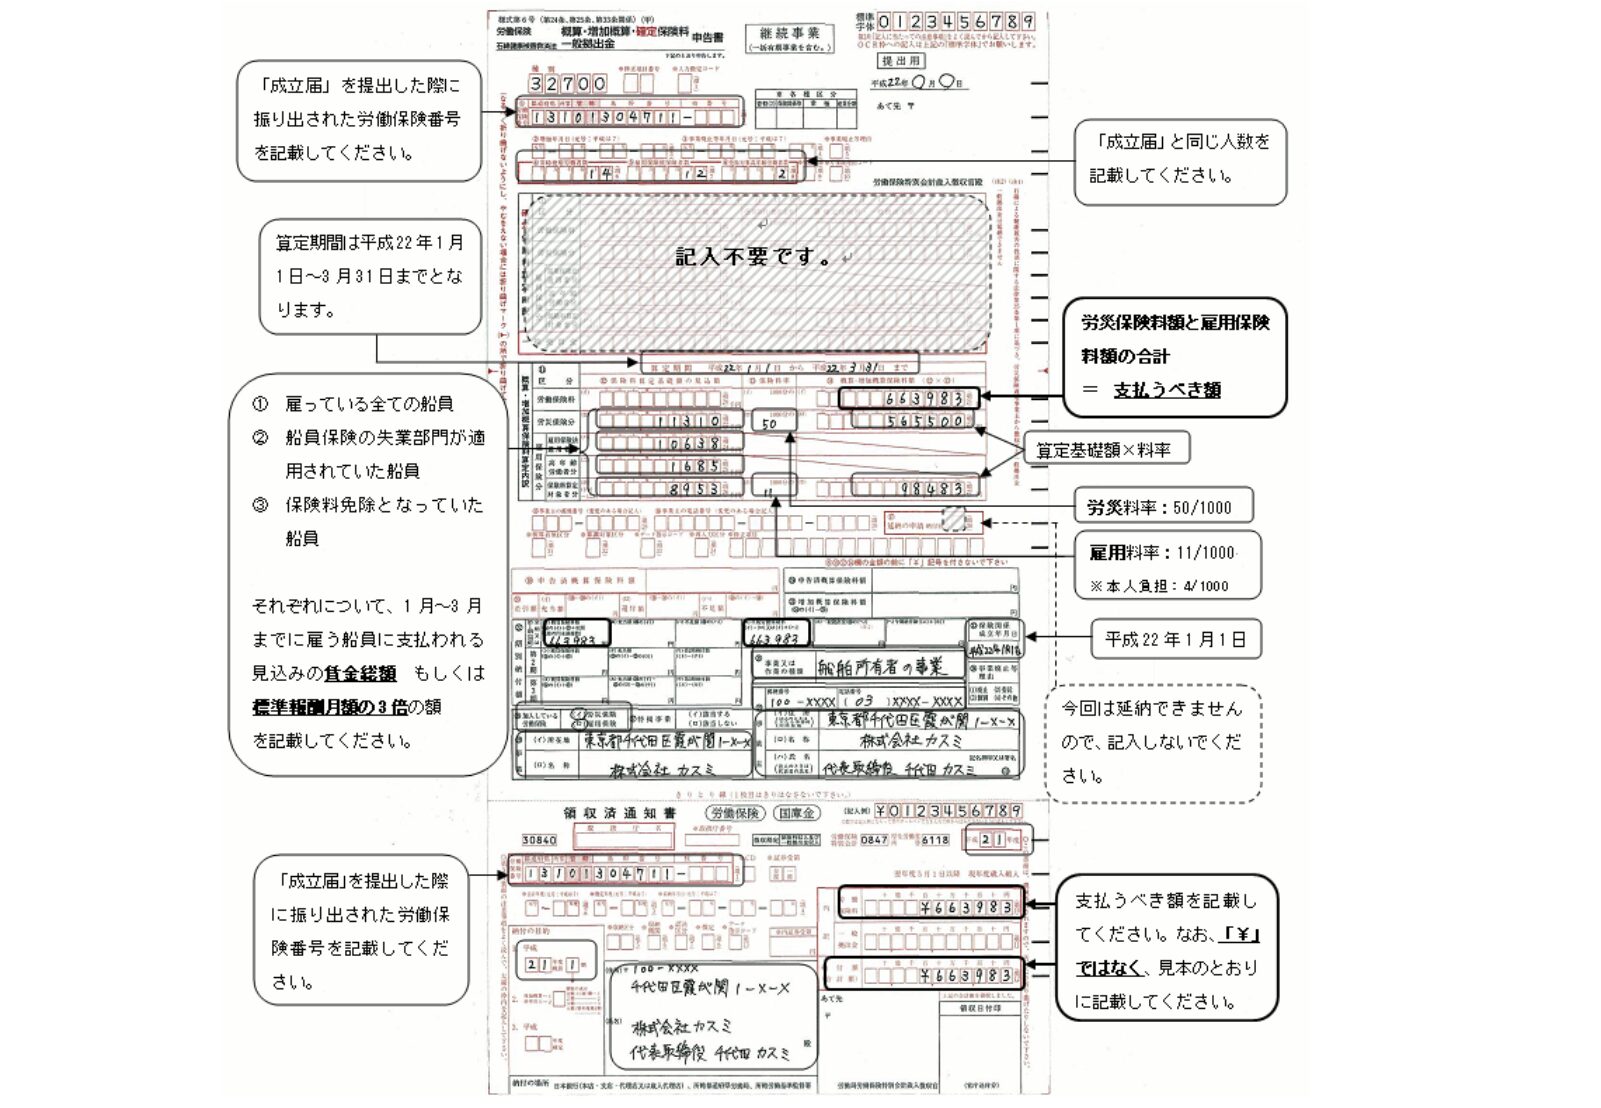
複写式申告書(様式第8号)の記入、または電子申請画面での入力において、誤りが集中する箇所は決まっています。ここでは、ミスのない完全な申告書を作成するための手順を整理します。
1. 労働保険料率の正確な適用(労災保険率+雇用保険率)
事業の種類ごとに細かく定められている労災保険率と、事業形態(一般の事業、農林水産・清酒製造、建設等)で分かれる雇用保険率を正しく適用します。特に注意が必要なのは、建設業などの二元適用事業です。二元適用事業では、労災保険(現場分・事務所分)と雇用保険で申告書自体が分かれるため、提出先や労働保険番号の取り違えに細心の注意を払わなければなりません。
2. 過不足額の「充当」と「還付」の正しい選択
前年度の確定保険料が概算保険料より少なかった場合、納めすぎた保険料(過大納付額)が発生します。この過納分は、通常「当年度の概算保険料に充当」します。申告書上の充当額欄に金額を転記することで、当年度に納める実質額を自動相殺できます。もし事業廃止等で当年度の概算保険料が発生しない場合や全額返還を希望する場合は、「還付請求書」を別途添付して労働局へ提出する流れとなります。
3. 分割納付(延納)の活用と納期限の管理
概算保険料の総額が一定額以上(労災・雇用両方成立の場合は40万円以上、一方のみ成立の場合は20万円以上)、または労働保険事務組合に事務委託している事業所は、年3回の延納(分割納付)が認められています。
- 第1期納期限:7月10日(申告書提出時)
- 第2期納期限:10月31日
- 第3期納期限:翌年1月31日
延納を利用する場合は、申告書内の「延納の申請」欄に該当する期数を明記し、各期ごとの納付額を正確に按分して記入します。
一般に知られていない盲点とネットの誤解
労働保険の手続きに関して、Web上や一部の誤った解説記事で見受けられる代表的な誤解を是正します。
誤解1:「パートやアルバイトの賃金は雇用保険に入っていなければ全て除外できる?」
真相:労災保険と雇用保険で対象範囲が全く異なります。
労災保険は、雇用形態や勤務時間を問わず、1日だけの短期アルバイトやパートタイマーを含む「すべての労働者」に適用されます。したがって、労災保険分の賃金総額にはパートの給与も全額算入しなければなりません。一方、雇用保険分の賃金総額には、週所定労働時間20時間以上かつ31日以上の雇用見込みがある「雇用保険被保険者」の賃金のみを算入します。この2つの「賃金総額の差」を理解していないと、重大な申告ミスにつながります。
誤解2:「申告書はポスト投函すればいつ届いても大丈夫?」
真相:法定納期限(7月10日)を過ぎると即座に滞納扱いとなるリスクがあります。
労働保険料の申告書および納付書は、所轄の都道府県労働局、労働基準監督署、または日本銀行(代理店である市銀・信金・郵便局等)の窓口で受理されます。郵送提出の場合の消印有効ルールや窓口での受領印確認、あるいはe-Gov電子申請における到達日時のタイムスタンプを確実に管理しないと、期限超過として延滞金(年利計算)が課される対象となります。
【プロの結論】自社内製化が向いている企業・社労士へ委託すべき企業の境界線
労働保険の申告実務を完全に社内で完結させるべきか、社会保険労務士(社労士)や労働保険事務組合へ外部委託すべきかは、事業の複雑性と組織体制によって明確に分かれます。
| 区分 | 該当する事業所の特徴 | 推奨される対応策 |
|---|---|---|
| 社内完結(内製化)が適している企業 | ・一元適用事業(一般オフィス・飲食・小売等) ・従業員数の変動が年±20%以内 ・クラウド給与ソフトとe-Govが連携済み | 給与ソフトから賃金集計表を出力し、e-Gov電子申請で直接申告。コストを抑えつつ即日完了を目指す。 |
| 外部委託(社労士・事務組合)を強く推奨する企業 | ・建設業・林業などの二元適用事業 ・年間で人員が急増し増加概算が見込まれる ・事業主の特別加入制度を利用したい | 労働保険事務組合へ委託し、事業主自身の労災加入を確保しつつ、保険料額にかかわらず延納特例を享受する。 |
【労働保険の概算・増加概算・確定保険料申告書】に関するよくある質問(FAQ)
Q1:年度更新の申告書を書き損じた場合、二重線で訂正して提出できますか?
A1:はい、訂正印は不要で、間違えた箇所に二重線を引き、余白に正しい数値を記入すれば受理されます。ただし、OCR(光学文字認識)用紙の読み取り枠内を汚すと機械処理でエラーの原因となるため、枠外に明瞭に記入するか、管轄の労働基準監督署で新しい申告用紙を再交付してもらうのが安全です。電子申請(e-Gov)であれば入力データの修正だけで完結します。
Q2:増加概算保険料の申告書は、いつどこに提出すればよいですか?
A2:賃金総額が2倍を超え、かつ差額が13万円以上増加することが確実となった日(事由発生日)の翌日から30日以内に提出します。提出先は所轄の労働基準監督署(または都道府県労働局)です。専用の納付書を用いて金融機関窓口で増加概算額を納付します。
Q3:役員報酬は労働保険の賃金総額に含まれますか?
A3:原則として代表取締役や取締役などの役員報酬は算定対象外です。ただし、「使用人兼務役員(部長職などを兼務する取締役)」であり、役員報酬とは明確に区分して従業員としての給与・賞与が支払われている場合は、その労働者としての賃金部分のみを算入対象とします。
Q4:前年度の概算保険料が多すぎて確定額を引いても大幅に余っています。返金口座はどう指定しますか?
A4:充当せず全額還付を受ける場合は、年度更新申告書と一緒に「労働保険料・一般拠出金等還付請求書」を提出します。その用紙に受取希望の銀行口座情報(法人口座名義)を明記することで、後日、国庫から指定口座へ直接還付金が振り込まれます。
まとめ:今後の動向と失敗しないための判断基準
労働保険の年度更新業務は、企業のコンプライアンス遵守と適正な財務管理を測るバロメーターです。特に事業成長に伴う賃金の伸長や人員増がある企業においては、「通常の年度更新」と「増加概算保険料の申告」の2段構えでリスクを捉えておく必要があります。
申告期限間際になって慌てないための鉄則は、4月〜5月の段階で給与台帳の年間集計を早期に確定させ、パート・アルバイトや兼務役員の算入区分を精査しておくことです。また、紙の書類郵送による紛失や記載ミスを防ぐためにも、e-Govを活用した電子申請体制の構築を進めることが、2026年以降のバックオフィス業務における最も確実な防衛策となります。 (出典: 労働 保険 概算 増加 概算 確定 保険 料 申告 書(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
