分割払いはやめたほうがいい?手数料の罠と知られざる信用リスク
高額な家電製品やスマートフォンの購入、あるいは突然の出費が重なった際、家計の救世主に見えるのがクレジットカードの「分割払い」です。月々の支払額を数千円程度に抑えられるため、「これなら無理なく支払える」とレジ前やECサイトの決済画面でつい選択してしまう方も少なくありません。しかし、ファイナンシャルプランナーや金融機関の現場からは、口を揃えて「分割払いは原則としてやめたほうがいい」という強い警告が発せられています。
手元に現金がなくても欲しいものが手に入る便利さの裏側には、複利で膨らむ実質年率の重圧や、将来のライフプランを揺るがす信用情報への悪影響が潜んでいます。目先の支払いを先送りする行為が、なぜ「実質的な借金」として家計を蝕んでいくのか。本稿では、表面的な金利計算にとどまらず、2026年現在の最新金融情勢を踏まえたリスクの実態と、後悔しないための防衛策を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:分割払いは年利12.0〜15.0%前後の手数料が発生し、ポイント還元を遥かに上回る大損を抱える構造である。
- 要点2:利用残高が信用情報機関に「割賦残高」として記録され、住宅ローンや自動車ローンの審査落ち原因になる。
- 要点3:2回払いや公式の無金利キャンペーンを除き、原則は一括払いを選択し、残債がある場合は即座の繰り上げ返済が鉄則となる。
【決定的な理由】「分割払いはやめたほうがいい」と専門家が警告する背景
消費者が分割払いを躊躇なく利用してしまう最大の要因は、「借金をしている」という痛税感ならぬ「支払いの痛み」が極限まで薄められている点にあります。現金を消費者金融の窓口で借りる行為には強い心理的抵抗を覚える人でも、手持ちのクレジットカードで「10回払い」を選ぶことには罪悪感を抱きにくい傾向が見られます。しかし、金融工学や法的性質から見れば、分割払いはカード会社から借金をして利息を支払っている状態と何ら変わりません。
特に見過ごせないクレジットカード分割払いデメリットの筆頭が、実質年率12.0%〜15.0%程度という極めて高い手数料率です。メガバンクの普通預金金利が上昇傾向にある昨今の経済環境下であっても、この15%前後という金利水準は、事業用融資や一般的な使途自由ローンと比較して突出して割高な設定です。毎月の引き落とし額が数千円刻みになることで負担感が覆い隠されますが、支払総額で検証すると本体代金の1割以上を手数料としてカード会社へ寄付している計算になります。
さらに、分割払いを常態化させると「未来の可処分所得」を前借りし続ける生活習慣が定着します。毎月の給与から自動的に過去の消費の精算が差し引かれるため、貯蓄のペースが著しく鈍化します。家計再生の相談現場では、「毎月の手取りに対して固定費が高すぎる」と悩む相談者の明細を確認したところ、過去数年間にわたる分割払いの残債が何本も重複していたケースが後を絶ちません。これこそが、専門家が「今すぐやめるべき」と断言する構造的な罠です。
分割払い手数料計算シミュレーション|一括払いとの決定的なコスト差
分割払いがどれほど資産形成の足を引っ張るのか、具体的な数値で確認してみましょう。一般的な大手カード会社(実質年率15.0%)を利用して、20万円のノートパソコンを購入した場合の分割払い手数料計算シミュレーションを以下の表にまとめました。
| 支払方法・回数 | 詳細・数値データ(20万円利用時) | 手数料総額・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 一括払い(翌月) | 月々:200,000円×1回 支払総額:200,000円 | 0円(実質金利 0%) | 最も経済的。ポイント還元が100%利益として手元に残る。 |
| 3回分割払い | 月々:約68,340円×3回 支払総額:約205,020円 | 約5,020円(実質年率 12.0〜15.0%) | 短期返済だが、それでも還元ポイントを丸ごと吹き飛ばす手数料。 |
| 12回分割払い(1年) | 月々:約18,050円×12回 支払総額:約216,600円 | 約16,600円(実質年率 15.0%前後) | 周辺機器がもう1台買える損失。月々数千円の錯覚に騙されている典型例。 |
| 24回分割払い(2年) | 月々:約9,690円×24回 支払総額:約232,560円 | 約32,560円(実質年率 15.0%前後) | 極めて危険。本体価格の16%以上を金利として捨てている状態。 |
ここで冷徹に直視すべきは、一括払いポイント還元率比較との圧倒的な格差です。年会費無料のクレジットカードで得られる還元率は、通常0.5%〜1.0%程度、高還元率カードでも1.5%〜2.0%に過ぎません。20万円を一括で支払えば、2,000円分相当のポイントが純粋な利益として手に入ります。
ところが12回払いに指定した瞬間、手数料として16,600円を支払うことになります。手に入るポイントが2,000円分あっても、差し引きでマイナス14,600円の純損失です。「ポイントが貯まるからクレジットカードで払う」という動機で決済しながら、その裏で還元額の数倍から数十倍の手数料を差し出す構図は、経済合理性の観点から見れば完全な本末転倒と言わざるを得ません。
似て非なる危険性|分割払いとリボ払いの違いと「終わらない仕組み」
ネット上の金融解説記事では「分割払いよりリボ払いのほうが危険」という論調が目立ちますが、両者の本質的な類似性と相違点を正しく整理しておく必要があります。分割払いとリボ払いの違いは、主に「支払回数を固定するか」「毎月の支払額を固定するか」という返済設計にあります。
リボ払い(リボルビング払い)は、どれだけ高額な買い物を重ねても月々の支払いが例えば「毎月1万円」などに固定されます。これがリボ払い終わらない仕組みを生み出す元凶です。元金が減らないまま実質年率15.0%の手数料が毎月優先的に引かれるため、借入残高が減るペースが極めて遅く、雪だるま式に残高が膨れ上がっていきます。
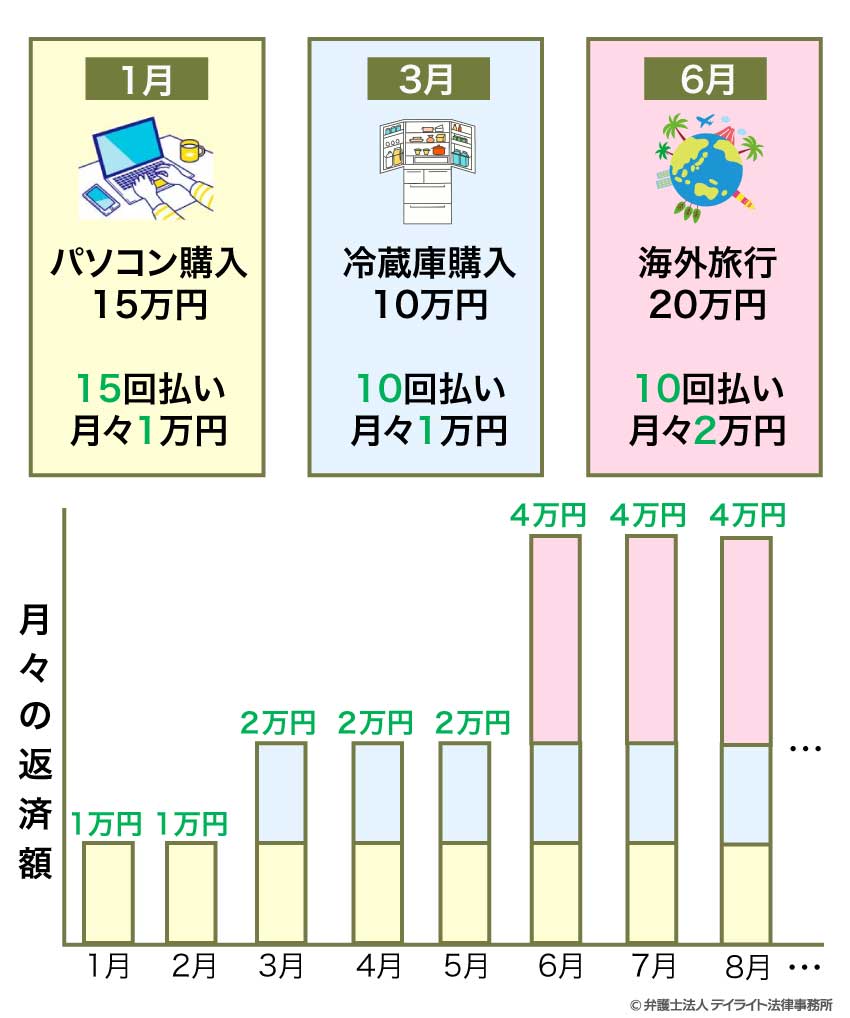
一方、分割払いは「10回」「24回」とあらかじめゴール(完済月)が決まっているため、リボ払いのように永遠に支払いが続くわけではありません。しかし、だからといって安全であると錯覚するのは禁物です。分割払いを頻繁に利用する人は、1つの支払いが終わる前に次の商品を別の分割払いで重ねて購入する傾向があります。結果として毎月の引き落とし総額が跳ね上がり、支払いが追いつかなくなる分割払い借金地獄理由がここにあります。
また、購入後に家計が苦しくなり、WEB明細から「あとから分割」へ変更しようとして審査落ちするトラブルも多発しています。あとから分割審査落ちる理由としては、すでに割賦利用可能枠の限度額に達していることや、他社を含めた総借入額が年収に対して過大になっていることが挙げられます。変更審査に落ちた場合、翌月に想定外の一括請求が一気に押し寄せ、家計が破綻する引き金になるケースも散見されます。

【実態検証】知られざる信用情報への影響とブラックリスト入りの境界線
「分割払いは期日通りに引き落とされていれば信用に傷はつかない」と思い込んでいる利用者は非常に多いですが、これは半分正しく、半分は危険な誤解です。利用者の生々しい体験談や住宅ローン審査の現場では、分割払いの存在そのものが審査否決の決定打となる事例が後を絶ちません。
クレジットカードで3回以上の分割払いを利用すると、その契約情報と残高は信用情報機関(CICやJICC)に「包括信用購入あっせん(割賦残高)」としてリアルタイムで登録されます。ここで重要になるのが分割払い信用情報ブラックリスト影響のメカニズムです。延滞を起こしていなくても、多額の分割残高を抱えていること自体が、他社のローン審査において「過剰債務リスク」とみなされるのです。
実際に、不動産売買の現場で起きた実例を見てみましょう。30代前半の会社員男性が、年収600万円で4,500万円の住宅ローン事前審査を申し込んだところ、予期せぬ「否決(審査落ち)」の通知を受けました。原因を信用情報開示で突き止めたところ、過去1年半の間に購入した最新スマートフォン2台、ハイエンド家電、高級腕時計など、合計6本の分割払い(残債総額約120万円)が登録されていたのです。
住宅ローンやショッピングローン審査基準では、年収に対する年間返済総額の割合を示す「返済負担率(返済比率)」が厳格にチェックされます。一般的にこの比率は30〜35%以内が上限とされますが、ここには住宅ローン自体の返済額だけでなく、分割払いの月々の支払い額も100%合算されます。毎月3万円の分割払いがあるだけで、借入可能額が数百万円単位で削られ、最悪の場合は事前審査そのものを落とされる事態に直結します。
例外はあるのか?「2回払い」や「無金利キャンペーン」の賢い活用法と落とし穴
ここまでのリスクを踏まえた上で、例外的に家計へのダメージをゼロに抑えられる分割手法についても触れておく必要があります。すべての分割払いが悪というわけではなく、仕組みを熟知した上での限定的な活用法が存在します。
まず代表的な例外が、分割払い2回払い手数料無料の制度です。多くのクレジットカード会社(三井住友カード、JCB、楽天カードなど)では、2回分割払いに限り手数料を完全無料(年利0%)としています。冬のボーナスまでのつなぎ資金として利用する場合や、一時的な大型支出を2ヶ月に分散させたい場合、2回払いであれば金利負担なしでキャッシュフローを平滑化できます。ただし、カード会社によっては2回払いに対応していない加盟店もあるため、事前の規約確認が欠かせません。
もう一つの例外は、家電量販店やApple Store、自動車ディーラー等で展開される無金利分割払いキャンペーン注意点を理解した上での利用です。信販会社(ジャックスやオリコ等)が提供する「金利手数料ゼロ円キャンペーン」は、販売促進費としてメーカーや販売店が利息を全額肩代わりしているため、利用者の実質的な金利負担はゼロです。
ただし、ここにも巧妙な心理的落とし穴があります。無金利であっても「信用情報機関に割賦残高が記録される」という事実に変わりはありません。さらに、「金利がつかないなら」と本来の予算を超える高額な上位モデルを購入してしまう行動トラップに陥りやすくなります。手数料が無料であっても、借金を背負っている本質に変わりはないという自覚が必要です。
もし現在、手数料の発生する3回以上の分割払いやリボ残高を抱えている場合は、一刻も早くクレジットカード繰り上げ返済方法を確認してください。カード裏面のカスタマーデスクへの電話や、会員専用WEBサイトから手続きを行うことで、指定口座への振込や次回来引き落とし額の増額が可能です。元金を1日でも早く減らすことこそが、実質年率15%の損失を食い止める最も確実な金融防衛策です。

【プロの結論】行動経済学から見る「分割払い借金地獄」の心理構造と利用基準
人間は本来、目の前の快楽を過大に評価し、将来訪れる痛みを過小評価してしまう「現在バイアス(双曲割引)」と呼ばれる心理的偏向を抱えています。20万円のバッグを一括で買う痛みは強烈ですが、「月々8,000円」と言われると脳内の警戒アラートが解除されてしまいます。カード会社やEC事業者は、この人間の認知の歪みを巧みに利用して購買行動を喚起しているのです。
「分割払いはやめたほうがいい」という教訓は、単なる金銭的損得の議論にとどまりません。過去の自分がした消費のツケを毎月支払い続ける状態は、無意識のうちに精神的な閉塞感を生み出します。健全な家計管理の本質とは、「現在の収入で未来の選択肢を増やすこと」であり、「過去の消費のために未来の労働力を縛ること」ではありません。
最後に、現場の取材経験と金融データから導き出した「分割払いを利用してもよい人」と「絶対に避けるべき人」の客観的な境界線を提示します。
【分割払いを利用しても破綻しない人の条件】
・手元に一括で支払える十分な現預金(生活防衛資金とは別)を保有していること
・手数料が完全に無料である「2回払い」または「無金利キャンペーン」のみを利用すること
・今後1〜2年以内に住宅ローンや教育ローンの本審査を受ける予定が一切ないこと
【今すぐ分割払いをやめるべき人の条件】
・「手元に現金がないから」という理由で3回以上の分割払いを選択しようとしている人
・すでに複数のカードやローンで分割残債が併存している人
・近いうちにマイホームや車の購入、あるいは転職などライフステージの転換を控えている人
【分割払い やめた ほうが いい】に関するよくある質問(FAQ)
Q1:スマホの端末代金を24回や36回で分割購入するのもやめたほうがいいですか?
A1:大手キャリアの「端末購入プログラム」は金利手数料が0%に設定されていることが多く、経済的な金利負担はありません。ただし、これも信用情報上は立派な「個別信用購入あっせん契約(割賦契約)」です。月々の通信料と一緒に引き落とされるため借金の意識が薄れがちですが、残高は個人信用情報に載るため、支払いの遅延は一発で信用情報に傷(異動情報)をつける原因になります。管理を徹底できる方以外は、一括購入または中古端末の活用を推奨します。
Q2:すでに3回以上の分割払いをしてしまっています。途中で一括返済できますか?
A2:はい、可能です。多くのカード会社では「繰り上げ返済」または「一括繰り上げ」を受け付けています。サポートデスクに電話するか、アプリ等の会員ページから申請し、指定口座への振込等を行うことで残債を一括清算できます。完済した日以降の手数料は発生しなくなるため、手元資金に余裕ができた時点で速やかに全額清算するのがベストです。
Q3:分割払いの手数料を節約するために「あとからリボ」にするのはありですか?
A3:絶対に避けてください。分割払いからリボ払いへの変更は、火を消すためにガソリンを注ぐような極めて危険な行為です。リボ払いは毎月の返済額を抑えられる代わりに、元金がほとんど減らず、分割払い以上に高額な手数料を長期間支払い続けることになります。カード会社がポイント進呈などを餌に「あとからリボ」を推奨してきても、応じるべきではありません。
Q4:2回払いなら本当に信用情報や家計へのリスクはありませんか?
A4:手数料という金銭的コストの面ではリスクはゼロです。カード会社からの信用評価にも傷はつきません。ただし、翌月と翌々月の引き落とし額が通常より増えるため、資金繰りの管理が甘いと2ヶ月目の支払いで口座残高が不足する恐れがあります。「翌月以降の収入が確定している短期的な支出の平滑化」に限定して利用するのが安全です。
まとめ:未来の資産を守るために今見直すべき決済習慣
「分割払いはやめたほうがいい」という言葉の裏には、年利15%という苛酷な手数料構造、住宅ローン審査等を阻む信用情報の制約、そして現在バイアスによって支出感覚を狂わせる心理的な罠が存在します。一括払いであれば手にできるはずのポイント還元を吹き飛ばし、それどころか本体代金の1割以上を余分に支払う行為は、着実な資産形成とは対極に位置する習慣です。
キャッシュレス決済が標準となった現代だからこそ、数字上の利便性に惑わされず、「手元にある資金の範囲内で消費を完結させる」という原則に立ち返る必要があります。真に家計を守り、自由な将来の選択肢を確保したいのであれば、原則として「一括払い」を徹底し、購入資金が貯まるまでは安易な分割払いに頼らない規律を持つことが何よりの防衛策となります。 (出典: 分割払い やめた ほうが いい(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
