配当の良い株で損しない選び方!2026年最新の罠銘柄と増配株
新NISAの定着に伴い、インカムゲインによる不労所得や生活防衛を目指して「配当の良い株」へ資金を振り向ける投資家が急増しています。しかし、ネット証券のランキング上位に並ぶ表面的な利回りの高さだけに惹かれて購入し、その後の大幅減配や株価急落によって元本を大きく毀損してしまうケースが後を絶ちません。
日本銀行の金融政策正常化に伴う金利ある世界への移行や、東京証券取引所による「資本コストや株価を意識した経営」の要請が一段と深まる2026年の日本株市場において、表面的な利回りだけで投資判断を下すのは極めて危険です。本稿では、本当に価値ある配当株の見抜き方から、買ってはいけない罠銘柄の共通点、新NISAを活かした戦略までを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:表面利回りが異常に高い銘柄は業績悪化による株価急落が原因であるケースが多く、減配リスク見分け方を理解しないまま購入すると元本割れを招く。
- 要点2:長期で安定した配当を得るには、自己資本比率と業績の安定性に加え、累進配当銘柄やDOE配当基準を採用する企業に絞り込む必要がある。
- 要点3:新NISA高配当投資を活用し、配当落ち日権利確定日のサイクルと複利効果を計算して長期保有することが配当金生活への最短ルートとなる。
【2026年最新】利回りだけで選ぶと大損する?危険な罠銘柄の真相
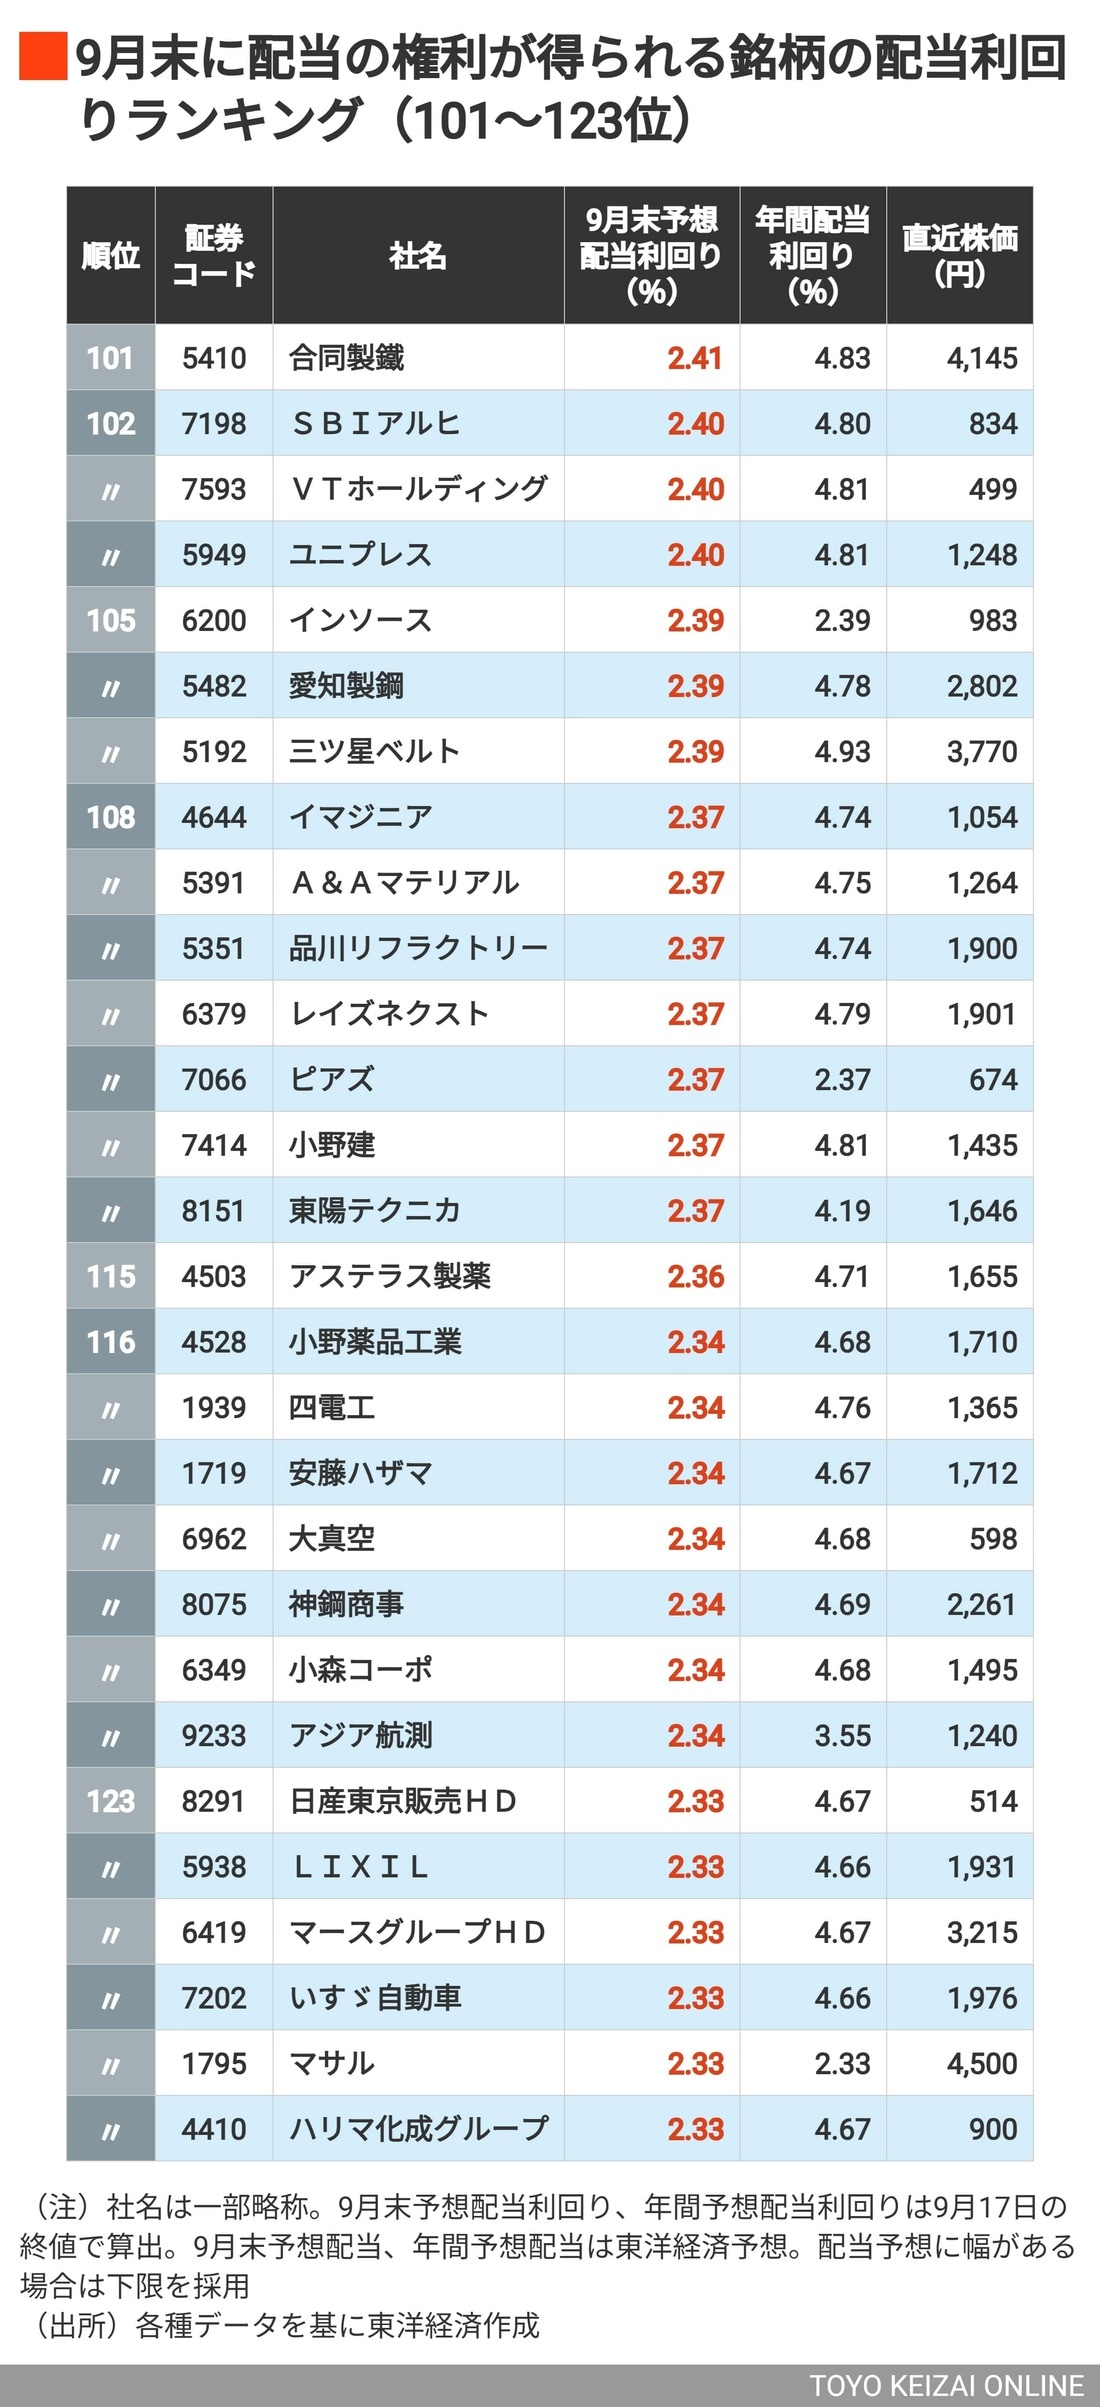
株式市場において、配当利回り目安は東証プライム市場の平均である2.0〜2.5%前後を基準とし、一般的に3.5%〜4.0%を超えると高配当株と位置づけられます。しかし、5.0%を超えるような突出した銘柄には、市場からの警告とも言える構造的な歪みが潜んでいるケースが少なくありません。
個人投資家が直面する最も深刻な落とし穴は、買ってはいけない高配当株の理由の代表格である「見かけの高利回りトラップ」です。配当利回りの計算式は「1株あたり年間配当金 ÷ 株価」であるため、分母である株価が急落すれば、企業側が配当を据え置いているだけでも見かけ上の利回りは跳ね上がります。業績低迷や不祥事、主力事業の構造的不況によって株価が叩き売られている銘柄は、次回の決算発表で高確率で「大幅減配」を発表し、それに伴って株価がさらに下落する負の連鎖に陥ります。
また、不動産売却や子会社売却といった一過性の特別利益によって一時的な記念配当や特別配当を出し、その期だけ利回りが急騰しているケースも注意が必要です。決算短信の脚注や公式開示資料を確認し、その配当原資が本業の営業キャッシュフローから生み出されたものなのかを見極める姿勢が不可欠です。

配当利回りの目安と計算式|危険な減配リスクを見分ける財務指標
持続可能な配当を見分ける上で、まず押さえるべきは配当性向の計算方法と健全な水準の把握です。配当性向は「年間配当総額 ÷ 当期純利益 × 100(%)」で算出され、企業が1年間に稼いだ純利益のうち、どれだけの割合を株主に還元したかを示します。
日本企業の配当性向は通常30〜40%程度が標準的とされています。これが70〜80%を超えている場合、企業は将来への設備投資や研究開発費を削って無理に配当を出しているか、純利益が落ち込んでいるにもかかわらず体裁を保つためにタコ足配当を行っている危険性があります。配当性向が100%を超えている銘柄は、いつ減配に踏み切ってもおかしくありません。
そこで2026年現在、機関投資家や経験豊富な個人投資家が重視しているのが、純資産を基準とするDOE配当基準(株主資本配当率)です。当期純利益は景気変動で大きく上下しますが、長年蓄積された株主資本は急激に変動しません。公式な株主還元方針として「DOE 3.5%以上を目標」と明記している企業は、一時的な業績の下振れがあっても安定した配当を維持しやすい特徴を持っています。
【徹底比較】本物の優良配当株を見極める財務・指標マトリクス
配当の良し悪しを判断する際、単一の指標だけで結論を出すのは早計です。下表は、安定して配当を出し続けられる優良企業と、手を出すべきではない罠銘柄の典型的な数値を比較したものです。
| チェック項目 | 安全圏・優良企業の目安 | 危険水準・罠銘柄の兆候 | 編集部の着眼点・分析 |
|---|---|---|---|
| 予想配当利回り | 3.2%〜4.5%程度 | 5.5%以上(突発的急騰) | 市場平均から乖離しすぎている銘柄は株価下落が主因の可能性大。 |
| 配当性向 | 30%〜50%前後 | 80%超または100%超 | 利益のほとんどを配当に回している企業は業績悪化に耐えられない。 |
| 自己資本比率 | 40%以上(製造業等)/ 60%超 | 20%未満(金融除く) | 財務健全性が低い企業は不況時に真っ先に配当をカットする。 |
| 営業キャッシュフロー | 過去5期連続で黒字 | 赤字転落・マイナス頻発 | 本業で現金を稼げていない企業の配当は借金や資産切り売りによるもの。 |
| 配当方針の明記 | 累進配当導入 / DOE基準採用 | 業績連動のみ(下限設定なし) | 経営陣の還元に対するコミットメントの強さが減配防御壁になる。 |

累進配当・連続増配株の実力検証|日本株市場で勝つための銘柄群
長期投資において資産を最大化させる原動力となるのが、連続増配株日本企業群や「減配をせず、配当を維持するか増配し続ける」ことを宣言した累進配当銘柄です。
投資家向けコミュニティやSNS上では、単にネット証券の高配当株ランキングを上から順に買い集めて大失敗した投資家からの投稿が散見されます。一方で、花王(30年以上連続増配)や三菱HCキャピタル(25年以上連続増配)をはじめ、三菱商事、三井住友フィナンシャルグループ、東京海上ホールディングスといった日本株おすすめ2026年最新の代表格を保有し続けている投資家からは、「一時的な含み損局面でも配当金が入り続けたため冷静に買い増しできた」という堅実な成果が多数報告されています。
これらの割安優良銘柄詳細まとめに共通しているのは、業界トップクラスのシェア、景気後退期でも崩れない強固なビジネスモデル、そして潤沢なフリーキャッシュフローです。買付時の利回りが仮に3.5%であったとしても、年5%の増配が10年間続けば、自分の取得単価に対する利回りは5.7%超へと自然に育っていきます。配当株投資の本質は、目先の利回りを刈り取ることではなく、「増配力のある強靭な企業」に資本を託すことにあります。
新NISAを活用した配当金生活シミュレーションと権利確定日の注意点
配当投資を行う上で最大の武器となるのが、運用益や配当金が恒久的に非課税となる新NISA高配当投資の枠組みです。特定口座では通常20.315%の税金が源泉徴収されますが、NISA口座であれば受け取る配当金を100%手元に残すことができます。
具体的に、月額5万円(年間60万円)の配当収入を得るための配当金生活シミュレーションを見てみましょう。税引後で配当利回り4.0%を確保する場合、非課税の新NISAであれば1,500万円の元本で達成可能です。これが課税口座の場合、税引前で約75.3万円の配当が必要となり、元本は約1,882万円まで跳ね上がります。この約382万円の差額は、資産形成期において圧倒的なアドバンテージとなります。
実務面での注意点として、配当落ち日権利確定日のスケジュール管理が挙げられます。配当を受け取るには、各企業の「権利確定日」の2営業日前である「権利付き最終日」の大引け時点で株式を保有していなければなりません。しかし、権利付き最終日の翌営業日である「配当落ち日」には、配当相当額分だけ理論上株価が下落して始まります。配当取りだけを目的に直前に買い付け、配当落ちで売却するような短期売買は、手数料やスプレッドの観点から合理的ではありません。優良銘柄が市場全体の調整局面で売られたタイミングを狙い、中長期目線でコツコツと買い集める戦略が極めて有効です。
一般に知られていない盲点とネットの誤解
WEB上の投資情報やSNSでは、「高配当株投資はインデックス投資(S&P500や全世界株式)に比べて資産拡大スピードが遅いから無駄だ」という極端な言説が飛び交うことがあります。しかし、この議論には重要な心理的・行動経済学的視点が抜け落ちています。
インデックス投資のトータルリターンが理論上優れていたとしても、相場が暴落した際に資産の取り崩し(売却)を精神的ストレスなく実行できる個人投資家はごく一部です。暴落局面において、株価が下落している最中に手元の株式を売却して生活費に充てる行為は、強烈な痛みを伴います。対照的に、配当株投資は株価がいくら下がろうとも、企業が事業を継続し配当を出し続ける限り、証券口座に現金が自動的に振り込まれます。この「売却を伴わない確実なキャッシュフロー」が投資家の規律と精神的安定を支え、狼狽売りを防ぐ最大の防波堤となります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
配当株投資はすべての人に万能な手法ではありません。投資家の置かれた環境や目的によって明確に向き不向きが分かれます。
- 向いている人:
- 毎月・毎四半期のキャッシュフローを増やし、現在の生活の質(QOL)を向上させたい人
- 相場急落時にも売却せず、受け取った配当で淡々と買い増しを続けられる長期志向の人
- 定年退職が視野に入り、資産の最大化よりも安定した現金収入を重視するシニア・プレシニア層
- 慎重になるべき人:
- 20代〜30代前半で投資期間が20年以上あり、配当金を使わずに資産規模の最大化のみを最優先したい人(この場合は投資信託による配当自動再投資が有利)
- 企業の財務諸表や決算短信を一切確認せず、ランキングの数字だけで衝動買いしてしまう人
【配当 の 良い 株】に関するよくある質問(FAQ)
Q1:配当利回りは何%以上が「配当の良い株」と言えますか?
A1:2026年現在の日本株市場では、東証プライム平均(約2.0〜2.5%)を上回る3.5%以上がひとつの目安となります。ただし、5.0%を超えるような超高利回り銘柄は、業績悪化に伴う株価下落が原因の「罠銘柄」であるリスクが高まるため、配当性向や自己資本比率の精査が必須です。
Q2:減配リスクを見分けるために初心者が最初に見るべき数字は何ですか?
A2:まずは「配当性向(目安50%以下)」と「自己資本比率(目安40%以上)」、そして「営業キャッシュフローが黒字か」の3点です。利益が出ていないのに配当を出している企業や、借金頼みの経営をしている企業は減配確率が跳ね上がります。
Q3:配当金生活をするにはいくらの元本が必要ですか?
A3:目標とする月額配当収入によって異なります。新NISA(非課税)で利回り3.5〜4.0%のポートフォリオを組んだ場合、月3万円(年36万円)なら約900万〜1,000万円、月10万円(年120万円)なら約3,000万円の投資元本が現実的な目安となります。
まとめ:今後の動向と失敗しないための判断基準
日本企業を取り巻く環境は、東証のPBR改革や株主還元意識の向上により、かつてないほど「増配・自社株買い」に前向きな時代を迎えています。しかし、すべての企業が同じように成長し還元を続けられるわけではありません。収益力と財務基盤が盤石な優良企業と、構造変化に取り残されて減配に追い込まれる企業の格差は今後さらに広がっていきます。
配当の良い株を選ぶ鉄則は、目先の利回りに惑わされず、ビジネスの持続可能性と企業の還元方針(累進配当やDOE基準)を徹底的に確認することです。新NISAという強力な非課税制度を活用し、強靭な銘柄を長期で育てながら、着実で盤石な不労所得の基盤を築いていきましょう。 (出典: 配当 の 良い 株(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
