個人向け国債5年金利2026年予想!変動10年比較と買い時の判断基準
日本銀行による金融正常化の歩みが着実に進み、預貯金や債券市場を取り巻く利回り環境はかつてない転換点を迎えています。長らく続いた超低金利時代が終焉を告げ、2026年現在、個人投資家や資産防衛を志向する生活者の間では「個人向け国債の5年金利はどこまで上がるのか」「今買うべきか、それとも待つべきか」という現実的な問いが突きつけられています。
特に満期5年の「固定5年」は、定期預金の代替先として検討されやすい一方、金利上昇局面においては「変動10年」との利回り格差やインフレ負けのリスクが浮き彫りになります。財務省が毎月提示する発行条件の裏側にある市場構造を解き明かし、後悔のない資産配分を行うための実利的な判断基準を詳しく検証していきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の個人向け国債5年金利は、日銀の追加利上げに伴う新発5年物国債利回りの上昇により、年0.8%〜1.3%前後の水準で推移する公算が大きい。
- 要点2:金利上昇期において「固定5年」は途中で利率が見直されないため、利得を最大化したい場合は金利追随性のある「変動10年」が優位になりやすい。
- 要点3:元本割れゼロの安全性と満期資金の使い道が明確な層には有用な一方、インフレヘッジや高利回りを狙うならネット銀行定期預金との併用が必須となる。
【金利動向分析】日銀の利上げで個人向け国債の5年金利はどう動く?2026年の見通し
財務省が発行する個人向け国債(固定5年)の適用利率は、市場実勢と厳格に連動して決まります。具体的には、募集期間開始日の前月に行われる「5年固定利付国債」の入札結果(平均落札利回り)を基準金利計算方法の母体とし、そこから「基準金利 - 0.05%」(年率・税引前)を差し引いた数値が5年間固定で適用される仕組みです。ただし、市場金利が極端に落ち込んだ場合でも最低保証利率として年0.05%が設定されています。
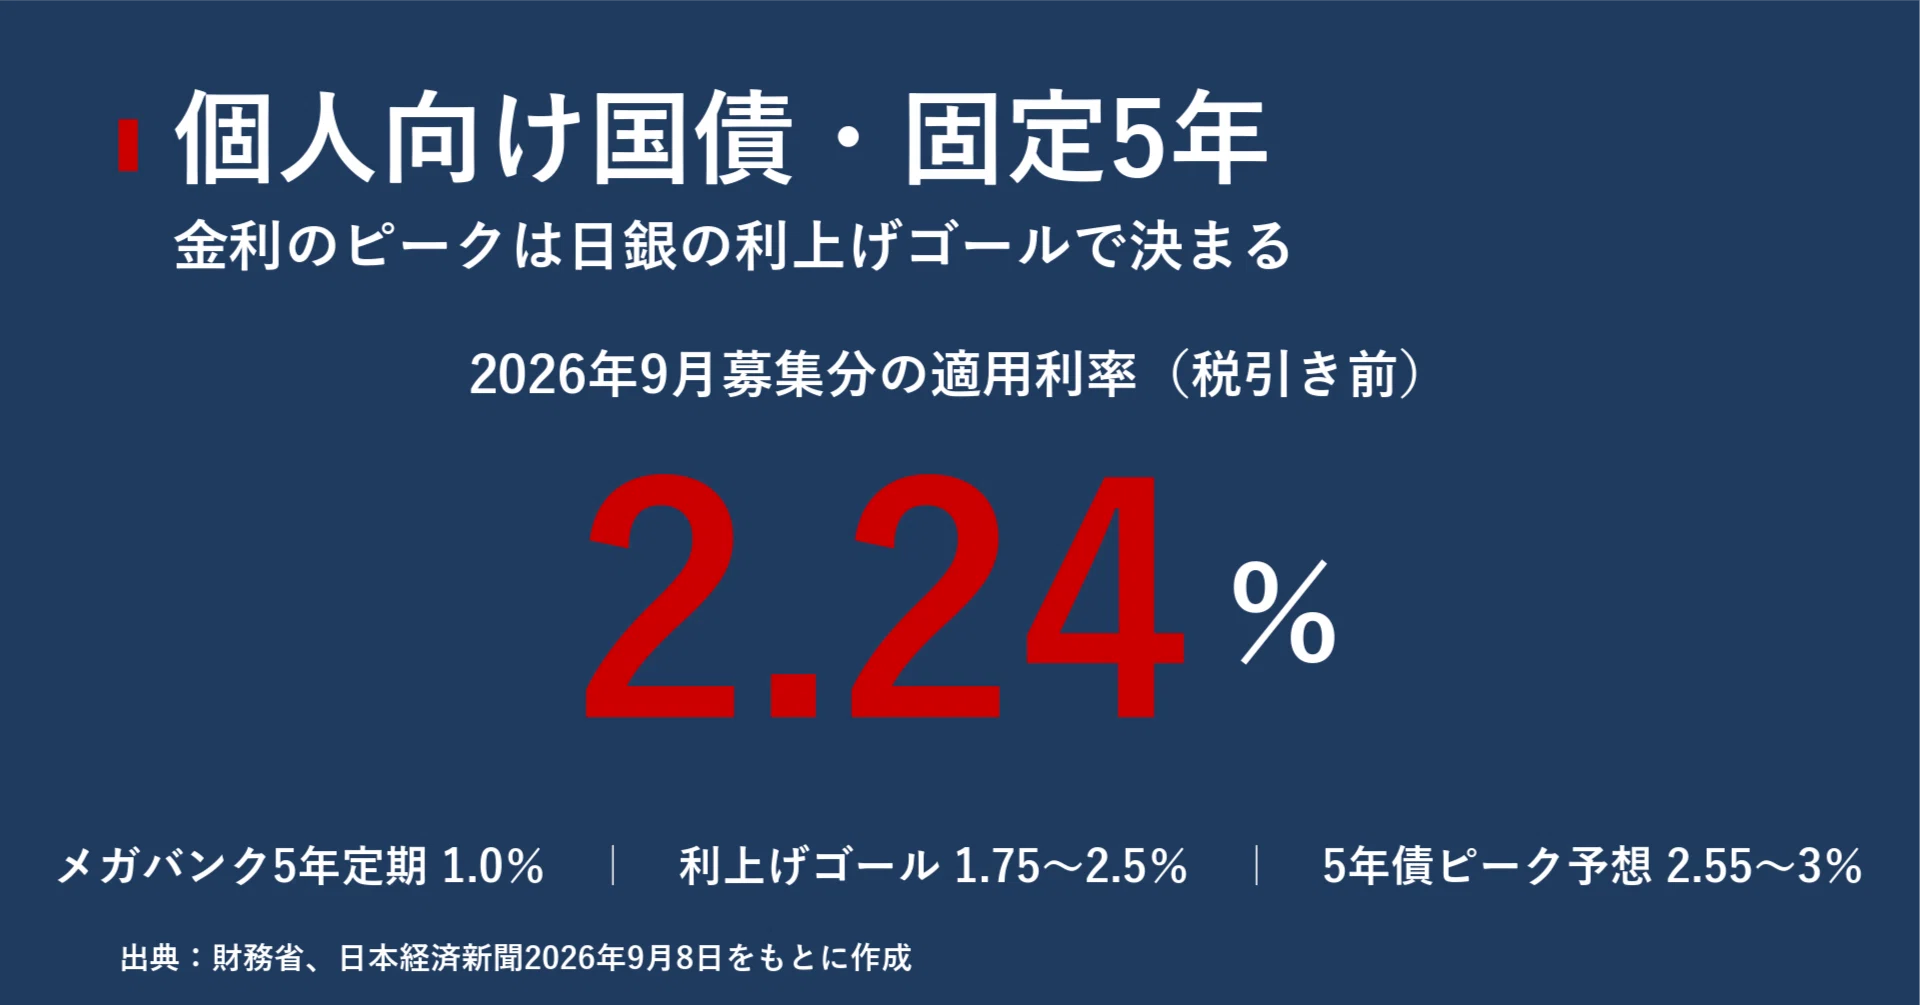
日本銀行による追加利上げの波紋が実体経済へ浸透している2026年現在、国内の無担保コール翌日物金利や新発5年国債利回りは段階的な底上げを見せています。市場関係者のコンセンサスおよび債券先物動向を踏まえると、2026年における5年国債の市場利回りは1.0%台前半から半ばを視野に入れており、個人向け国債(固定5年)の表面利率は概ね年0.85%〜1.30%程度で推移するシナリオが有力視されています。
しかし、ここで注視すべきは「金利が上がっているから買い」と単純に判断できない点です。固定金利タイプの宿命として、購入した時点の利率が満期まで一律に固定されます。仮に2026年初頭に年0.90%で5年債を購入した場合、その後日銀がさらなる追加利上げに踏み切り、翌年に市場利回りが1.50%へ跳ね上がったとしても、保有している5年債の受取利息は年0.90%のまま据え置かれます。上昇トレンドの途上にある局面では、固定金利を選ぶこと自体が将来の金利上昇メリットを自ら放棄する「機会損失リスク」を孕んでいるのです。
【徹底比較】個人向け国債「固定5年」vs「変動10年」決定的な違いと資産運用シミュレーション
個人向け国債の購入を検討する際、最大の比較対象となるのが「変動10年」です。変動10年は半年ごとに適用利率が見直され、その計算式は「基準金利(10年固定利付国債の平均落札利回り)× 0.66」となっています。長期金利の上昇にダイレクトに追随するため、金利ある世界において資産の購買力を守る強力な防壁となります。
各商品のスペックと市場環境を踏まえた比較データを整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 適用利率の決定方式 | 固定5年:基準金利 − 0.05% 変動10年:基準金利 × 0.66 | 下限金利はどちらも年0.05% | 金利上昇局面では変動10年が追随するため圧倒的に有利 |
| 2026年想定表面利回り | 固定5年:約0.85%〜1.30% 変動10年:約0.95%〜1.50% | メガバンク定期(5年):0.4%〜0.7% | 大手銀行の預金金利を明確に上回り、資金滞留先として優秀 |
| 中途換金ルール | 発行後1年経過で中途換金可能 ペナルティ:直前2回分の各利子 × 0.79685 | 普通国債の中途売却は元本割れあり | 国が額面で買い取るため元本割れリスクは完全排除されている |
| ネット銀行定期との競合性 | ネット銀行5年定期:1.00%〜1.45%前後 | ペイオフ上限1,000万円+利息 | 1,000万円超の無リスク運用では国債の信用力が別格 |
実際に300万円を5年間運用した場合の個人向け国債利回りシミュレーションを試算してみましょう。固定5年が年1.00%(税引後約0.796%)で推移した場合、5年間の手取り受取利息の合計は約119,400円となります。
一方、変動10年を初期年1.10%で購入し、日銀の追加利上げに伴って2年目に1.30%、4年目に1.60%へと利率が改定された場合、5年経過時点で換金(直前2回分の利子控除後)したとしても、手取り利息は150,000円以上に達し、固定5年を大きくアウトパフォームします。「満期まで資金を固定したくない」「5年後に使う予定がある」という人であっても、1年経過後に中途換金ペナルティを払って手放す前提で変動10年を持つ方が、結果的に高いトータルリターンを残せるケースが珍しくありません。
【実態検証】利用者の生の声と現場目線で見えたリアル
大手証券会社や銀行の窓口、オンライン投資コミュニティに寄せられる実際の購入者の動向を紐解くと、机上の理論だけでは見えない実情が浮き彫りになります。
金融機関の店頭担当者は取材に対し、次のように現場の温度感を語っています。
「退職金を受け取ったシニア層や相続資金を預かった顧客からは『株のような値動きは耐えられないが、普通預金に眠らせておくのはもったいない』という相談が急増しています。当初は満期が手頃な5年固定を希望される方が多いのですが、金利の上昇トレンドを説明すると、8割以上の方が変動10年へ変更されます」(大手対面証券のリテール営業担当者)
SNSや知恵袋などの個人投資家コミュニティでも、実利に敏感な層の間で明確な棲み分けがなされています。
『子どもの大学進学費用として、5年後に確実に使うと決まっている資金は固定5年に預けた。利回りの最大化よりも、途中で解約手続きをする手間をかけず自動で戻ってくる確実性を優先した』
『利上げが続く局面で固定金利を買うのは悪手。ネット証券の個人向け国債キャンペーン最新情報でキャッシュバックを受け取りつつ、変動10年を買うのが無リスク運用の王道』
このように、利回り追求派は変動10年や高金利なネット銀行定期預金へ向かい、ライフイベントの期日がカチッと決まっている実務派が固定5年を選択するという、行動原理の二極化が起きています。

一般に知られていない盲点とネットの誤解
個人向け国債を巡っては、インターネット上で事実とは異なる誤解や極端な言説が散見されます。損失やトラブルを回避するために、3つの盲点を客観的なルールに基づいて正しく認識しておく必要があります。
第1の誤解は、「国債は国が財政破綻したら紙くずになる」「金利が上がると元本割れする」という不安です。これは通常の「新発・既発利付国債(市場で価格が変動する国債)」と「個人向け国債」の混同から生じています。一般的な国債は金利が上昇すると債券価格が下落し、途中で市場売却すると元本割れを起こします。しかし、個人向け国債は財務省が満期時の元本償還および中途換金時の額面買取を国として法的に保証しています。日本国がデフォルト(債務不履行)に陥らない限り、元本割れリスク真相は「完全にゼロ」です。
第2の盲点は、中途換金ペナルティ詳細の計算ルールです。中途換金時に差し引かれるのは「直前2回分の各利子(税引前)× 0.79685」です。一部で「途中解約すると元本が削られる」と誤認されていますが、引かれるのは直近1年間に受け取った(または受け取るはずの)利息相当額のみです。過去に受け取ったそれ以前の利息は手元に残り、元本自体が1円でも削られることは法的にあり得ません。つまり「最低でも元本+1年分の利息は必ず手元に残る」構造になっています。
第3の盲点は、証券会社各社が実施しているキャンペーンの還元率です。主要ネット証券や大手対面証券では、個人向け国債の買付金額に応じて現金やポイントを付与するキャンペーンを常時開催しています。しかし、その多くは「変動10年」を対象とした還元率が高く設定されており、「固定5年」は対象外または還元率が低く抑えられているケースが目立ちます。目先のわずかな還元金に釣られて固定期間の長い商品を選んだり、逆に対象外の固定5年を買って恩恵を取りこぼしたりしないよう、キャンペーンの細部条件を精査するリテラシーが求められます。
金利ある世界を生き抜くための行動経済学的考察と判断基準
投資家が「固定5年」か「変動10年」かで迷い続ける背景には、行動経済学で言う「現状維持バイアス」と「曖昧性回避」が深く関わっています。
人間は10年という長期の将来を予測することに本能的なストレスを感じ、直感的に把握しやすい「5年」という短い期間に逃げ込みがちです。また、「固定金利」がもたらす『受取額が確定している安心感』は、確実性を極端に好む心理(確実性効果)に合致します。しかし、マクロ経済がデフレからインフレ基調へと構造変化を遂げている環境下では、名目上の受取額を確定させることが、実質購買力の低下(インフレ負け)を自ら確定させる罠になり得ます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
客観的な金融環境と資産防衛の観点から導き出される、明確な選別の境界線は以下の通りです。
▼「固定5年」をおすすめできる人
- 5年後に明確な使途が決まっている人:子どもの進学資金、住宅ローンの繰り上げ返済、車の買い替えなど、5年後に確実にキャッシュ化したい計画資金。
- 手続きの煩雑さを避けたい人:1年経過後の中途換金手続きや市場の金利動向を一切気にせず、満期日に口座へ自動着金させたい人。
- 1,000万円を超える待機資金の預け先を探している人:ペイオフ対策として、都市銀行の低金利預金よりも高い利回りで全額安全にプールしたい人。
▼「固定5年」を慎重に避けるべき人(変動10年やネット銀行を検討すべき人)
- 少しでも高い利回りを獲得したい人:日銀の利上げペースに合わせて資産利回りを最大化したい層は、金利追随機能を持つ変動10年一択となります。
- 1〜3年の短期で使う可能性がある人:中途換金ペナルティを考慮すると、年1.0%超の好条件を提示しているネット銀行の1〜3年定期預金の方が利便性・手取りともに勝ります。
- 将来のインフレリスクを懸念している人:物価上昇率が2%前後で推移する場合、固定金利で資金を縛ると実質資産価値が目減りするため推奨できません。
【個人向け国債 5年金利 予想 2026】に関するよくある質問(FAQ)
Q1:2026年に個人向け国債の固定5年を買うのは「損」ですか?「買い時」ですか?
A1:完全な損失になるわけではありませんが、利上げ局面における投資効率としては「最善の選択肢とは言えない」のが実情です。金利上昇の恩恵をフルに享受したいなら「変動10年」が適しており、5年という期間にこだわるなら金利優遇のある「ネット銀行の5年定期預金」の方が高い利率を提示しているケースがあります。ただし、「元本割れが絶対に許されない1,000万円超の資金を5年間だけ確実に保全したい」という目的にとっては、今も昔も揺るぎない安全資産の買い時と言えます。
Q2:個人向け国債はいつでも解約できますか?本当にお金は減りませんか?
A2:購入から丸1年が経過すれば、毎月いつでも1万円単位で中途換金が可能です。解約時にはペナルティとして「直前2回分の各利子相当額(税引前)× 0.79685」が差し引かれますが、これは直近で受け取った利息を返す調整に過ぎず、投資した元本そのものが1円でも削られることはありません。国が額面全額で買い取るため、元本割れリスクは皆無です。
Q3:ネット銀行の定期預金と個人向け国債はどちらがおすすめですか?
A3:預け入れる「金額」と「目的」で分かれます。預金保険制度(ペイオフ)の保護上限である「1金融機関につき元本1,000万円とその利息」の範囲内であれば、年1.0%〜1.4%超のキャンペーン金利を提示するネット銀行定期預金の方が手取り利回りで有利になりやすいです。一方、1,000万円を大きく超える大口資金を一括で安全運用したい場合は、金融機関の破綻リスクと無縁な個人向け国債が圧倒的に有利となります。
まとめ:今後の動向と失敗しないための判断基準
日銀の利上げが定着し、金利のある日常が戻ってきた2026年。個人向け国債の5年金利も底打ちし、かつてのようなゼロ近傍の超低利回りを脱して一定のインカムゲインを生み出す金融商品へと回帰しました。
しかし、資産防衛の観点から言えば、金利上昇トレンドの最中に固定金利で資金をロックすることは、インフレに対する耐性を弱める結果を招きかねません。5年後に使うことが確定している使途明確資金でない限り、原則としては金利上昇に自動追随する「変動10年」を中核に据え、機動的に動かせる資金は「ネット銀行の高金利定期」と組み合わせるポートフォリオが最も理にかなったアプローチです。
自らの資金の性格(使う時期・許容できる流動性・インフレへの耐性)を冷静に見極め、単なる商品名や目先の確定金利にとらわれない賢明な選択を下してください。 (出典: 個人向け国債 5年金利 予想 2026(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
