栄研化学の株価はなぜ動く?TOB思惑と業績から買い時を徹底解剖
臨床検査薬の大手として確固たる基盤を誇る栄研化学(東証プライム:4549)。市場関係者の間で今、同社を巡る値動きに異様な緊張感が漂っています。便潜血検査やLAMP法など世界的な独自技術を武器に安定成長を続けてきた優良企業が、突如として激しい株価ボラティリティに晒されている背景には何があるのでしょうか。
決算発表ごとの急激な乱高下、夜間取引における不穏な出来高、そして市場を騒がせるアクティビストの動向まで、投資家が注視すべき材料は尽きません。本稿では、最新の業績データや市場のリアルな反応を交えながら、現在の株価推移の真相と今後の見通しを多角的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:著名アクティビスト「オアシス」の保有比率変動や業界再編に伴うTOB思惑が株価急変動の最大の引き金。
- 要点2:主力の大腸がん検査薬の海外展開など業績推移は堅調な一方、研究開発費負担と株主還元圧力が交錯。
- 要点3:今後の買い時判断は、思惑主導の過熱相場に飛びつかず、配当利回りとPBR改革の進捗を見極めることが肝要。
【急変動の真相】栄研化学の株価が乱高下する決定的な背景とアクティビストの影
栄研化学のチャートを眺めると、本来はディフェンシブ株とされる検査薬セクターらしからぬ鋭い値動きが頻発していることに気づきます。証券関係者や大手メディアの取材によると、このボラティリティの核心にはオアシス・マネジメント(Oasis Management)をはじめとする物言う株主(アクティビスト)の存在があります。
関東財務局へ提出された大量保有報告書を通じて、オアシスの保有比率が段階的に高まっている事実が白日の下に晒されるたび、市場には「抜本的な資本効率の改善要求」や「非公開化・他社による買収」を期待する買いが一気に流入してきました。臨床検査機器・試薬業界はグローバルでの再編圧力が強く、豊富なキャッシュを持ちながら低PBRに甘んじてきた同社は格好のターゲットとなりやすい構造を持っています。
さらに市場関係者の耳目を集めているのが、業界内でのTOB思惑です。富士レビオ(H.U.グループ)やシスメックスといった競合がひしめく中で、独自の検査プラットフォームを持つ栄研化学の買収価値は極めて高いと評価されています。公式発表資料にない段階であっても、大口投資家のポートフォリオ調整や思惑買いが先行し、株価の急騰・急落を引き起こす構図が定着しています。
業績推移と財務体質を解剖|診断薬首位の強みと決算発表で見えた課題
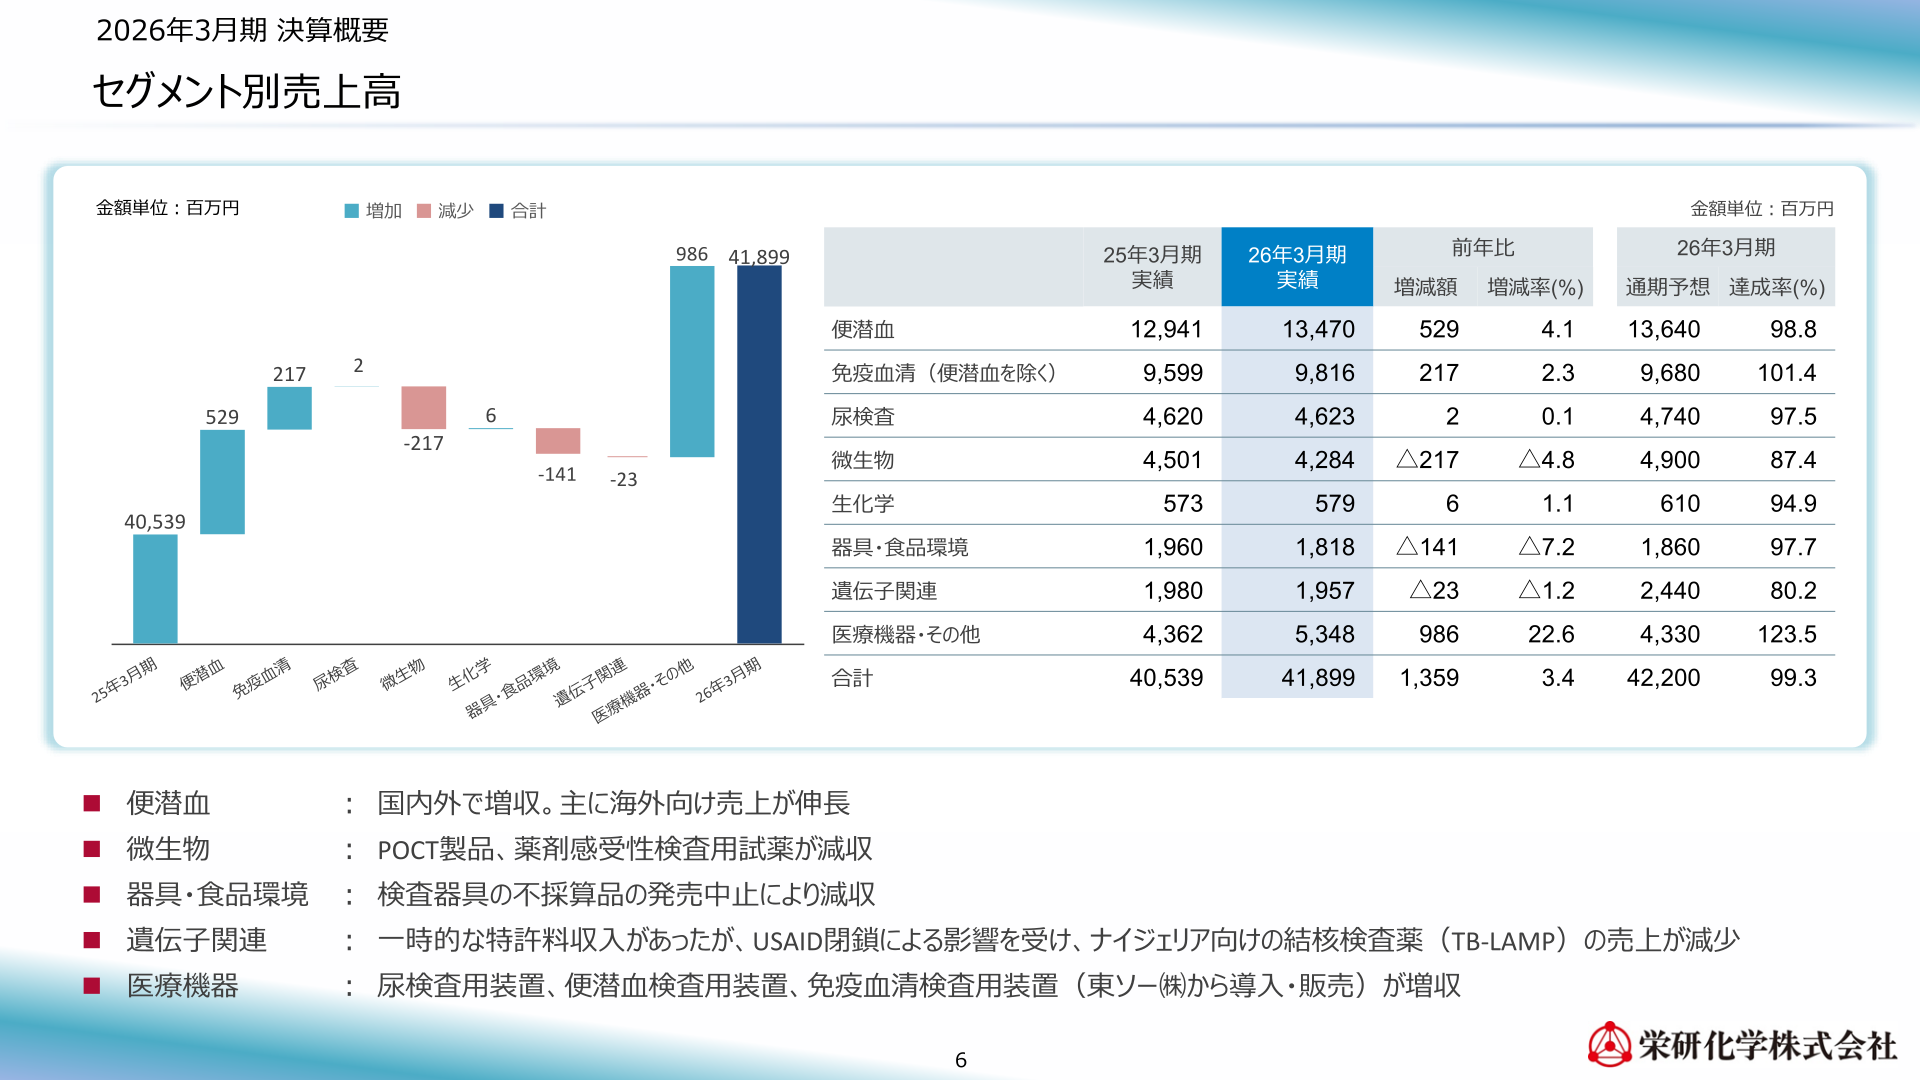
思惑先行の相場展開が続く一方で、企業価値の土台となるファンダメンタルズはどうなっているのでしょうか。同社が開示した決算発表の財務数値を辿ると、パンデミック特需の一巡後も着実に底力を発揮している実態が浮かび上がります。
栄研化学の業績推移における最大の強みは、大腸がんスクリーニング検査に用いられる便潜血検査試薬(FIT)の世界的な高シェアです。欧州や北米、アジア市場での普及拡大に伴い、海外売上高比率は長期的に上昇基調を描いています。また、同社が独自開発した遺伝子増幅技術「LAMP法」は、結核や感染症迅速検査分野で世界保健機関(WHO)からの推奨を受けるなど、高い参入障壁を築いています。
しかしながら、直近の決算では海外許認可取得に向けた臨床費用や、新工場の稼働に伴う減価償却費の増加が営業利益を一時的に圧迫する場面も見受けられました。強固な無借金経営と潤沢な自己資本を誇る反面、「手元資金を新規投資や株主還元へどのように振り向けるか」という資本コスト意識の変革が、市場から厳しく問われています。
【徹底比較】主要指標から見る栄研化学の現在地と配当利回り
投資家にとって最も関心が高い割安度とインカムゲインの水準を客観データで整理しました。同業他社水準や市場平均と比較することで、現在の株価位置を冷静に把握できます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| PBR(実績) | 1.1倍〜1.4倍前後で推移 | 東証プライム是正基準:1.0倍 | アクティビスト介入以降、解散価値ラインを脱出も依然として是正余地あり。 |
| 配当金利回り | 約2.6%〜3.2%(増配基調) | 東証プライム平均:約2.2% | 総還元性向の引き上げ方針が示されており、配当金利回りの下値支持力は強固。 |
| 自己資本比率 | 75%超(実質無借金) | 優良企業基準:50%以上 | 倒産リスクは皆無。過剰資本状態がファンドからの自社株買い要求を招く要因。 |
| アナリスト目標株価 | 2,400円〜2,800円水準 | 直近株価からの乖離率:+10〜20% | 海外売上成長を前提とした目標株価設定が多く、中長期の評価は底堅い。 |
【テクニカル&市場心理】4549チャート分析とPTS・掲示板の生々しい反応
日々の株価形成において、個人投資家のセンチメントが色濃く反映されるのがネットコミュニティと夜間取引市場です。4549チャート分析を行うと、出来高を伴う急騰の後に長い上ヒゲを引くパターンが散見され、典型的なイベントドリブン型の需給相場が形成されていることが分かります。
夕方に決算や適時開示が出た直後、PTS(夜間取引)では基準価格から数パーセント以上カイ離した気配値がつく場面が日常茶飯事となっています。特にファンドの買い増し報告が伝わった夜には、個人投資家の焦燥感と仕手戦を警戒する売りが交錯し、激しい気配のせめぎ合いが繰り広げられます。
ネット上の株価掲示板の反応を検証すると、「オアシス砲による高値TOBを期待してホールド一択」「バイオ・試薬株特有の決算跨ぎの恐怖で一旦利確した」「PBR1倍割れ対策の自社株買いが発表されるまで握り続ける」といった多様な生の声が投稿されています。単なる業績銘柄としてではなく、「再編期待株」としてのプレミアムが市場心理に織り込まれている証左です。
一般に知られていない盲点とネットの誤解|「TOB即高騰」の罠
個人投資家が最も警戒すべきは、ソーシャルメディア上で拡散される短絡的な「買収確定説」や「TOBによる株価数倍論」の誤解です。
第1の盲点は、「アクティビストが介入したからといって必ずしもTOBされるわけではない」という点です。ファンドの主たる狙いは、必ずしも完全買収ではなく、自社株買いの実施や特別配当の拠出によって株価を吊り上げ、市場内で売り抜けること(エグジット)にあります。要求が会社側に一部受け入れられた段階でファンドが段階的な売却に転じれば、需給が一気に悪化して急落を招くリスクを孕んでいます。
第2の誤解は、診断薬事業の成長性に関する過度な楽観論です。LAMP法などの独自技術は極めて優れているものの、海外進出には各国規制当局(米FDAや欧州IVDRなど)の厳格な認証プロセスをクリアしなければならず、収益化には数年単位の時間を要します。ネット上の即効性を煽る言説と、実際の事業進捗スピードのギャップを見落としてはなりません。
【プロの結論】今後の株価予想と後悔しない「買い時判断」の条件
これらすべてのファクトを踏まえ、今後の栄研化学の株価見通しと戦略的な買い時判断を導き出します。中長期的な今後の株価予想としては、海外シェア拡大と資本政策の改善を両輪に、レンジの下限を切り上げる堅調な推移が想定されます。しかし、エントリーのタイミングを誤れば思惑の剥落に巻き込まれるため、以下の明確な判断基準を持つことが不可欠です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
▼ 積極的に投資を検討できるタイプ:
- 実質無借金と高配当を盾に中長期保有できる投資家:下値リスクが限定的であり、増配や自社株買いの恩恵をじっくり享受できる方に適しています。
- 急落時(ボリンジャーバンド-2σ到達時など)の逆張りに徹することができる方:思惑が一服して掲示板が悲観に傾いたタイミングを拾える冷静さが必要です。
▼ いま手を出すべきではない慎重派タイプ:
- 数日から数週間の短期でTOBプレミアムを狙う投機志向の方:ファンドの保有比率増減ニュースでジャンピングキャッチすると、高値掴みの塩漬けになりかねません。
- 業績の四半期変動に耐えられない方:研究開発費や海外投資による一時的な利益のブレに一喜一憂してしまう場合は避けるのが賢明です。
【栄研化学の株価】に関するよくある質問(FAQ)
Q1:栄研化学の株価が急に上がる日があるのはなぜですか?
A1:主にオアシス・マネジメントなど大口投資家の保有比率引き上げ報告(大量保有報告書)の提出や、業界内でのM&A・TOB(株式公開買付)の思惑がSNSや市場で広がることによる需給の急変が主な要因です。
Q2:配当金の水準や株主還元方針はどうなっていますか?
A2:同社は安定配当を基本としつつ、東証の資本コスト是正要請や株主からの圧力を受けて総還元性向の引き上げ傾向にあります。配当利回りは概ね2.6%〜3%台で推移しており、ディフェンシブなインカム銘柄としても評価されています。
Q3:今から買う場合の最適なタイミングはいつですか?
A3:材料が出て株価が急騰している最中に追随買いをするのはリスクが高すぎます。決算発表後の一時的な出尽くし売りや、ファンド思惑が落ち着いて株価が移動平均線付近まで調整した局面が、中長期視点での堅実な買い場となります。
まとめ:今後の動向と失敗しないための判断基準
栄研化学は、世界に誇る臨床検査技術と強固な財務体質を併せ持つ優良企業です。足元で巻き起こっている株価の乱高下は、同社が長年蓄積してきた潜在的価値に対して市場の再評価(リレーティング)が進んでいる証拠とも言えます。
投資家として成功を収めるためには、飛び交う噂やPTSの瞬間的な値動きに惑わされることなく、「本業の海外成長力」「PBR1倍超に向けた株主還元策」「大口株主の動向」という3つの本質的な変数を継続してウォッチしていく姿勢が何よりも求められます。 (出典: 栄 研 化学 株価(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
