結婚祝いの贈与税はいくらから?親の援助と非課税特例の盲点【2026】
人生の大きな節目となる結婚では、両親や祖父母から多額の資金援助やご祝儀を受け取るケースが珍しくありません。しかし、善意の支援であっても「受け取り方」や「資金の管理方法」をひとつ誤るだけで、税務署から思わぬ贈与税の課税通知が届くリスクが潜んでいます。
「家族からの結婚祝いなのだから税金なんてかからないはず」「現金手渡しなら誰にも気付かれない」という思い込みは、現代の税務調査の現場では通用しません。110万円の基礎控除ルールや最大1,000万円が非課税になる特例措置の実態、そして税務署がどのようなルートで資金の移動を把握しているのか、知っておくべき決定的な防衛策を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:結婚祝いそのものは社会通念上妥当な額であれば非課税だが、結婚式費用を新郎新婦の個人口座へまとめて振り込むと課税対象になる恐れがある。
- 要点2:「現金手渡しならバレない」は幻想であり、その後のマイホーム購入や預貯金の急増に伴う税務署の照会で発覚するケースが後を絶たない。
- 要点3:最も安全な方法は「必要な都度、親が式場に直接支払う」ことであり、特例制度を使う場合は手続き期限と残額への課税ルールを正しく把握する必要がある。
【2026年最新】親・祖父母からの結婚祝いに贈与税はかかるのか?課税の境界線
結論から整理すると、個人から財産をもらったときには原則として贈与税がかかります。しかし、相続税法第21条の3において「個人から受ける香典、花輪代、年末年始の贈答、祝物又は見舞い等のための金品で、社会通念上相当と認められるもの」については、結婚祝い 贈与税 非課税として扱われる明文規定が存在します。
ここで焦点となるのが「ご祝儀 贈与税 いくらまでなら非課税なのか」という金額の基準です。税法上に具体的な上限額が明記されているわけではありませんが、一般的な友人・知人からのご祝儀(3万〜10万円程度)や、親族からの数十万円程度の一般的なお祝い金であれば、贈与税申告の対象にはなりません。
また、「祖父母 結婚祝い 非課税 理由」を疑問に思う方も多いですが、祖父母には民法上の「扶養義務」があります。祖父母から孫への援助であっても、日常生活や婚礼の儀礼として常識的な金額の範囲内であれば非課税として認められます。ただし、この「社会通念上相当」という枠組みを大きく逸脱し、数百万円単位の現金を「お祝い」という名目で渡してしまうと、儀礼の範囲を超えた資産移転とみなされ、課税対象へと跳ね上がります。

結婚式費用の援助と生活費の落とし穴|渡し方で税金発生の明暗が分かれる理由
結婚に際して発生する多額のお金といえば、挙式・披露宴の費用や新生活の準備資金です。多くの家庭で問題になるのが、結婚式費用 親の援助 贈与税の扱いです。実は、まったく同じ300万円の資金援助であっても、「お金の渡し方」によって税金がゼロになるか、数十万円の税金が発生するかが決定的に分かれます。
親が良かれと思って「これで結婚式の支払いをしなさい」と新郎新婦名義の預金口座にまとめて300万円を入金したとします。この場合、税法上は「現金の贈与」が成立したと解釈されます。暦年贈与の非課税枠である贈与税 基礎控除 110万円を差し引いた190万円に対して贈与税が課され、一般税率を適用すると19万円の納税義務が生じてしまいます。
一方で、結婚祝い 親からの援助 税金を合法的に無税にする鉄則は、「親が直接、式場や旅行会社に支払う」ことです。税法上、扶養義務者が「必要な都度、直接生活費や教育費に充てるために取得した財産」は非課税と定められています。結婚式の費用を親が負担する場合、親自身の口座から式場へ直接振込を行ったり、親のクレジットカードで決済したりすれば、新郎新婦へ現金の移転が発生していないため、贈与税は一切発生しません。受け取った現金を預金口座にプールしてしまうことが、最大の落とし穴なのです。
制度徹底比較|基礎控除110万円と結婚資金一括贈与特例の選び方
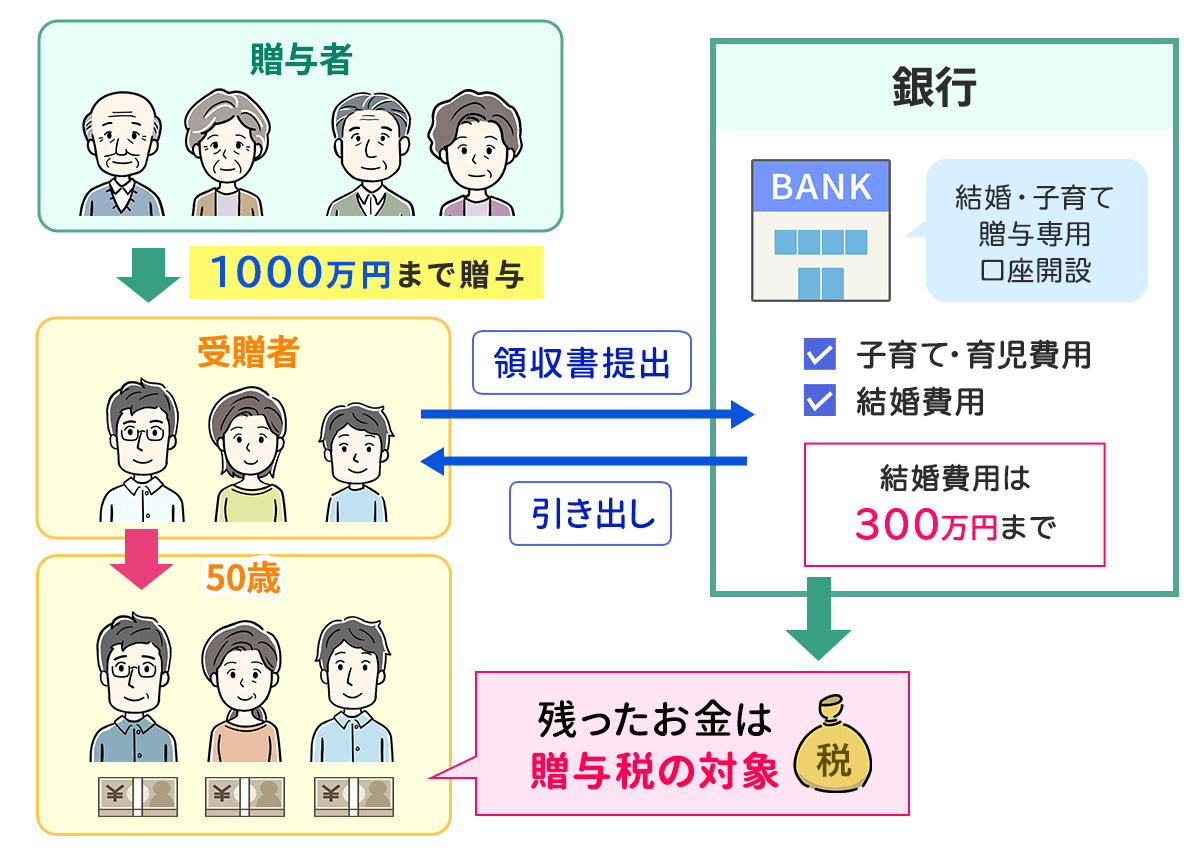
まとまった資金援助を受ける場合、現行制度として用意されている選択肢を正しく比較・検討する必要があります。代表的な手法である「都度払い・暦年贈与」と、信託銀行などを通じて活用する「結婚子育て資金一括贈与非課税制度(結婚資金 一括贈与 特例)」の違いを整理しました。
| 制度・手法 | 非課税枠・数値データ | 利用条件・提出書類 | メリットと注意点 |
|---|---|---|---|
| 都度払いの原則 (扶養義務の履行) | 全額非課税 (式場費用等に上限なし) | 親・祖父母が式場や業者へ直接振込決済を行うこと | 最も手軽で税務リスクが低い。ただし余剰金を新郎新婦の手元に残すことは不可。 |
| 暦年贈与の基礎控除 | 受取人1人あたり 年110万円まで非課税 | 申告不要(110万円以内の場合)。贈与契約書等の作成を推奨 | 使途は完全自由。ただし複数の親族から受贈すると合算して超過分に課税。 |
| 結婚・子育て資金 一括贈与の非課税特例 | 最大1,000万円 (結婚関係は上限300万円) | 18歳以上50歳未満の子・孫。 金融機関で専用口座開設&領収書提出 | まとまった早期資産移転が可能。50歳到達時の使い残しや親の死亡時に相続税課税リスクあり。 |
2026年最新 税制改正 贈与税の枠組みでは、生前贈与加算期間の段階的な延長(3年から7年へ拡大)など資産移転ルールが厳格化の一途をたどっています。結婚資金特例は期限付きの時限措置として運用されてきましたが、専用口座の開設や領収書の厳密な管理、使い残しに対する課税ペナルティといった煩雑な手続きを嫌い、実務現場では「都度、親が直接支払う方式」を選択する家庭が圧倒的多数を占めています。
「現金手渡しなら税務署にバレない」は本当か?ネットの噂と実態検証
インターネット上の質問掲示板やSNSでは、結婚祝い 現金 税務署 バレるのかという疑問が頻繁に交わされています。「タンス預金として手渡しすれば記録が残らない」「数百万円程度なら個人の家庭内の話だから調べるわけがない」といった書き込みが散見されますが、これは税務調査の実態を知らない極めて危険な誤解です。
国税庁は全国の金融機関と直結した高度な情報システム「KSK(国税総合管理システム)」を運用しており、一定額以上の不自然な現金引き出しや資金の不連続性を常に捕捉しています。親の預金口座から突然数百万円規模の現金が引き出された事実は、税務署側のデータに確実に記録されます。
さらに決定的なのが、「結婚から数年後の住宅購入時」です。新居を購入する際、税務署から「お尋ね」と呼ばれる「お買いになった資産の買い入れ価額などについてのお尋ね」という照会文書が届きます。頭金として拠出した自己資金の出所について、新郎新婦自身の年収や過去の貯蓄推移から説明がつかない場合、「この数百万円の現金はどこから調達したのか」という厳しい追及が入ります。結果として、無申告加算税や延滞税という重いペナルティを上乗せして徴収される事態に陥るのです。
銀行を通じた結婚祝い 贈与税 口座振込であっても現金手渡しであっても、出所を証明できない不透明な資金移動は、後から確実に露呈する構造になっています。
手続きのタイムリミット|贈与税申告の手続きと期限を押さえる実践手順
万が一、基礎控除(年110万円)を超える資金を個人の預金口座で直接受け取ってしまった場合、適切な確定申告を怠ってはなりません。課税対象となった場合の贈与税申告 手続き 期限は、財産をもらった年の翌年2月1日から3月15日までです。
申告手続きを安全に進めるための実践的なステップは以下の3点です。
- 資金移動の記録と契約書の保全:親や祖父母からいつ、いくら受け取ったのかを客観的に証明するため、通帳のコピーや贈与契約書を作成して保存しておきます。
- 申告書の作成と提出:国税庁のウェブサイト「確定申告書等作成コーナー」を利用し、贈与税の申告書を作成します。マイナンバーカードを用いたe-Tax(電子申告)または所轄税務署への書面提出で行います。
- 期限内の納税:3月15日の申告期限までに、金融機関の窓口やダイレクト納付、クレジットカード納付などで税金を納めます。
期限を1日でも過ぎると、本来納めるべき税額に加えて「無申告加算税」(最大20〜30%)や日割りで計算される「延滞税」が加算されます。「知らなかった」という理由は一切通用しないため、暦年ベースでの受取総額の算出は迅速に行う必要があります。

【プロの結論】金銭援助が招く家族の軋轢と「心理的バウンダリー」の保ち方
結婚祝いにまつわるトラブルは、税務署との関係性だけに留まりません。家族社会学の観点から見ると、過剰な金銭援助は往々にして親子の力関係を歪め、新しい夫婦関係に重大な亀裂を生む引き金となります。
日本の家庭内で頻出するのが、資金援助と引き換えに結婚式の日程、衣装、新居の選定、さらには将来の子育て方針にまで親が過剰介入する「コントロール型援助」です。お金を出す親の側には「援助してやっているのだから意見を言う権利がある」という無意識の特権意識が生じやすく、受け取った側も無力感や精神的な従属関係に縛られてしまいます。これは心理学でいう健全な「心理的バウンダリー(自立した境界線)」の崩壊です。
【判断基準】親からの結婚資金援助を受けるべき家庭・慎重になるべき家庭
- 受けても問題ない家庭:親が対価を求めず「二人の門出のための純粋な支援」と割り切っており、親自身の老後資金に十分な余裕がある場合。使途の決定権を完全に新郎新婦へ委ねられる関係性が築かれていること。
- 受領を極力避けるべき家庭:援助の条件として親側の要望を強く押し付けてくる兆候がある場合、または相手方の実家との援助額の差を理由に優位に立とうとする傾向が見られる場合。このケースでは、たとえ式を簡素化してでも自分たちの自己資金だけで賄うことが、長期的な夫婦の幸福を守る防衛策となります。
【結婚 祝い 贈与 税】に関するよくある質問(FAQ)
Q1:結婚祝いとして親から現金200万円を手渡しでもらいました。贈与税はかかりますか?
A1:日常生活や結婚生活に必要な実費としてその都度使い切らず、自身の口座に預金したり手元に残したりした場合、110万円の基礎控除を超える90万円部分に対して贈与税が発生します。税務申告を避けるには、式場や家具の支払いに直接充当するか、年をまたいで複数回に分割贈与するなどの調整が必要です。
Q2:結婚式場への支払いを親の口座から直接振り込んでもらうのは非課税ですか?
A2:非課税です。扶養義務者から必要な都度充てられる生活費や婚礼費用とみなされ、新郎新婦に現金の移転が起きないため、金額が数百万円規模であっても贈与税は課されません。
Q3:祖父母から100万円、両親から100万円を同一年にもらった場合、110万円の基礎控除はどう計算しますか?
A3:贈与税の基礎控除110万円は「もらった人(受贈者)」を基準に年間の合計額で計算します。この場合、受け取った合計額は200万円となるため、110万円を差し引いた90万円に対して贈与税が課税されます。贈与者ごとに110万円が控除されるわけではない点に注意してください。
Q4:結婚・子育て資金の一括贈与特例(最大1,000万円)は今からでも使うべきですか?
A4:領収書を金融機関に提出する手間や、受贈者が50歳に達した時点で残額があると贈与税がかかる点、親が亡くなった場合に相続税の対象になる点などデメリットも多く存在します。単に結婚式の支払いを援助してもらうだけなら、特例を使わずに親から式場へ直接支払ってもらう手法を選ぶほうが圧倒的に合理的です。
まとめ:賢い受取方法でトラブルを防ぎ新しい生活をスタートさせる
親や祖父母からの結婚祝いは、新しい生活を力強く後押ししてくれる心強い支援です。しかし、その善意が税務上のトラブルや家族間の軋轢に変わってしまっては本末転倒と言わざるを得ません。
「必要な費用は親から支払い先へ直接決済してもらう」「個人の手元に残る現金贈与は年110万円の基礎控除枠を厳守する」という2大原則を徹底するだけで、贈与税のリスクは完全に回避できます。お金のルールを冷静に把握し、税務面でも精神面でも自立した状態で、晴れやかな新生活をスタートさせてください。 (出典: 結婚 祝い 贈与 税(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
