領収書とは?レシートとの違いやインボイス対応の最新ルールを徹底解説
日々のビジネスや買い物の現場で手渡される「領収書」。個人事業主の確定申告から法人の経費精算まで、金銭のやり取りを証明する書類として欠かせない存在です。しかし、キャッシュレス決済の急速な普及やインボイス制度(適格請求書等保存方式)、改正電子帳簿保存法が完全に定着した2026年のビジネス現場において、その法的位置づけや正しい運用ルールを完璧に把握できている人は決して多くありません。
「レシートがあるから領収書は不要なのか」「宛名が『上様』でも経費として認められるのか」といった日常的な疑問を放置していると、税務調査での否認や仕入税額控除の適用除外といった深刻なトラブルに直面しかねません。本稿では、領収書の法的な役割から、知っておくべき記載要件、保管期間の真実までを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:領収書は代金受領を証明する民法上の証拠書類であり、インボイス制度下では「記載事項を満たしたレシート」の方が証拠能力として勝るケースも多い。
- 要点2:宛名の「上様」や但し書きの「お品代」は税務調査で弾かれるリスクが高く、取引内容・品目の具体的記載が必須条件となっている。
- 要点3:電子帳簿保存法とインボイス制度により保管期間は原則7年(繰越欠損金がある法人は最長10年)が義務付けられ、電子データ取引の紙出力保存は完全廃止されている。
領収書とは何のために必要?法的な役割とレシートとの決定的な違い
領収書の法的な本質は、民法第486条に定められた「受取証書」です。金銭を支払った者が受取人に対して発行を請求できる権利であり、「確かに代金を受け取り、債権・債務関係が消滅した」という事実を証明する法的効力を持ちます。二重請求の防止や、企業における経費精算、さらには税務調査における支出の正当性を証明する防壁として機能します。
ここで多くの読者が抱くのが、「領収書とレシートのどちらをもらうべきか」という疑問です。かつては手書きの領収書こそが公式な証拠と見なされがちでしたが、現代の税務実務においては評価が逆転しています。手書き領収書は「何を購入したか」が曖昧になりやすい一方、感熱紙のレシートには「購入日時・店舗名・購入品目の詳細・個別金額・適用税率」が印字され、改ざんの余地が極めて低いためです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 法的性質 | 民法第486条に基づく受取証書 | 代金支払いと同時履行で請求可能 | 金銭支払いの唯一絶対の弁済証拠となる |
| 購入明細の開示性 | レシート:全品目印字 手書き領収書:品代等の一括記載 | レジ明細が税法上の証明力で優位 | 税務調査ではレシートの方が疑義を持たれにくい |
| インボイス要件適合度 | 適格簡易請求書なら宛名不要で成立 | 小売・飲食・交通などは宛名免除 | 手書きを依頼する時間的ロスを省くのが合理的 |
| 収入印紙の要否 | 基準額:受取金額5万円以上(非課税) | 200円〜(金額階層に応じて逓増) | キャッシュレス決済明記なら原則貼付不要 |

【宛名・但し書き】税務調査で否認されない正しい書き方とNG事例
経理処理や税務申告の現場において、依然としてトラブルの火種になりやすいのが宛名と但し書きの不備です。かつて慣習的に通用していた「上様」や「お品代」という表記は、現代の税務調査において厳格なチェック対象となります。
宛名に関して、法人であれば登記上の「株式会社〇〇」などの正式名称、個人事業主であれば「屋号」または「氏名フルネーム」を正確に記載してもらうのが鉄則です。宛名を空欄のまま放置したり「上様」で処理したりすると、社内での私的流用や架空経費の計上を疑われる引き金になります。国税庁のガイドラインでも、特定の簡易請求書が認められる業態を除き、書類の受取人の氏名または名称の記載が原則とされています。
同様に、但し書きにおける「お品代として」という表現も実務上はNGに近い扱いを受けます。税務署の調査官が知りたいのは「その支出が真に事業に関連する費用かどうか」です。そのため、但し書きには「書籍代(〇〇法務解説本)」「取引先との飲食代(4名参加)」「店舗用消耗品(文具類)」といった具合に、第三者が見ても購入用途が即座に判別できる具体的な品目を指定するのが正しい書き方です。
インボイス制度で激変した領収書の記載要件と「適格簡易請求書」の真実
消費税の仕入税額控除を適用するための基準であるインボイス制度(適格請求書等保存方式)の完全導入に伴い、領収書のフォーマット要件は一変しました。発行事業者の登録番号がない領収書は、原則として買い手側で消費税の控除が受けられず、実質的なコスト増を招く構造になっています。
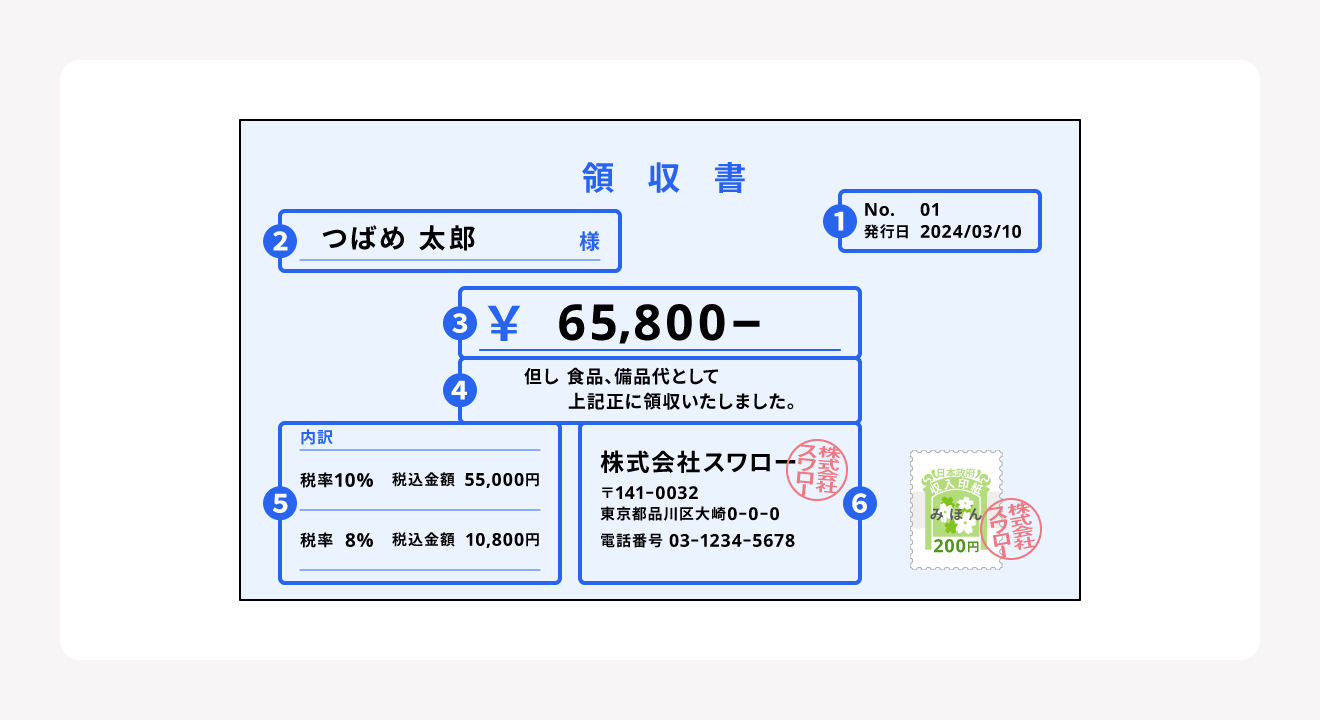
現在、適格請求書として認められる領収書には以下の6項目が網羅されている必要があります。
- 適格請求書発行事業者の氏名または名称および登録番号(T+13桁)
- 取引年月日
- 取引内容(軽減税率の対象である旨の表記を含む)
- 税率ごとに区分して合計した対価の額および適用税率
- 税率ごとに区分した消費税額等
- 書類の交付を受ける事業者の氏名または名称
ただし、実務上きわめて重要な例外規定が適格簡易請求書(簡易インボイス)です。不特定多数と取引を行う小売業、飲食店業、タクシー業、駐車場業などの特定業種に限り、6項目目の「書類の交付を受ける事業者の氏名または名称(宛名)」を省略することが認められています。つまり、コンビニや居酒屋で発行されるレジレシートに登録番号と税率別の消費税額が正しく印字されていれば、わざわざ手書きの領収書を再発行してもらう必要はまったくありません。
収入印紙と決済手段の落とし穴|5万円以上でも「印紙不要」になる条件
紙の領収書を発行・受領する際、見落としてはならないのが印紙税のルールです。印紙税法に基づき、記載された受取金額が5万円以上(消費税額を除く本体価格)の場合、受取書には所定の収入印紙(5万円以上100万円以下は200円)を貼付し、消印(割印)を押さなければなりません。貼付を怠った場合、過怠税として本来の額面の3倍に相当するペナルティが課されるリスクがあります。
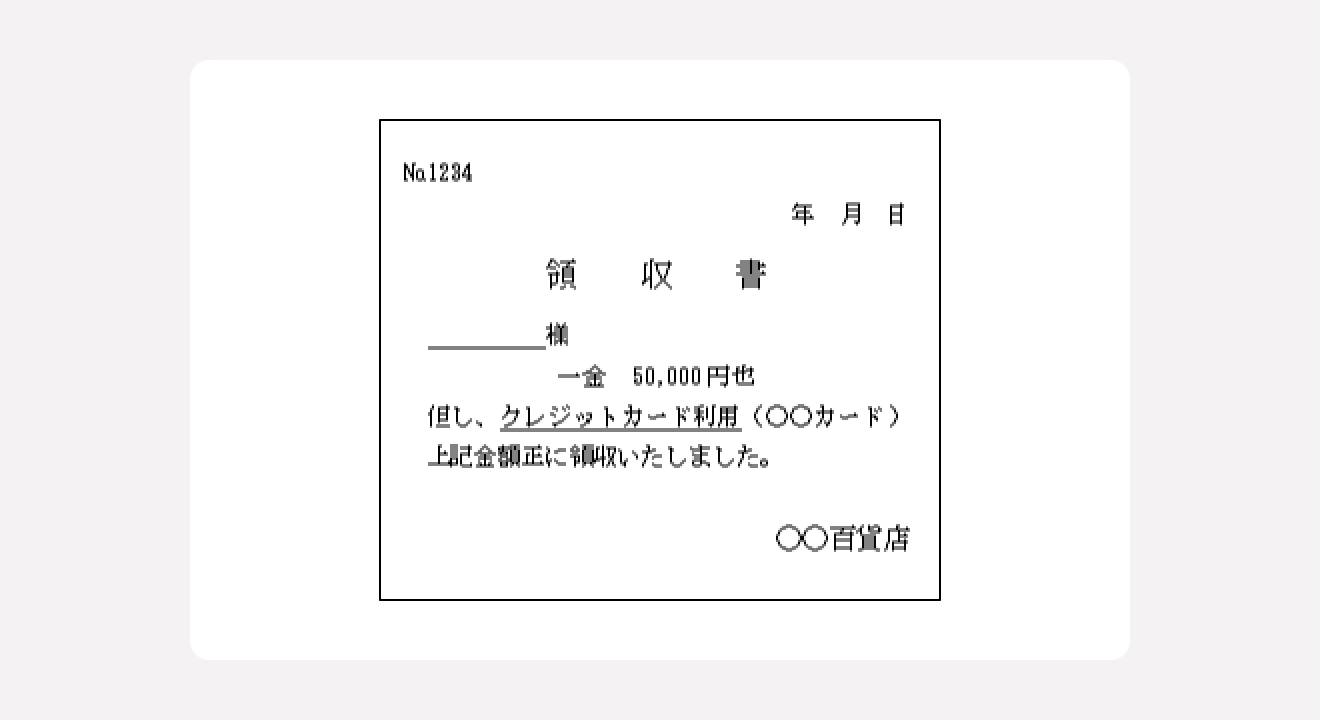
しかし、現代の決済インフラにおいて非常に大きな例外が存在します。それがクレジットカード決済です。クレジットカードによる支払いは信用取引であり、金銭や有価証券の直接の受領が発生しないため、受取金額が5万円を大幅に超えていても印紙税法上の非課税扱いとなります。ただし、これには明確な条件があり、領収書内に「クレジットカード利用」などの信用取引である旨が明記されていなければなりません。
PayPayや楽天ペイなどのコード決済、電子マネー、銀行振込による送金においても、現金の受け渡しが物理的に介在しない電子決済の記録が明らかな場合は同様の解釈が適用されます。さらに、PDFやメール添付で送付される電子領収書は、文書自体の「交付」に該当しないため、金額に関わらず印紙の貼付自体が一切不要です。
【実態検証】経費精算の現場トラブルと紛失時の再発行対応マニュアル
都内大手上場企業から中堅ベンチャーまで、複数の財務・経理部門への独自ヒアリング取材を行うと、デジタル化の過渡期における生々しい現場の軋轢が浮かび上がってきます。経理担当者が口を揃えて指摘するのが、「領収書の二重請求疑惑」と「紛失時の対応不備」です。
「社員が会食後にクレジット明細と店舗発行の領収書の両方を経費精算システムに上げてくるケースが絶えません。故意でないとしても、経理側としては架空請求や二重払いの検知に莫大な工数を割かれます」(東証プライム上場・情報通信業の経理マネージャー)。店舗側も領収書に「クレジット決済」と記載を徹底していなければ、税務上の重複計上リスクを背負い込むことになります。
また、ビジネスパーソンが最も恐れるのが「領収書の紛失」です。実務における紛失時対応の優先順位は次の通りです。
- 購入店舗への再発行依頼:ただし、店舗側には二重発行による脱税ほう助を防ぐ観点から再発行を拒絶する正当な権利があり、断られる確率が高いのが現実です。
- クレジットカードや銀行の利用明細の提示:利用日時、金額、利用先が客観的に証明できるため、有力な補完資料となります。
- 出金伝票(支払証明書)の作成:相手先、日時、支払金額、具体的な取引内容、および領収書を入手できなかった(紛失した)理由を記載した自社伝票を起こし、社内決裁を通すことで経費として処理します。
出金伝票による処理は法人税法上の損金算入としては有効に働くケースがあるものの、インボイス制度下における消費税の仕入税額控除の適用は極めて厳しくなる点に留意が必要です。
電子帳簿保存法と保管期間7年・10年の壁|一般に知られていない盲点
受領した領収書をいつまで、どのように保存すべきかという問題は、法改正によって極めてシビアな管理体制が求められるようになりました。紙で受け取った領収書と、PDF等のデータで受け取った電子領収書では、適用される法律のロジックが異なります。
まず保管期間の基本原則として、法人の領収書は確定申告書の提出期限の翌日から7年間保存することが法人税法で義務付けられています。さらに見落とされがちな盲点が、赤字(青色申告の欠損金)が発生した年度の帳簿書類です。欠損金の繰越控除期間が10年と定められているため、該当する事業年度の領収書は最長10年間の保存が必須となります。個人事業主の場合、青色申告者は原則7年(前々年の所得が300万円以下の場合は5年)、白色申告者は5年間の保存が定められています。
さらに厳格な運用が求められるのが電子帳簿保存法の存在です。インターネットショッピングでの購入データや、メールで送付されたPDF領収書などの「電子取引データ」は、紙に印刷してファイリングする保存方法が認められていません。改ざん防止のための「タイムスタンプ付与」または「訂正・削除の履歴が残るシステムの利用(あるいは訂正削除防止に関する事務処理規程の備え付け)」を満たし、「取引年月日・取引金額・取引先」で検索できる状態を整えて電子データのまま保管しなければなりません。
【プロの結論】経理・バックオフィスのリスク管理から見出すべき教訓
金銭の授受を巡るルールは、企業のコンプライアンス意識や財務規律そのものを映し出す鏡です。手書き領収書をありがたがる昭和的な慣習から脱却し、POSレシートや電子インボイスを即座にデジタル処理するフローを構築できている企業ほど、ガバナンスが強固であり、余計な税務リスクを排除できています。
特にスモールビジネス経営者やフリーランスは、「税理士に丸投げすれば何とかなる」という過信を捨てなければなりません。保存要件を欠いた領収書は、税務調査において一瞬で経費から除外され、追徴課税の対象になります。デジタルツールの利便性を活かし、領収書を受領したその日のうちに電子保存を完了させる習慣こそが、事業を守る最大の防護柵となります。
【領収書とは】に関するよくある質問(FAQ)
Q1:クレジットカードの「利用明細」は領収書の代わりになりますか?
A1:社内経費の精算や法人税の損金算入においては、利用明細書でも「利用日時・金額・店名」が明記されていれば代用として認められるケースが多々あります。ただし、インボイス制度上の仕入税額控除を適用するためには、カード会社の明細書ではなく、店舗側が発行したインボイス登録番号や消費税区分が記載された「適格請求書(または適格簡易請求書)」が必要不可欠です。
Q2:宛名が「上様」の領収書を受け取ってしまいました。税務調査で弾かれますか?
A2:スーパー、コンビニ、飲食店、タクシーなどの「適格簡易請求書」が認められている業種であれば、宛名が「上様」や無記名であっても税務上問題ありません。しかし、文房具の卸売やコンサルティング費用など、通常の適格請求書が必要な取引において「上様」表記になっている場合、原則として仕入税額控除の対象外とされるリスクがあるため、取引先に正式名称での再発行を依頼するのが安全です。
Q3:感熱紙のレシートは文字が消えてしまいますが、どう保管すれば良いですか?
A3:感熱紙は光、熱、湿気、可塑剤(塩ビケースなど)によって数年で印字が薄れる性質があります。日光や高温多湿を避けた暗所保存が基本ですが、最も確実な対策はスキャナ保存制度の活用です。スマホカメラやスキャナで読み取り、電子帳簿保存法の要件に沿って速やかにクラウドストレージや経費精算システムへアップロードしておけば、紙の原本の劣化を気にする必要がなくなります。
まとめ:今後の動向と失敗しないための判断基準
領収書という1枚の紙片は、単なる金銭の授受記録にとどまらず、事業の健全性と税務上の正当性を担保する決定的な証拠力を持っています。「手書きの領収書を貰っておけば安心」という古い常識は終わりを告げ、今や「記載要件を満たしたレシート」や「法的要件に準拠した電子データ」こそが最上位の信頼性を誇る時代です。
宛名は正式名称を貫き、但し書きには客観的な購入内容を刻み、決済方法に応じた印紙税の要否を正しく判断する。そして電子取引データは法令の定める検索要件の下で厳格に7〜10年間アーカイブする――この一連のルールをチーム全体で共有し、自動化されたワークフローに落とし込むことが、将来の税務リスクを根絶する唯一の道筋となります。 (出典: 領収 書 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
