相続税申告書の書き方完全解説!2026年最新の提出手順と税務調査対策
大切な家族が他界した悲しみの最中、残された遺族に重くのしかかるのが相続手続きの実務です。特に2024年の税制改正によって生前贈与の持ち戻し期間が従来の3年から最長7年へと順次延長される動きが進む2026年現在、申告漏れへの警戒感から「自分自身で申告書を作成できるのか」「どのような書類を揃えればよいのか」と悩む方が急増しています。
相続税の申告手続きは、単に決められた枠に数字を書き込む作業ではありません。適用できる特例の判断や財産評価の正確性、さらには将来的な税務調査のリスクヘッジまで見据えた緻密な作業が求められます。国税庁が公表する公式様式の入手から、書き方の実践手順、添付書類のチェックリスト、自力申告の損得勘定に至るまで、現場の取材データをもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:相続税申告の提出期限は「被相続人が死亡したことを知った日の翌日から10ヶ月以内」であり、特例適用で納税額が0円になる場合でも申告書の提出自体は必須。
- 要点2:申告書は第1表からではなく「第9表〜第15表(財産明細)」から逆算して埋めるのが鉄則であり、2026年現在の様式は国税庁HPからのダウンロードやe-Taxに対応。
- 要点3:自力申告は税理士報酬を節約できる反面、小規模宅地等の特例ミスや申告漏れによる追徴課税(加算税・延滞税)のリスクを抱えるため、財産規模に応じた冷静な見極めが不可欠。
【2026年最新】相続税申告書の基本と国税庁様式の入手ルート
相続税申告において絶対に遵守しなければならない大原則が、相続税申告の提出期限(10ヶ月)です。具体的には「被相続人の死亡を知った日の翌日から10ヶ月目の応答日」までに、税務署へ申告書を提出し納税まで完了させる必要があります。期限を1日でも過ぎると各種特例が受けられなくなる恐れがあるため、初動のスピードが成否を分けます。
申告に使用する様式は、国税庁の公式ウェブサイト「相続税の申告書等の様式一覧」からPDF形式で無料ダウンロードが可能です。被相続人が亡くなった年分(令和8年分用、令和7年分用など)ごとに様式が分かれており、最新の税制改正を反映した正規の用紙を用意しなければなりません。また、最寄りの税務署の窓口で紙の申告書一式を直接受け取ることもできます。
相続税申告 2026年最新の改正点として特に意識すべきは、相続開始前贈与の加算期間の延長です。暦年課税における加算対象期間が従来の3年から段階的に7年へ拡大されており、申告書を作成する際は過去の贈与履歴をより綿密に遡って第14表(純資産価額に加算される暦年課税分の贈与財産価額等の計算書)へ反映させる必要があります。
失敗しない相続税申告書の書き方|第9表から埋める逆算の手順
国税庁の「相続税の申告のしかた」や記載例の手引きでも解説されている通り、相続税申告書の書き方には明確なルールが存在します。多くの初心者が犯しがちなミスは、表紙にあたる「第1表」から順番に記入しようとすることです。申告書はピラミッド構造になっており、各財産の明細から積み上げていかなければ税額が算出できません。
作成の実務においては、以下のステップに沿って逆算で進めるのが最もスムーズです。
ステップ1:財産明細の作成(第9表〜第15表)
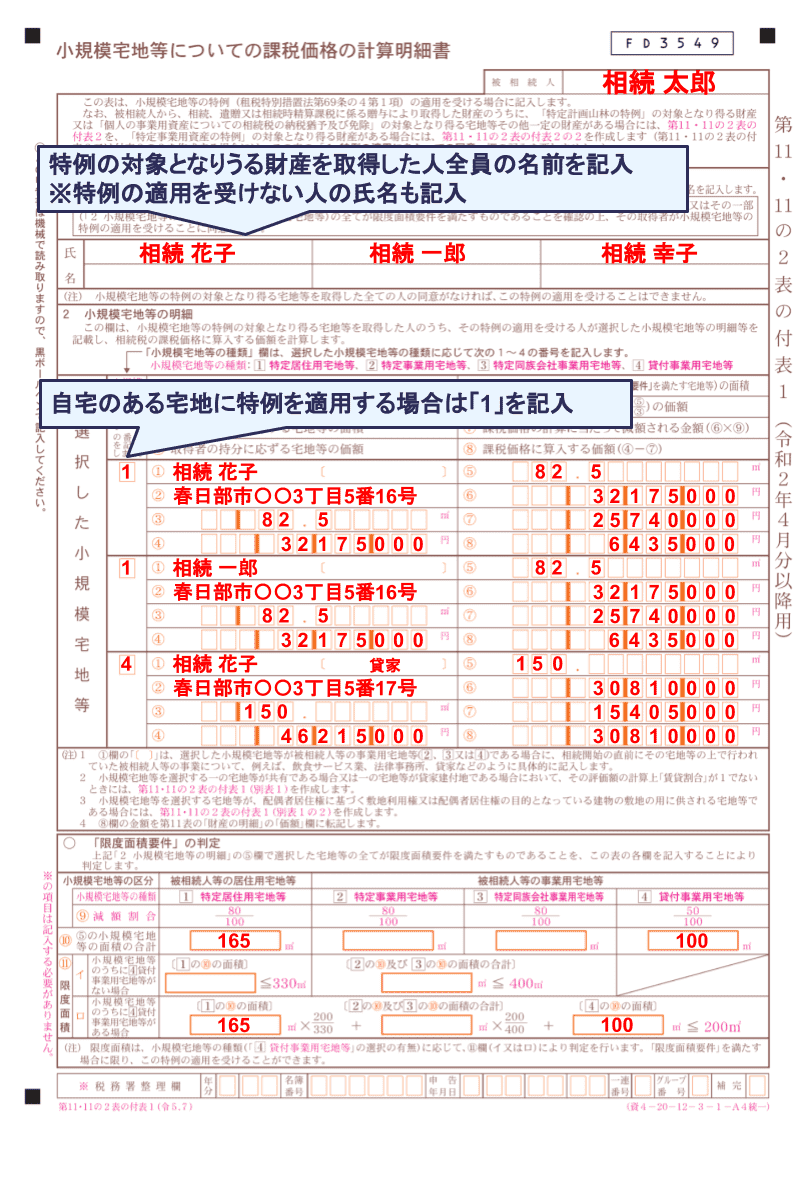
まずは遺産の種類ごとに各表を埋めていきます。第11表(土地・家屋)、第11表の2(事業用・居住用宅地等の特例)、第13表(預貯金・有価証券)、第15表(葬式費用や借入金などの債務・控除項目)など、相続人全員が取得した遺産の詳細と評価額を記載します。
ステップ2:課税価格の集計(第2表・第4表など)
各財産から債務や葬式費用を差し引き、各相続人の課税価格を計算します。生前贈与加算がある場合は第14表から数値を移行します。
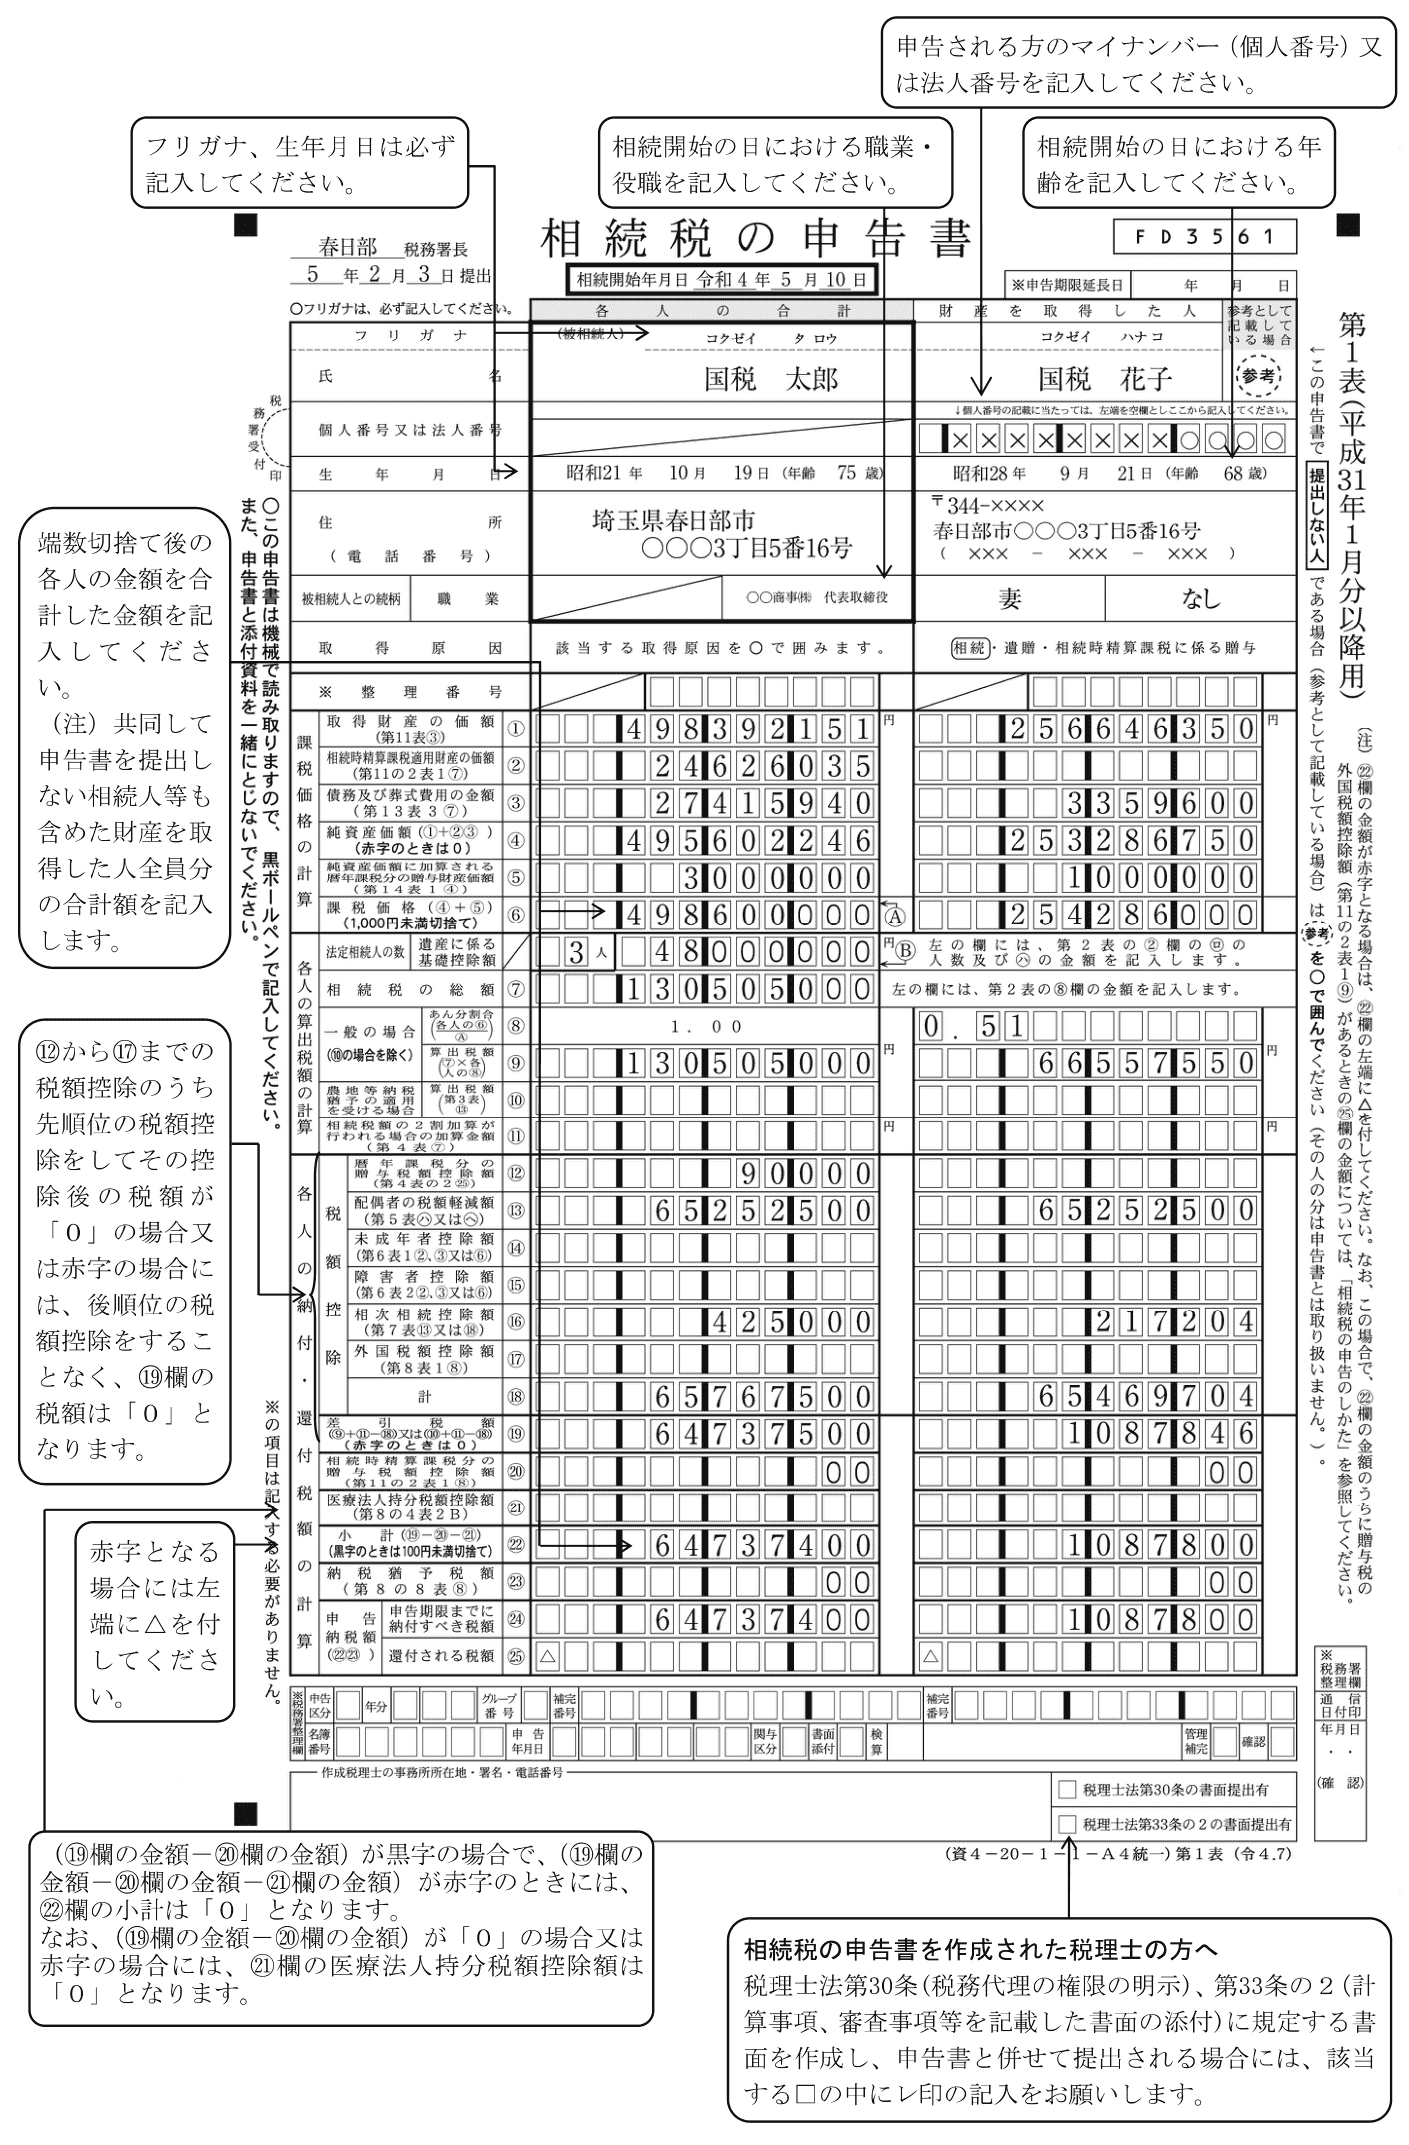
ステップ3:相続税総額と各人納付税額の確定(第1表)
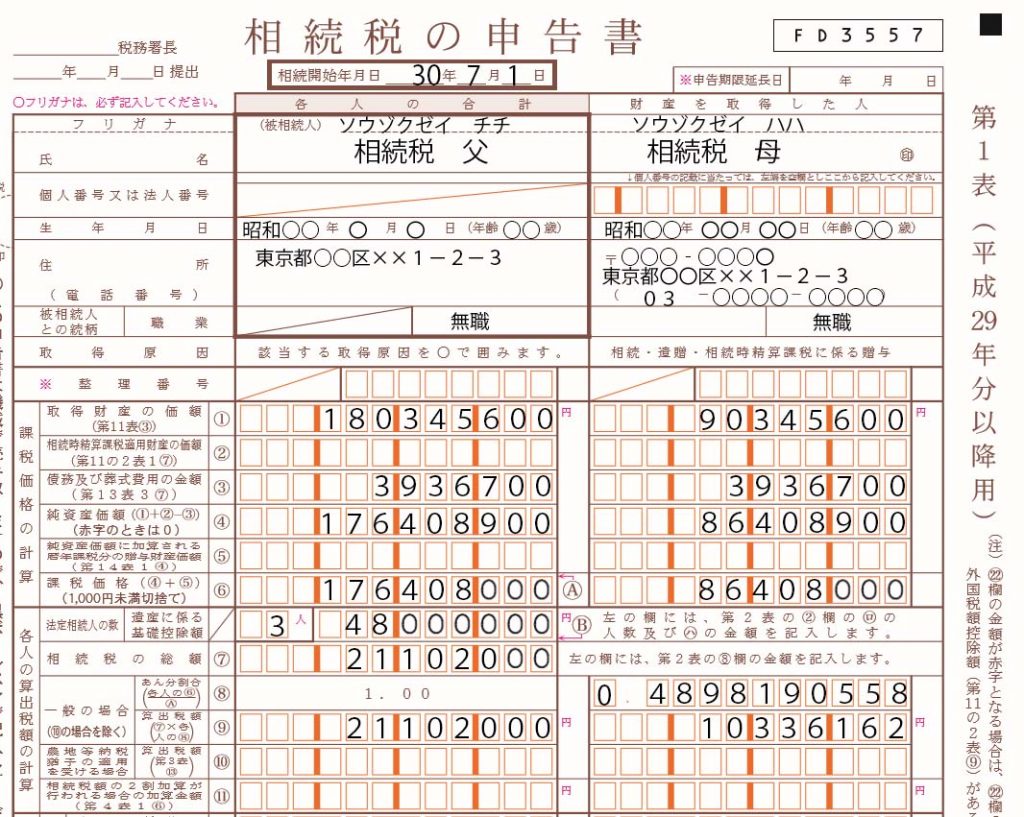
集計された全体の課税遺産総額から基礎控除(3,000万円 + 600万円 × 法定相続人の数)を控除し、法定相続分に応じた税額を算出。最後に各人の実際の相続割合に応じて税額を按分し、配偶者控除や未成年者控除などを差し引いて最終的な納付税額を確定させます。
特に注意すべきは小規模宅地等の特例の申告書記載です。被相続人の居住用宅地であれば最大330平方メートルまで評価額を80%減額できる強力な特例ですが、第11表の2への詳細な適用要件の記入と遺産分割協議書の添付が必須要件となります。この特例によって納税額が0円になる場合でも、「申告書を期限内に税務署へ提出すること」が適用の法的要件となっているため、提出を怠ると減額前の本来の税額で課税される落とし穴があります。
【完全整理】相続税申告書の添付書類一覧と提出先税務署のルール
申告書本体が完璧であっても、それを裏付ける客観的証拠が揃っていなければ税務署は受理後の審査で疑義を抱きます。相続税申告書の添付書類一覧は多岐にわたり、市役所や法務局、金融機関での取得に1〜2ヶ月を要することも珍しくありません。
| 区分 | 主な必要添付書類 | 取得先・留意事項 | 編集部の見解・実務アドバイス |
|---|---|---|---|
| 身分関係書類 (全員必須) | ・被相続人の出生から死亡までの連続した戸籍謄本 ・相続人全員の現在戸籍謄本、住民票 ・相続人全員の印鑑証明書 | 本籍地市区町村 (広域交付制度の活用で取得期間短縮が可能) | 法定相続人を確定させる基礎資料。改製原戸籍など古い謄本の解読に時間がかかるため初動で収集を。 |
| 分割関係書類 (全員必須) | ・遺言書の写し(ある場合) ・遺産分割協議書の写し(実印押印) | 公正証書役場、家庭裁判所(検認済調書)、自作 | 小規模宅地特例や配偶者控除を受けるための最重要書類。未分割の場合は特例適用不可。 |
| 不動産関連書類 | ・登記事項証明書(登記簿謄本) ・固定資産税評価証明書 ・公図、地積測量図、住宅地図 | 法務局、市区町村役場税務課 | 路線価評価や不整形地補正の根拠資料。現地写真や測量図があると評価減の妥当性を証明しやすい。 |
| 金融資産・債務 | ・死亡日時点の残高証明書 ・既経過利息計算書 ・通帳コピー(過去3〜5年分) ・葬式費用の領収書、借入金残高証明 | 各金融機関、証券会社、葬儀社 | 税務調査で最も突っ込まれる名義預金・使途不明金の検証に直結。通帳原本の確認が必須。 |
書類が揃った後の相続税申告書の提出先税務署は、「相続人の住所地」ではなく「被相続人(亡くなった人)の死亡時の住所地を管轄する税務署」です。郵送またはe-Taxによる電子申告、窓口への直接持参で提出します。郵送や持参の場合は必ず申告書の控えと返信用封筒を用意し、収受日付印(受付印)の押された控えを受け取っておく必要があります。
なお、相続税申告書の控えの保管期間は、税法上の更正決定等の期間制限(原則5年、悪質な場合は7年)や将来の二次相続を見据え、最低でも7年から10年、可能であれば不動産を売却・再相続するまで永久保管しておくことが推奨されます。
自力申告vs税理士依頼|コストと追徴課税リスクの深層
「Webツールや解説動画を見れば、自分で申告書を作成して費用を浮かせられるのではないか」と考える方は少なくありません。近年では『そうぞくん』などの申告書作成支援クラウドサービスも登場し、自力申告のハードルは下がっています。しかし、その裏にあるリスクを冷静に天秤にかける必要があります。
相続税を自分で申告するデメリットとして最大のものは、「土地評価の減額漏れによる税金の払い過ぎ」と「財産隠し・評価ミスとみなされた場合の追徴課税リスク」です。国税庁の統計によると、相続税の実地調査が行われた場合、8割以上において何らかの申告漏れや非違事項が指摘されています。
万が一申告漏れや過少申告があった場合、相続税の申告漏れペナルティ(追徴課税)として以下のような重い附帯税が課されます。
- 過少申告加算税:新たに納めることになった税額の10%〜15%
- 無申告加算税:期限後に申告した場合、税額に応じて10%〜30%
- 重加算税:意図的な財産隠蔽や仮装とみなされた場合、最大35%〜40%
- 延滞税:納期限の翌日から納付日までの日数に応じた利息相当分
一方で、相続税申告の税理士報酬相場は一般的に「遺産総額の0.5%〜1.0%前後」が基準です。例えば遺産総額が7,000万円であれば35万〜70万円程度となります。この報酬額をコストと捉えるか、追徴課税を防ぎ、複雑な土地評価減(不整形地補正・セットバック・広大地評価など)を駆使して数十万〜数百万円単位の適法な節税を実現するための保険と捉えるかが判断の分かれ目となります。
【実態検証】税務調査のターゲットになる申告書と家族心理のリアル
「税務署は申告書のどこを見ているのか」という疑問に対し、元国税調査官や現場の税理士らの証言を総合すると、明確な共通点が見えてきます。調査官が真っ先に注視するのは「被相続人と家族名義の口座間における不自然な資金移動(いわゆる名義預金)」と「過去の生前贈与の整合性」です。国税総合管理システム(KSK)により、税務署は亡くなった方の過去10年以上の銀行取引履歴や不動産売買データを把握した上で申告書と照合しています。
また、相続税申告の現場では税務上の計算以上に「家族間の心理的摩擦」が手続きを停滞させる要因となります。遺産分割をめぐる対立の背景には、昭和・平成期から続く家督観念や、親の介護を一手に引き受けた相続人と遠方の相続人との感情的溝、さらには親子・兄弟間の「心理的バウンダリー(境界線)」の崩壊が潜んでいます。
「親の面倒を一番見た自分が多くもらうべき」「生前に兄だけが学費や住宅資金を援助されていた」といった長年の不満が噴出すると、遺産分割協議がまとまらず、期限内の申告書提出が不可能になるケースが後を絶ちません。未分割のまま申告する場合、小規模宅地の特例や配偶者の税額軽減が一旦使えない状態(原則通りの高い税額)で納付し、後から分割がまとまった段階で更正の請求(払いすぎた税金の還付請求)を行わなければならないという極めて重い金銭的・事務的負担を強いられます。
逆に、当初の申告で財産計上漏れが判明した場合は、自発的に修正申告を行って不足分の税額を速やかに納めなければ、税務調査着手後に重い過少申告加算税が課されることになります。
【プロの結論】自分で申告できる人・専門家に任せるべき人の境界線
相続税申告を自力で行うか、専門の税理士に委任するかは、感情論ではなく「遺産の内容と人間関係の複雑さ」から論理的に決めるべきです。以下の判断基準を参考にしてください。
【自分で申告書を作成しても安全なケース】
- 遺産総額が基礎控除をわずかに超える程度で、相続財産が「自宅の土地建物」と「少数の明瞭な預貯金」のみ
- 相続人が1〜2名で、分割協議に完全な合意が取れており争いがない
- 過去10年間に大きな生前贈与や家族口座への不明瞭な資金移動が存在しない
- 自力で戸籍や登記書類を収集し、国税庁の様式記載例を読み解く時間的余裕がある
【税理士への依頼を強く推奨するケース】
- 遺産の中に「評価が難しい複数の不動産」「非上場株式」「賃貸アパート等の事業用資産」が含まれている
- 小規模宅地等の特例を適用しなければ大幅な納税額が発生する
- 相続人同士の関係が疎遠、または遺産分割をめぐって意見の相違がある
- 過去に多額の生前贈与があり、2024年以降の加算対象期間(3年〜7年)の判定が複雑
- 提出期限まで残り3ヶ月を切っている
【相続税申告書】に関するよくある質問(FAQ)
Q1:申告書の提出後に計算ミスや新たな財産が見つかった場合はどうすればよいですか?
A1:税額を少なく申告していた場合は「修正申告書」を提出して差額を納付します。税務調査の通知が来る前に自主提出すれば過少申告加算税は免除されます。逆に税額を多く納め過ぎていた場合は、申告期限から5年以内に「更正の請求書」を提出することで納め過ぎた税金の還付を受けられます。
Q2:配偶者控除や小規模宅地の特例を使って税額が0円になる場合でも、申告書は出さなければいけませんか?
A2:はい、必ず提出期限内に税務署へ申告書を提出する必要があります。これらの特例は「期限内に適法な申告を行うこと」が適用要件となっています。申告書を出さないまま放置すると特例適用が認められず、後から本来の税額に加えて無申告加算税や延滞税を請求される致命的なトラブルに発展します。
Q3:申告書の作成はパソコンの表計算ソフトや市販ソフトで行っても問題ありませんか?
A3:国税庁の規定に沿ったフォーマットであれば問題ありません。国税庁ホームページの作成コーナーや各種申告ソフトで作成・印刷した書類、またはe-Taxによる電子申告が広く利用されています。手書きで作成する場合でも、国税庁公表の最新様式に黒ボールペンで記入すれば正式に受理されます。
まとめ:今後の動向と失敗しないための判断基準
相続税申告書は、故人が遺した大切な財産を次世代へと法的に正しく継承するための最終証明書です。2026年現在の税制環境下では、デジタルツールの普及によって情報入手が容易になった一方、生前贈与加算期間の拡大など税務当局の監視体制も一段と高度化しています。
申告期限である「10ヶ月」という時間は、四十九日法要や戸籍収集、遺産分割協議を行っていると瞬く間に経過します。まずは早急に戸籍等の添付書類収集に着手して財産目録を作成し、自力で完結できる難易度なのか、速やかに税理士へ相談すべき事案なのかを客観的に見極めることが、将来の追徴課税や家族間トラブルを防ぐ最も確実な防衛策となります。 (出典: 相続 税 申告 書(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
