領収書の収入印紙はいくらから?5万円の判定基準と電子化の全知識
日々の商取引や店舗運営、フリーランスの実務において、代金受取時に発行する領収書。紙で手書き発行する際に迷いがちなのが「いくらから収入印紙を貼る必要があるのか」「消費税の扱いはどう計算するのか」という法的な境界線です。キャッシュレス決済や電子的やり取りが標準化した現在でも、紙の領収書を扱う場面では依然として厳格な印紙税法が適用されます。
実務上のルールを正しく把握していないと、不要な印紙代を支払い続けたり、逆に貼り忘れによって税務調査で追徴課税を受けたりするリスクに直面します。本稿では、国税庁の最新指針や印紙税法に基づき、5万円の非課税判定ライン、クレジットカード決済時の免除特例、PDF等の電子領収書を活用した適法なコスト削減策まで、現場で役立つ実務知識を網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:紙の領収書は税抜記載があれば「税抜5万円以上」から200円の収入印紙が必要(記載がない場合は税込総額で判定)。
- 要点2:クレジットカード決済の明記やPDFなどの電子領収書であれば、印紙税法上の「課税文書」に該当せず印紙代は0円になる。
- 要点3:印紙の貼り忘れは本来の税額の3倍に相当する過怠税が課されるリスクがあり、消印(割印)の漏れもペナルティ対象となる。
【2026年最新】領収書の収入印紙はいくらから?5万円以上の判定と金額一覧
領収書(金銭又は有価証券の受取書)に収入印紙を貼るかどうかの基本ラインは、記載された受取金額が5万円以上であるかどうかです。かつては3万円以上が課税対象でしたが、税制改正を経て現在は「記載金額が5万円未満は非課税」と規定されています。
ここで実務上最も重要なのが、消費税(税込・税抜)の計算ルールです。領収書内に「税抜金額」と「消費税額」が明確に区分記載されているか、あるいは「税込金額のうち消費税等〇〇円」と明記されている場合に限り、税抜金額を基準に判定できます。
例えば、税込54,000円(税抜49,091円・消費税4,909円)の取引の場合、消費税額を明記していれば受取金額は5万円未満とみなされ収入印紙は不要(非課税)となります。しかし、単に「54,000円」と総額のみを記載した場合は、5万円以上の扱いとなり200円の収入印紙が必要になります。書き方ひとつでコストが変わる点は確実に押さえておく必要があります。
| 記載金額(受取金額) | 印紙税額(印紙代) | 実務上の判定基準・注意点 | 編集部の実務アドバイス |
|---|---|---|---|
| 5万円未満 | 非課税(0円) | 消費税の区分記載があれば税抜49,999円まで対象 | 少額決済は印紙貼付の手間・コストともに一切不要 |
| 5万円以上 〜 100万円以下 | 200円 | 店舗・BtoB取引で最も頻発するボリュームゾーン | 200円印紙の常備、もしくは電子領収書への切り替え推奨 |
| 100万円超 〜 200万円以下 | 400円 | 200円印紙を2枚貼付するか、400円印紙を使用 | 複数枚貼る場合はすべての印紙にまたがる消印が必要 |
| 200万円超 〜 300万円以下 | 600円 | 高額取引の受領書。金額帯ごとの税額跳ね上がりに留意 | 月次まとめ請求等の場合は電子発行のメリットが絶大 |
| 300万円超 〜 500万円以下 | 1,000円 | 建築・不動産・大型仕入れ等の領収書で発生 | 高額印紙はコンビニでは買えないため事前手配が必須 |
| 500万円超 〜 1,000万円以下 | 2,000円 | 以降、金額に応じて最大20万円まで段階的に上昇 | 金融機関振込明細での代替やEDI電磁的交付を積極活用 |
なぜ電子領収書なら印紙代が0円?印紙税法が定める不要のカラクリ
印紙税法において課税対象となるのは「物理的な紙として作成・交付された課税文書」と定められています。国税庁の公式見解(印紙税法基本通達第44条等)に基づき、メール添付によるPDF領収書の送信やWebサイトからのダウンロード発行は「文書の作成・交付」に該当しないと整理されています。
そのため、取引金額が100万円であろうと1,000万円であろうと、電磁的記録として交付される電子領収書であれば印紙税は完全に非課税(0円)となります。これが昨今の会計DXや電子帳簿保存法対応において、電子領収書導入が爆発的に推奨されている最大の論拠です。
また、店舗での対面決済においても、クレジットカード決済で受領した場合は特例が存在します。領収書の但し書きや備考欄に「クレジットカード利用」「クレジットカード決済」と明記されている場合、信販会社を介した信用取引であり金銭の直接授受が発生していないとみなされるため、5万円を超えていても紙の領収書であっても印紙貼付は不要です。
ただし、「クレジットカード利用」の文言が一切記載されていない領収書を手渡しした場合は、通常の金銭受取書とみなされ、印紙を貼らないと法令違反になるため店舗オペレーション上の徹底が求められます。電子マネー(PayPay、交通系ICなど)やデビットカード決済は即時決済であるため、原則としてクレジットカードと同様の扱いにはならず、紙で発行する場合は印紙が必要になるケースがある点にも留意してください。
失敗すると3倍徴収も!貼り忘れの過怠税リスクと正しい貼り方・割印ルール
「たかが200円」と軽視して印紙を貼り忘れたり、誤った消印を行ったりすると、税務調査において厳しいペナルティが科されます。
貼り忘れに課される「過怠税」の厳しい仕組み
本来貼るべき印紙を貼らずに交付した場合、印紙税法第20条に基づき過怠税(かたいぜい)が徴収されます。税額は本来納付すべき印紙税額の3倍(本来の税額+2倍の過怠税)です。例えば200円の印紙を貼り忘れていた場合、合計600円を納付しなければなりません。
なお、税務調査の指摘を受ける前に自ら貼り忘れに気づき、所轄税務署長へ「不納付事実申出書」を自主提出した場合は、過怠税の割合が1.1倍へと軽減されます。また、過怠税として支払った金額は法人税や所得税の計算上、損金(必要経費)に算入できないという大きな財務デメリットを背負うことになります。
収入印紙の正しい貼り方と消印(割印)のやり方
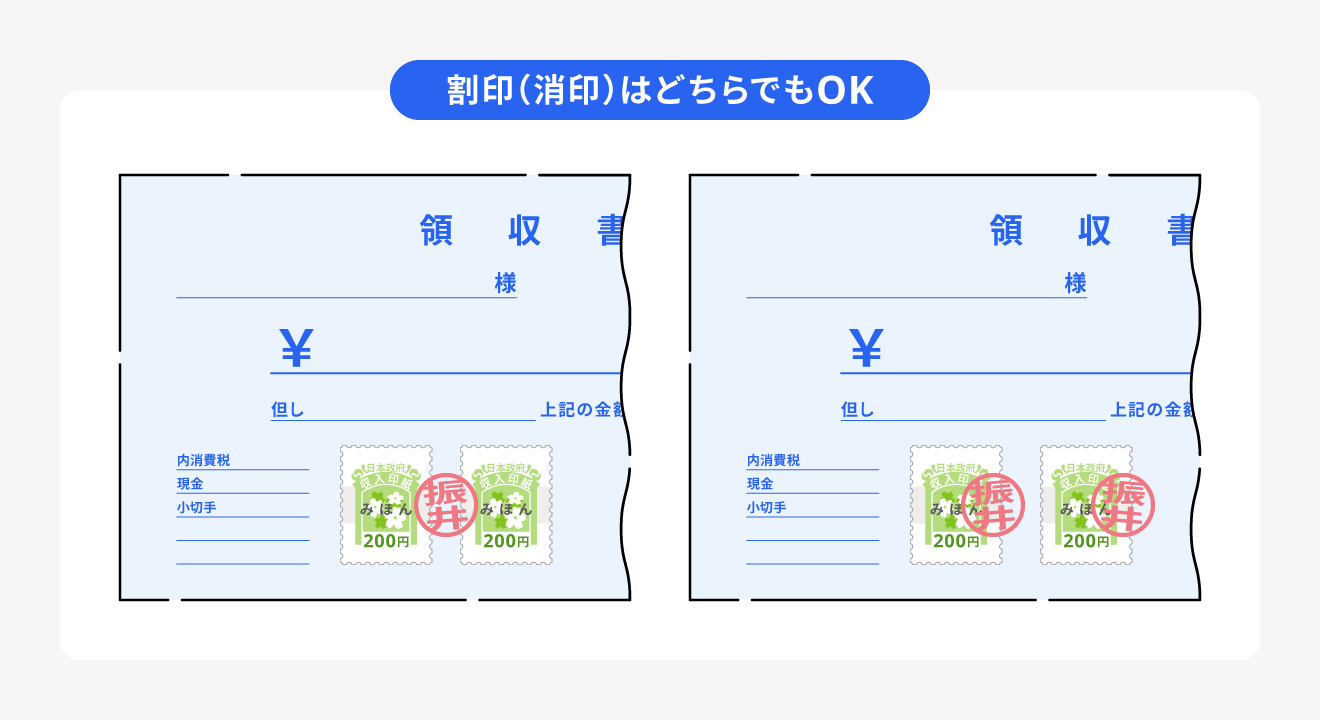
収入印紙は、領収書の左上または「印紙貼付欄」と指定された位置に水などで確実に糊付けして貼ります。貼っただけでは納税手続きは完了せず、再利用防止のための「消印(一般に割印と呼ばれる)」を行って初めて有効となります。
国税庁の規定によると、消印は「領収書の用紙と収入印紙の彩紋(模様部分)の双方にかけて鮮明に押印または署名」する必要があります。
- 使用できる印鑑:会社の角印、丸印、屋号印、個人の認印はもちろん、日付入りのゴム印(データ印)やシャチハタでも適法です。
- 手書きのサイン(自署):印鑑がない場合、ボールペンや万年筆による氏名・社名の手書き署名でも法的に有効です。ただし、鉛筆などの消せる筆記具は認められません。
- 消印の漏れ:印紙が貼られていても消印がない場合、印紙額面と同額の過怠税が科されるため注意が必要です。
急に印紙が必要になった際、どこで買うべきか?
収入印紙は、全国の郵便局、法務局、市区町村役場、たばこ屋・切手印紙売りさばき所の看板がある店舗で購入できます。また、日常的に最も身近なコンビニエンスストア(セブン-イレブン、ファミリーマート、ローソン等)でもレジで購入可能です。
ただし、コンビニでは需要の大半を占める200円の収入印紙のみを常備している店舗がほとんどです。1,000円や2,000円といった高額な収入印紙はコンビニでは入手できないケースが多いため、高額決済の予定がある場合は事前に郵便局の窓口で購入しておく必要があります。

【実態検証】個人事業主や経理現場のリアルな落とし穴とネットの誤解
ネット上の情報や現場の慣習の中には、誤解されたまま運用されているケースが散見されます。実務で特にトラブルになりやすい盲点を検証します。
誤解1:「PDFで送った領収書を、先方が紙に印刷したら印紙が必要?」
真相:印刷しても印紙は不要です。
印紙税の課税義務は「文書の作成・交付時」に確定します。発行側が電子データ(PDF)としてメール送信やクラウド経由で相手方に届けている時点で、交付は電磁的記録によって完了しています。受け取った側が社内保管のためにプリンターで紙に出力しても、それは単なる「電磁的記録を出力した控え(コピー)」に過ぎず、新たな課税文書の作成には当たりません。
誤解2:「個人事業主・フリーランスなら印紙を貼らなくてもいい?」
真相:事業上の取引であれば個人事業主でも印紙義務があります。
印紙税法別表第一第17号文書において、「営業に関しない受取書」は非課税とされています。しかし、個人事業主であっても事業の対価として売上金を受領する行為はすべて「営業」に該当するため、5万円以上の紙の領収書には印紙を貼らなければなりません。例外的に非課税となるのは、給与所得者が私物の不用品をメルカリやフリマで売却した際の受取書など、非営利の私的取引に限られます。
誤解3:「PDF領収書を作成し、印刷して手渡しした場合は?」
真相:紙で手渡した瞬間に印紙の貼付義務が発生します。
「パソコンの会計ソフトで作ったPDFだから電子扱い」と誤認する人がいますが、最終的にお客様へ手渡した形態が「印刷された紙」である場合、印紙税法上は紙の課税文書を交付したことになります。非課税の恩恵を受けるには、メールやWebダウンロードなど交付手段自体が電磁的であることが絶対条件です。
【プロの結論】紙から電子化へシフトすべき事業者・紙運用を維持すべき事業者の判断基準
年間で見ると、領収書の印紙代や郵送費、管理コストは事業規模に応じて数百万円単位の差を生み出します。自社の取引形態に合わせて最適な運用を選択するための明確な基準を提示します。
電子領収書・クラウド発行へ即座に完全移行すべき事業者
- 月間の請求・領収書発行件数が20件以上ある事業者:印紙代(200円〜)と郵送代、封入作業の人件費を合算すると、クラウド請求書システムの月額費用を遥かに上回るコスト削減が初月から実現します。
- BtoB(企業間取引)が主体の法人・フリーランス:取引先側の経理も電子帳簿保存法に対応しており、PDFでの授受が業界標準となっています。紙送付の手間を省くことで入金サイクルの迅速化にも寄与します。
- 遠隔地との取引やリモートワーク環境の企業:オフィスに出社して印紙を貼り、割印を押してポストに投函する物理的制約をゼロにできます。
紙の領収書と印紙管理を維持すべき(例外的な)事業者
- 高齢層顧客や個人向け対面サービス(リフォーム、地域密着型店舗など):顧客側がメールやスマートフォンでの受け取りを拒否し、その場での手書き領収書を強く希望する現場では、顧客体験を優先して紙と200円印紙の常備が現実的です。
- 5万円以上の現金手渡し取引が年に数回程度しかない小規模事業者:月額課金システムの導入費用をかけるより、必要になった時だけコンビニで200円印紙を購入して手書き対応する方がランニングコストを抑えられます。

【領収書の収入印紙】に関するよくある質問(FAQ)
Q1:受取金額がちょうど50,000円(ぴったり5万円)の場合、収入印紙は必要ですか?
A1:必要です。印紙税法では「5万円未満が非課税」と定められているため、50,000円ジャストは課税対象(200円)となります。ただし、税抜価格45,455円+消費税4,545円のように消費税額が明記されていれば、税抜判定により非課税となります。
Q2:領収書を2枚に分けて(例:6万円を3万円×2枚)発行すれば印紙を回避できますか?
A2:1つの取引で発生した代金を、印紙税逃れのために意図的に分割して同日付で発行する行為は、税務調査において「一連の単一取引」と認定され、過怠税の対象となるリスクがあります。正当な理由(分納契約、納品日ごとの分割決済など)がない限り、単なる分割発行は推奨されません。
Q3:収入印紙の貼り間違い(過大に貼った、不要なのに貼った)は返金してもらえますか?
A3:税務署で手続きを行うことで還付(返金)を受けられます。誤って貼った領収書をそのまま税務署へ持参し、「印紙税過誤納確認申請書」を提出することで、指定口座へ税額が振り込まれます。郵便局の窓口では破損印紙の交換はできますが、現金の返金対応は行っていません。
Q4:電子マネー(PayPay、LINE Pay、楽天ペイ等)で支払われた領収書に印紙は必要ですか?
A4:紙で領収書を発行する場合、電子マネー決済は「金銭の受取」に該当するため、クレジットカードのような免除規定は原則として適用されず、5万円以上であれば印紙が必要になります。ただし、アプリ上の決済履歴画面やメール送信による電子領収書で代替する場合は、電磁的記録となるため非課税です。
まとめ:2026年の実務をスマート化する印紙税対策の総括
領収書の収入印紙をめぐる実務は、「5万円以上の判定」「税抜表示の徹底」「クレジットカード決済の但し書き」「電子データの非課税性」の4原則を理解することで、過剰な税負担と過怠税リスクの双方を完全に防ぐことができます。
紙の領収書を交付する際は、消費税額を明確に区分記載して非課税枠を最大限活用し、必要な場合は漏れなく印紙を貼って適正に消印を行わなければなりません。同時に、業務効率化と合法的な印紙税削減を目指すのであれば、PDFやクラウドシステムを用いた電磁的交付への移行を進めることが、最も確実で費用対効果の高い実務戦略となります。 (出典: 領収 書 収入 印紙(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
