給付付き税額控除とは?仕組みや対象者を2026年最新情報で徹底解説
物価高が家計を直撃し続ける中、税制と社会保障を根本から見直す切り札として注目を集めているのが「給付付き税額控除」です。従来の減税措置では恩恵が届きにくかった層への支援策として、政府・与党内で2029年度の本格導入に向けた大筋合意が形成されるなど、2026年に入り具体的な制度設計が一気に加速しています。
「減税と現金給付を合体させた仕組みとは何か」「自分は対象になるのか」「定額減税やこれまでの給付金と何が違うのか」など、多くの生活者が抱く疑問を現場の取材データや専門家の試算をもとに徹底整理します。複雑な税制の専門用語を排し、知っておくべき核心をわかりやすく紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:給付付き税額控除は「税額控除」で引ききれない控除額を現金で直接口座に振り込む画期的なセーフティネット制度。
- 要点2:2026年の税制調査会議論を経て、2029年度の導入へ向け「当面の現金給付先行案」や「所得連動・子ども加算」が具体化。
- 要点3:定額減税の調整給付のような一時的措置と異なり、マイナンバー基盤を活用した恒久的な低所得層・中間層支援の柱となる見込み。
【2026年最新】給付付き税額控除の仕組みと決定的な特徴
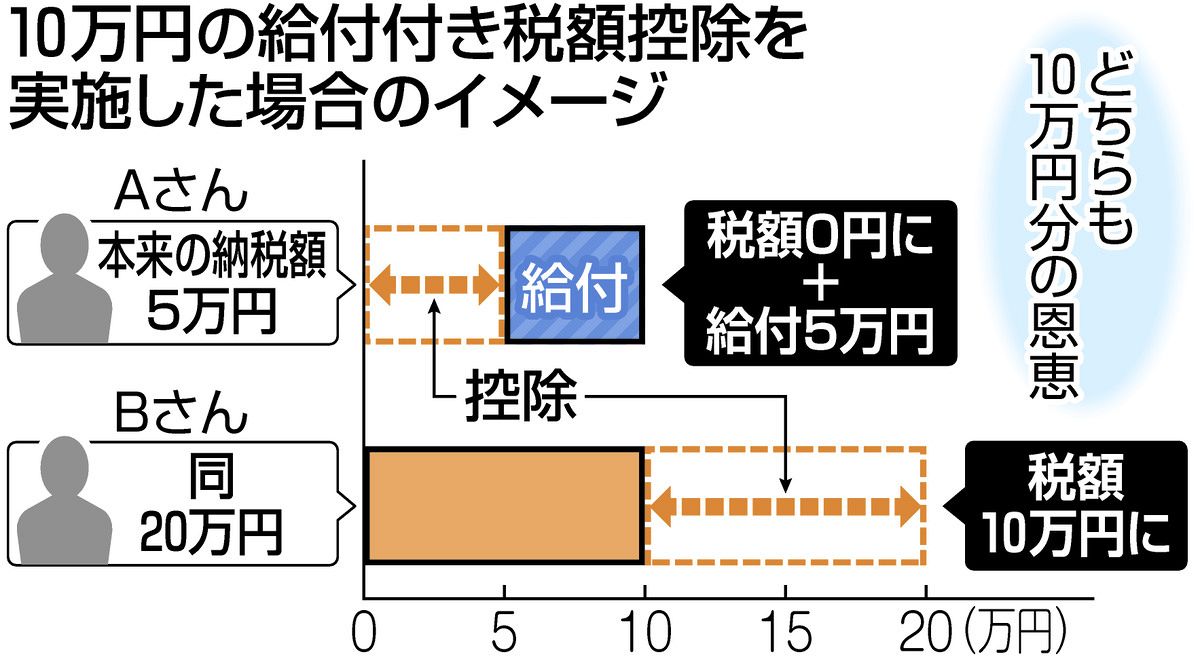
給付付き税額控除とは、本来納めるべき所得税などの額から一定額を差し引く「税額控除」を行い、控除しきれなかった残額を国から現金として「給付(還付)」する仕組みです。従来の税制優遇と福祉政策の間に存在した決定的な溝を埋めるハイブリッド制度として設計されています。
これまでの所得税減税では、高い所得税を納めている高所得層・中間層ほど手元に残る金額が多くなる一方、もともと納税額が少ない低所得者層や所得税・住民税の非課税世帯には減税の恩恵が十分に届かないという構造的な不公平がありました。給付付き税額控除は、この「減税しきれない問題」を自動的に現金給付へ切り替えることで解消します。
例えば、5万円の税額控除枠が設定された場合、所得税を8万円納めている人は納税額が3万円に減額(減税効果5万円)されます。一方、所得税を1万円しか納めていないパート・アルバイト等の場合、税額がゼロになったうえで、引ききれなかった4万円が現金として口座へ支給されます。所得税が非課税の世帯であれば、5万円の満額が現金給付されます。

【徹底比較】定額減税・調整給付・ベーシックインカムとの違い
過去に行われた「定額減税+調整給付」や、議論が続く「ベーシックインカム」と給付付き税額控除は何が異なるのでしょうか。制度の設計思想と実務上の違いを表で整理しました。
| 制度の名称 | 主な支援の形式 | 所得制限・対象基準 | 編集部の見解・評価 |
|---|---|---|---|
| 給付付き税額控除 (2029年度導入目標) | 税額控除 + 残額の自動現金給付(恒久制度) | 所得連動型(年収53万〜106万円超などの基準ラインを設計) | 勤労意欲を損なわずに低所得層を底上げできる最もバランスの取れた制度。 |
| 定額減税+調整給付 (2024年実施型) | 一時的な定額減税 + 差額の自治体給付 | 年収2,000万円以下などの上限設定(単年度) | 自治体の事務負担が極めて重く、申請や確認のタイムラグが大きかった。 |
| ベーシックインカム (議論段階の構想) | 全国民への無条件・一律現金給付 | 所得制限なし(無条件) | 数兆〜数十兆円規模の莫大な財源が必要であり、財政規律上のハードルが高い。 |
| 従来の低所得世帯給付 (物価高対策給付金等) | 住民税非課税世帯への一律現金支給 | 住民税非課税世帯に限定 | 「非課税ライン」を1円でも超えるとゼロになるという「崖(不公平感)」が存在。 |
財務省の税制調査会関係者への取材によると、過去の定額減税における調整給付は「給付付き税額控除の実証実験的側面を持っていた」とされています。しかし、自治体窓口での膨大な確認作業や送金ミスといった現場の混乱が浮き彫りになり、デジタル基盤に直結した恒久的な給付付き税額控除への移行が急務となった背景があります。
【対象者と支給額】誰がいくらもらえる?年収の壁と子ども加算
2026年7月の政府・与党合意および各党の試算案によると、給付額は一律ではなく「所得に連動して逓減する仕組み」が基本線となっています。低所得層への支援を手厚くしつつ、働いて収入が増えるほど給付がなだらかに減っていく設計により、働く意欲を失わせない工夫が凝らされています。
現在検討されている主要なモデルケースは以下の通りです。
- 単身・パート労働者(年収53万円〜106万円未満):所得税は非課税またはごくわずかなため、満額に近い年間数万円〜最大10万円程度の現金給付。
- 子育て世帯(年収200万円〜400万円台):税額控除に加え、扶養親族1人あたりを加算する「子ども加算」が上乗せされ、引ききれない分が還付。
- 中間所得層(年収500万円〜):通常の税額控除として機能し、確定申告や年末調整で納税額から全額控除。
特に焦点となっているのが、社会保険料の負担が生じる「年収の壁」に対する加算措置です。手取りの減少を恐れて労働時間をセーブするいわゆる「働き損」を防ぐため、106万円や130万円の壁を超える就労者に対して給付を加算する調整弁としての役割が期待されています。

なぜ今まで導入されなかったのか?立ちはだかる3つの壁
給付付き税額控除のアイデア自体は10年以上前から議論されていましたが、これまで実現に至りませんでした。導入を阻んできた主な要因は以下の3点です。
第1に、「正確な所得把握とマイナンバーの普及遅れ」です。サラリーマンの給与所得は源泉徴収で正確に把握できますが、自営業者の所得や資産所得、無申告の収入をリアルタイムで正確に把握することは容易ではありませんでした。マイナンバーと公金受取口座の紐付けが進んだ2020年代半ばになり、ようやく制度を運用するためのインフラが整いました。
第2に、「資産保有者のスクリーニング問題」です。現行の税制では、毎年のフロー所得が少なくても数千万円の金融資産や不動産を持つ高齢者が「住民税非課税世帯」として扱われるケースが少なくありません。現役世代の不満を招かないよう、預貯金等の資産情報とどう連動させるかが税制調査会で極めて激しく議論されています。
第3に、「諸外国の事例にみる不正受給と執行コスト」です。アメリカの「勤労所得税額控除(EITC)」やイギリスの「ユニバーサル・クレジット」では、虚偽申告による不正還付や過誤支給が社会問題化し、税務当局の監査コストが跳ね上がった経緯があります。日本型モデルではこれらの失敗を防ぐため、給付手続きの完全自動化が目指されています。
【実態検証】世論のリアルな声とネット上の誤解
街頭インタビューやSNS上の世論を分析すると、新制度に対する期待と懸念が交錯しています。
肯定的な意見としては、「従来の非課税世帯限定給付のような不条理な格差(1円の年収差で10万円もらえるかどうかが決まる問題)が解消される」「働く時間を増やしても手取りが減りにくくなるなら助かる」といった声が目立ちます。特にシングルマザーや非正規雇用の現場からは、恒久的なセーフティネットとしての期待が寄せられています。
一方で、「結局また高所得者の増税で賄うのではないか」「確定申告をしないと振り込まれないような面倒な手続きなら高齢者が取り残される」「マイナンバーに口座を紐付けさせたいだけの口実ではないか」といった不信感も根強く残っています。政府は2026年5月の方針転換において、複雑な申請を不要とする「プッシュ型給付」の仕組みを盛り込む方針を示しています。
【プロの結論】給付付き税額控除がもたらす生活と社会の変化
給付付き税額控除は、単なる「バラマキ」や「減税」の枠組みを超えた、日本の社会保障と労働市場の再構築を意味しています。
生活防衛の観点から言えば、この制度の恩恵を最大限に受けるのは、真面目に働きながらも物価高に苦しむ「ワーキングプア層」および「子育て中間層」です。一方で、十分な資産を持ちながら所得を低く申告している層や、マイナンバー連携を拒否する層に対しては、給付の制限や厳格な所得調査が入る可能性が高くなります。
2029年度の本格運用に向けて、私たちが今から準備しておくべきは、マイナンバーカードの公金受取口座登録の確認と、自身の年間総所得の正確な把握です。制度の開始によって「手取りがどう変わるか」を正しく見極めるリテラシーが求められます。
【給付付き税額控除 わかりやすく】に関するよくある質問(FAQ)
Q1:給付付き税額控除はいつから始まりますか?
A1:政府・与党の最新合意では、2029年度からの本格導入が予定されています。ただし、システム整備や制度周知のため、低所得層への給付部分を先行させる方針なども議論されています。
Q2:自分が対象かどうかはどこで確認できますか?申請は必要ですか?
A2:年末調整や確定申告のデータをもとに税務署・自治体が所得を判定するため、原則として特別な個別申請なしで指定口座に振り込まれる「プッシュ型」の設計が進められています。公金受取口座をマイナポータル等で事前登録しておく必要があります。
Q3:パートやアルバイトで働く主婦・学生ももらえますか?
A3:給与収入があり、所得税の控除枠を下回る年収(例:53万円〜106万円超などの基準内)であれば、税額控除の恩恵を受けきれない分が現金給付として支給される見通しです。ただし、親や配偶者の扶養に入っている場合の取り扱いについては現在詳細な基準が詰められています。
まとめ:今後の動向と失敗しないための判断基準
給付付き税額控除は、「減税しきれない低所得層には現金を給付する」という、所得再分配の不公平を根本から正す画期的な制度です。定額減税の一時的な混乱を教訓に、より公平で自動化されたセーフティネットとして2029年度の始動が見据えられています。
今後の税制改正大綱や国会審議において、具体的な年収ラインや加算額が決定されていきます。目先の給付額に一喜一憂するだけでなく、自身の働き方や世帯年収にどう影響するかを注視しながら、最新の動向をチェックしていくことが大切です。 (出典: 給付 付き 税額 控除 わかり やすく(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
