抵当権とは?住宅ローン設定のリスクと完済後の抹消放置の罠
マイホームの購入や住宅ローンの借り入れを検討する際、契約書類で必ず目にするのが「抵当権(ていとうけん)」という法律用語です。金融機関から数千万円規模の融資を受けるための必須条件として扱われますが、その法的な効力や万が一の際のリスク、そして完済後に必要な手続きの重要性まで正確に把握している方は決して多くありません。
日本銀行の金融政策見直しを受けた金利環境の転換期にある2026年現在、住宅ローンの借り換えや住み替え、繰り上げ返済を検討する層の間で、抵当権にまつわるトラブルや疑問が急増しています。担保に入れた不動産がどのように扱われ、返済が滞った場合にどのような手続きが執行されるのか、制度の根幹から実践的な抹消手続きまで徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:抵当権とは住宅ローン返済が滞った際に金融機関が物件を競売にかけて優先回収できる担保権であり、所有権や居住権は手元に残る。
- 要点2:住宅ローンを完済しても法務局の抵当権は自動消滅せず、放置すると不動産売却や相続、新規借入が不可能になるリスクがある。
- 要点3:根抵当権との違いや司法書士費用(設定3万〜10万円/抹消1万〜3万円)、自分で行う抹消手続きの手順を理解して計画的に対処すべきである。
【仕組みと基礎】抵当権とは何か?住宅ローン契約で設定される法的意味
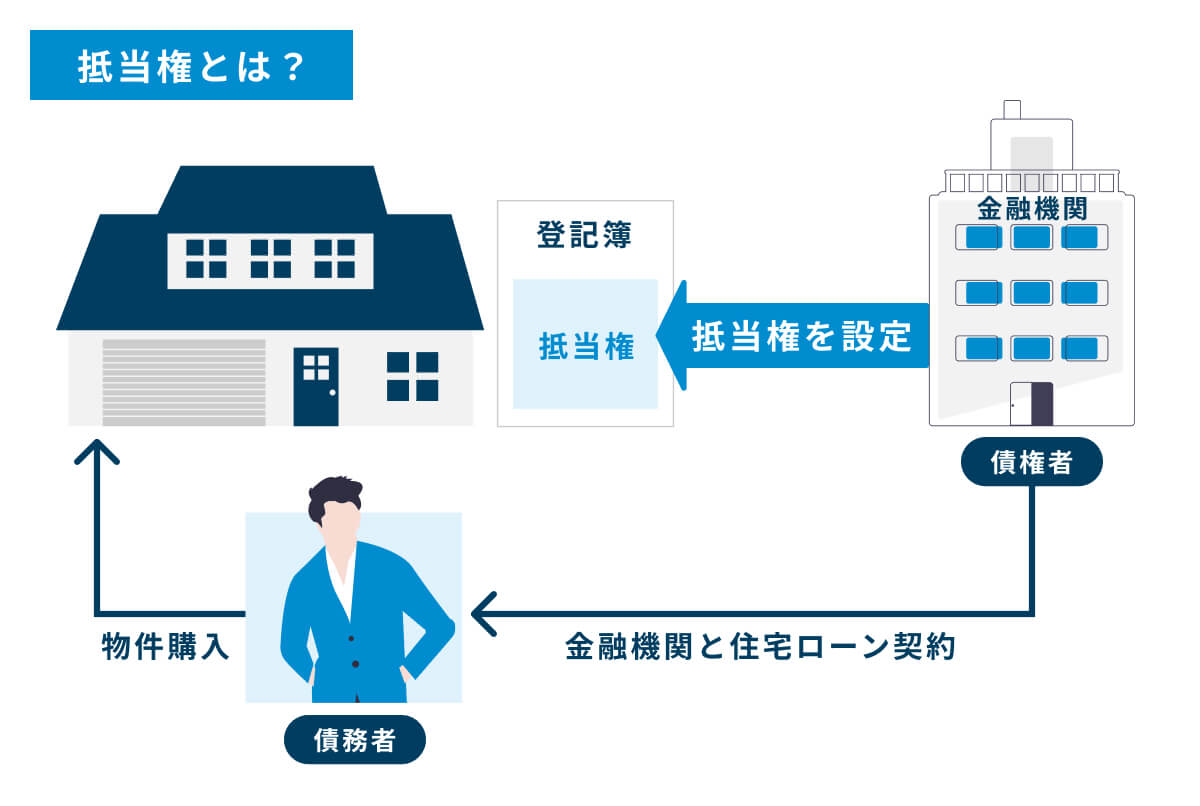
抵当権とは、民法第369条に規定された「約定担保物権」の一種です。住宅ローンなどの融資を実行する際、銀行や保証会社(抵当権者)が、借主(設定者)の購入する土地や建物に対して設定します。万が一、借主がローンの返済を継続できなくなった場合、金融機関はその不動産を差し押さえて裁判所の競売(けいばい)にかけ、売却代金から他の債権者に先立って優先的に債権を回収できます。
質権(しちけん)のように担保物を債権者に引き渡す必要がなく、抵当権を設定した後も所有者はこれまで通りその家に住み続け、使用・収益できる点が大きな特徴です。日々の生活を何ら変えることなく多額の資金調達を可能にする、極めて合理的な仕組みといえます。
法務局の不動産登記簿においては「乙区(所有権以外の権利に関する事項)」に記録され、誰が・いくらの債権額で・どのような条件で担保設定しているかが一般に公開されます。複数の金融機関から借り入れがある場合は抵当権の順位(第1順位、第2順位など)が法務局の受付順によって決定され、競売時の配当も第1順位の債権者から優先して配分される構造です。
抵当権設定の流れと司法書士にかかる登記費用の内訳
マイホーム購入時に抵当権設定の流れは、売買契約の締結から金銭消費貸借契約(ローン契約)、物件の引き渡し・融資実行日(決済日)へと段階的に進みます。決済日当日に融資が実行されると同時に、司法書士が法務局へ向かい、「所有権移転登記」と「抵当権設定登記」を同時に申請するのが実務上の基本ルールです。
| 登記手続きの種別 | 詳細・主な実費(税金) | 司法書士報酬の相場 | 編集部の見解・留意点 |
|---|---|---|---|
| 抵当権設定登記 (住宅ローン借入時) | 登録免許税:借入額の0.4% ※住宅用家屋の軽減税率適用時は0.1% | 30,000円〜80,000円程度 (金融機関指定のケースが多い) | 融資実行と同時に確実に登記を通す必要があるため、金融機関指定の司法書士への委任が原則必須となります。 |
| 抵当権抹消登記 (住宅ローン完済時) | 登録免許税:不動産1個につき1,000円 (土地1筆+建物1棟なら計2,000円) | 10,000円〜30,000円程度 (事前調査・書類受領含む) | 完済時は自分で申請することも可能です。ただし住所変更や相続が絡むと難度が一気に跳ね上がります。 |
日本司法書士会連合会の報酬アンケートや各地域の実勢価格を見ても、設定登記は金融機関の保全責任が絡むため費用がやや高めに設定される傾向があります。一方、完済時の抹消登記は当事者間の合意事項であるため、比較的安価かつ柔軟に依頼先を選べるのが通例です。
混同しやすい「根抵当権」と「抵当権」の違い
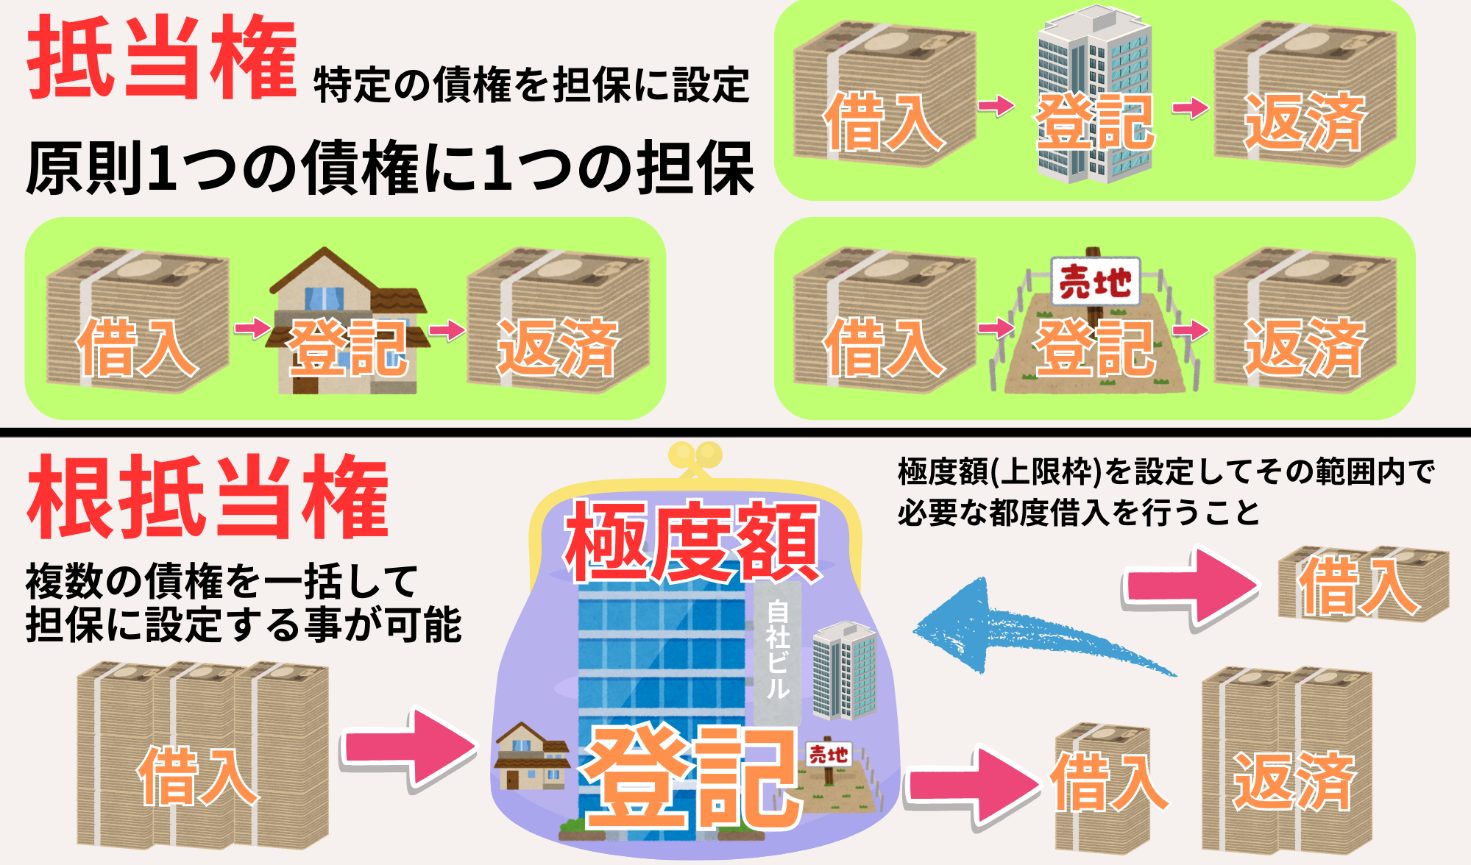
抵当権と名前が似ている権利に「根抵当権(ねていとうけん)」があります。一般のマイホーム購入者が設定することは稀ですが、個人事業主や法人経営者が不動産を担保にする際、あるいは一部の特定金融商品を利用する際に用いられます。
決定的な違いは「付従性(ふじゅうせい)」の有無にあります。通常の抵当権は「特定の1つの借金」に紐づいているため、ローンを全額返済すれば権利自体は実体上消滅します。これに対して根抵当権は、あらかじめ「極度額(上限枠)」と「債権の範囲」を設定しておき、その枠内であれば何度借入と返済を繰り返しても担保権が消滅しません。
事業資金のように継続的な資金需要があるケースでは、都度登記費用を払う必要がないため根抵当権が極めて有利に働きます。しかし、通常の住宅ローンで根抵当権を設定してしまうと、完済しても銀行の合意を取り付けて「根抵当権解除」の手続きを踏まない限り自動的には枠が外れないため、個人向け住宅ローンでは通常の普通抵当権が選定されるのが基本です。

【実態検証】抵当権の競売リスクと返済遅延が招く法的シナリオ
抵当権を設定する最大のデメリットは、支払不能に陥った際の強制執行スピードにあります。住宅金融支援機構や各種金融機関の債権回収フローによると、返済が滞ってから物件が競売にかけられるまでの過程は以下のように段階的に進行します。
滞納が1〜2ヶ月続くと督促状や催告書が届き、3〜6ヶ月程度で「期限の利益の喪失」が通知されます。これにより、分割払いで返済する権利を失い、残債の一括返済を求められます。個人で一括弁済できない場合、保証会社が銀行へ代位弁済を行い、債権は保証会社や債権回収会社(サービサー)へと移行します。
その後、裁判所に競売申立てが行われると、執行官による現地調査を経て「競売開始決定」が登記簿に記載されます。競売での落札価格は市場価格の6〜7割程度まで買い叩かれるケースが多く、自宅を強制退去させられた上に多額の残債だけが残るという最悪の結末を招きかねません。返済が困難と判明した段階で放置せず、抵当権者の合意を得て市場価格に近い水準で売却する「任意売却」などの出口戦略を模索することが防衛策となります。
一般に知られていない盲点|住宅ローン完済後の「抹消手続き放置」が招く落とし穴
多くの住宅購入者が陥りがちな最大の誤解が、「住宅ローンを完済すれば、法務局の抵当権も自動的に消える」という思い込みです。実体法上は被担保債権の消滅によって抵当権の効力は失われますが、登記簿上の記載は所有者が法務局で「抵当権抹消登記」を申請しない限り、何十年経っても残り続けます。
「住宅ローン完済後の抵当権抹消はいつまでにすべきか」という法的な厳密な期限は定められていませんが、放置することで以下のような致命的なトラブルが現実化します。
第1に、不動産の売却やリバースモーゲージ等の新規借入が一切不可能になります。買い手や新たな金融機関から見れば、登記簿上に抵当権が残っている物件は「いつ差し押さえられるか分からない危険な不動産」とみなされるためです。
第2に、金融機関から送付される抹消用書類の有効期限切れです。完済時に送られてくる「代表者事項証明書(資格証明書)」は発行から3ヶ月の有効期限があります。期限が切れた場合は法務局で会社法人等番号を追記して対応可能ですが、万が一金融機関の合併や代表者変更、さらには「解除証書」や「登記済証(登記識別情報)」を紛失した場合、書類の再発行や裁判手続きに多大な時間と追加費用を要します。
第3に、相続発生時の手続きの複雑化です。完済後に登記を放置したまま所有者が亡くなると、抵当権抹消登記を行う前提として「相続登記」を完了させる必要が生じます。2024年4月から相続登記が義務化されたこともあり、世代をまたいで放置された抵当権の抹消は、集めるべき戸籍謄本の数が膨大になり司法書士費用も数倍に膨れ上がる原因となります。
【プロの結論】自分で抹消登記を行うべきか?司法書士へ任せるべきかの判断基準
住宅ローン完済時の抵当権抹消手続きは、必要書類がすべて手元に揃っていれば、専門知識のない一般の方でも自分で法務局へ申請して完了させることが可能です。費用を抑えたい方にとって有効な選択肢となりますが、状況に応じた見極めが欠かせません。
【自分で手続き(DIY)することをおすすめできる人】
- 平日の日中に法務局の窓口(事前相談や申請・受取)へ行く時間を確保できる方
- 住宅ローン借入時から「住所や氏名の変更」が一切発生していない方
- 金融機関から届いた抵当権抹消書類一式を紛失せず手元に保管している方
- 法務局の「登記手続案内」を活用しながらPCや手書きで申請書を作成できる方
【司法書士への依頼を強くおすすめする人】
- 平日は仕事で役所や法務局に出向く時間が一切取れない方
- 借入時から引っ越し等で「登記上の住所と現在の住民票住所が異なる」方(前提として登記名義人表示変更登記が必要)
- 所有者が既に亡くなっており「相続登記と同時に処理したい」方
- 物件の土地が複数に分かれていたり、私道負担や共有名義などの権利関係が複雑な方
実費としての登録免許税は物件あたり数千円程度であり、司法書士に支払う報酬も抹消のみであれば1万〜3万円前後が一般的です。書類の不備で何度も法務局へ足を運ぶタイムコストや精神的負担を考慮すれば、少しでもイレギュラーな要素がある場合はプロへ一任するのが最も確実で安全な選択肢といえます。
【抵当権とは】に関するよくある質問(FAQ)
Q1:抵当権が設定されている家を、ローンの返済中に他人に売却することはできますか?
A1:可能です。ただし、売却代金や自己資金を用いて住宅ローンの残債を一括完済し、決済・引き渡しと同時に抵当権を抹消することが絶対条件となります。残債が売却額を上回る「オーバーローン」の状態では、不足分の手持ち資金を充当できなければ抵当権を外せないため、原則として売却は困難になります。
Q2:抵当権抹消に必要な書類にはどのようなものがありますか?
A2:完済時に金融機関から送られてくる「登記済証または登記識別情報通知書」「登記原因証明情報(抵当権解除証書など)」「金融機関の委任状」「金融機関の会社法人等番号が記載された書類」が必要です。自身で用意するものとしては「抵当権抹消登記申請書」と登録免許税分の収入印紙となります。
Q3:住宅ローンを完済したのに銀行から書類が届かない場合はどうすればよいですか?
A3:繰り上げ返済や最終期日返済を行っても、抹消書類は即日届くわけではなく、通常は完済確認後1〜3週間程度で金融機関から簡易書留等で郵送されます。1ヶ月以上経過しても届かない場合は、ローンの取扱支店またはカスタマーセンターに直接問い合わせてください。
Q4:抵当権が付いている不動産を相続した場合、抵当権も引き継ぐことになりますか?
A4:引き継ぎます。不動産に付着している抵当権は、所有者が変わっても消滅しません。被相続人が団体信用生命保険(団信)に加入していれば死亡によってローン残債はゼロになり抹消手続きへ進めますが、団信非加入や事業性融資の場合は借入残高ごとの相続となるため、慎重な遺産分割協議が必要です。
まとめ:資産価値を守るために知っておくべき抵当権の正しい向き合い方
抵当権は、マイホームという高額な資産を取得するために不可欠な信用補完の仕組みです。正しく返済を続けている限り過度に恐れる必要はありませんが、返済遅延時の競売リスクや、完済後の抹消手続きの重要性について正確な知識を持っておくことは、大切な不動産資産を守る上で欠かせないリテラシーとなります。
住宅ローンを完済された方は、金融機関から送付された書類をそのまま引き出しにしまい込まず、速やかに法務局での抹消登記を行いましょう。適切な権利関係を保ち続けることこそが、将来の売却やスムーズな資産承継における最大の防衛策となります。 (出典: 抵当 権 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
