借用書の書き方完全ガイド|法的効力を高める必須項目と落とし穴
親しい友人や家族、あるいは知人間で金銭の貸し借りを行う際、「信頼しているから口約束で構わない」と済ませてしまうケースは後を絶ちません。しかし、返済トラブルが発生した際、書面が存在しないばかりに法的な回収が困難となり、長年築いた人間関係まで完全に崩壊してしまう事例が裁判所や消費生活センターに多数寄せられています。
貸したお金を確実に回収し、無用な諍いを防ぐためには、法的に不備のない文書を作成することが欠かせません。本稿では、法的効力を持たせる必須記載事項から、印紙税や利息制限法の規定、さらには税務署から贈与と見なされないための実務ポイントまで、第一線の司法書士や税理士の知見を交えて徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:借用書は手書きでも有効だが、「貸借の合意」「金額」「交付日」「返済期日と方法」の4項目が欠けると法的効力が著しく低下する。
- 要点2:1万円以上の借用書には金額に応じた収入印紙の貼付が必要であり、利息や遅延損害金には法律上の厳格な上限が定められている。
- 要点3:親子や夫婦間の貸借は税務署から「みなし贈与」と判定されるリスクが高く、実質的な返済実態の記録と契約書の保管が必須である。
借用書の書き方で絶対に失敗しない決定的な必須項目と基本ルール
借用書(金銭借用証書)を作成する際、最も重要なのは「誰が・誰に・いつ・いくらを貸し、いつ・どのように返すのか」を客観的に証明できる形式に整えることです。法的な紛争に発展した際、裁判所が証拠として認めるためには以下の項目を網羅しなければなりません。
作成媒体に関して、借用書の手書きにおける有効性は法律上完全に認められています。便箋やコピー用紙にボールペンで自筆作成しても証拠力は持ちますが、改ざん防止の観点から鉛筆や消せるボールペンの使用は厳禁です。昨今では、インターネット上で配布されている借用書の無料テンプレートや、計算式が組み込まれた借用書のエクセルテンプレートを活用してパソコンで作成し、署名・捺印部分のみを自筆で行う形式が実務上の標準となっています。
確実に効力を発揮させるために必須となる記載項目は以下の通りです。
1. 作成年月日(契約締結日)
金銭を実際に交付した日付、または借用書を作成した正確な年月日を西暦または元号で記載します。
2. 借主および貸主の氏名・住所
当事者を特定するため、住民票に記載された正式な住所と氏名を記載します。借主の署名欄は、トラブル時の筆跡鑑定を可能にするため自筆(自署)とし、実印または認印による押印を行います。
3. 借入金額(明確な金額表記)
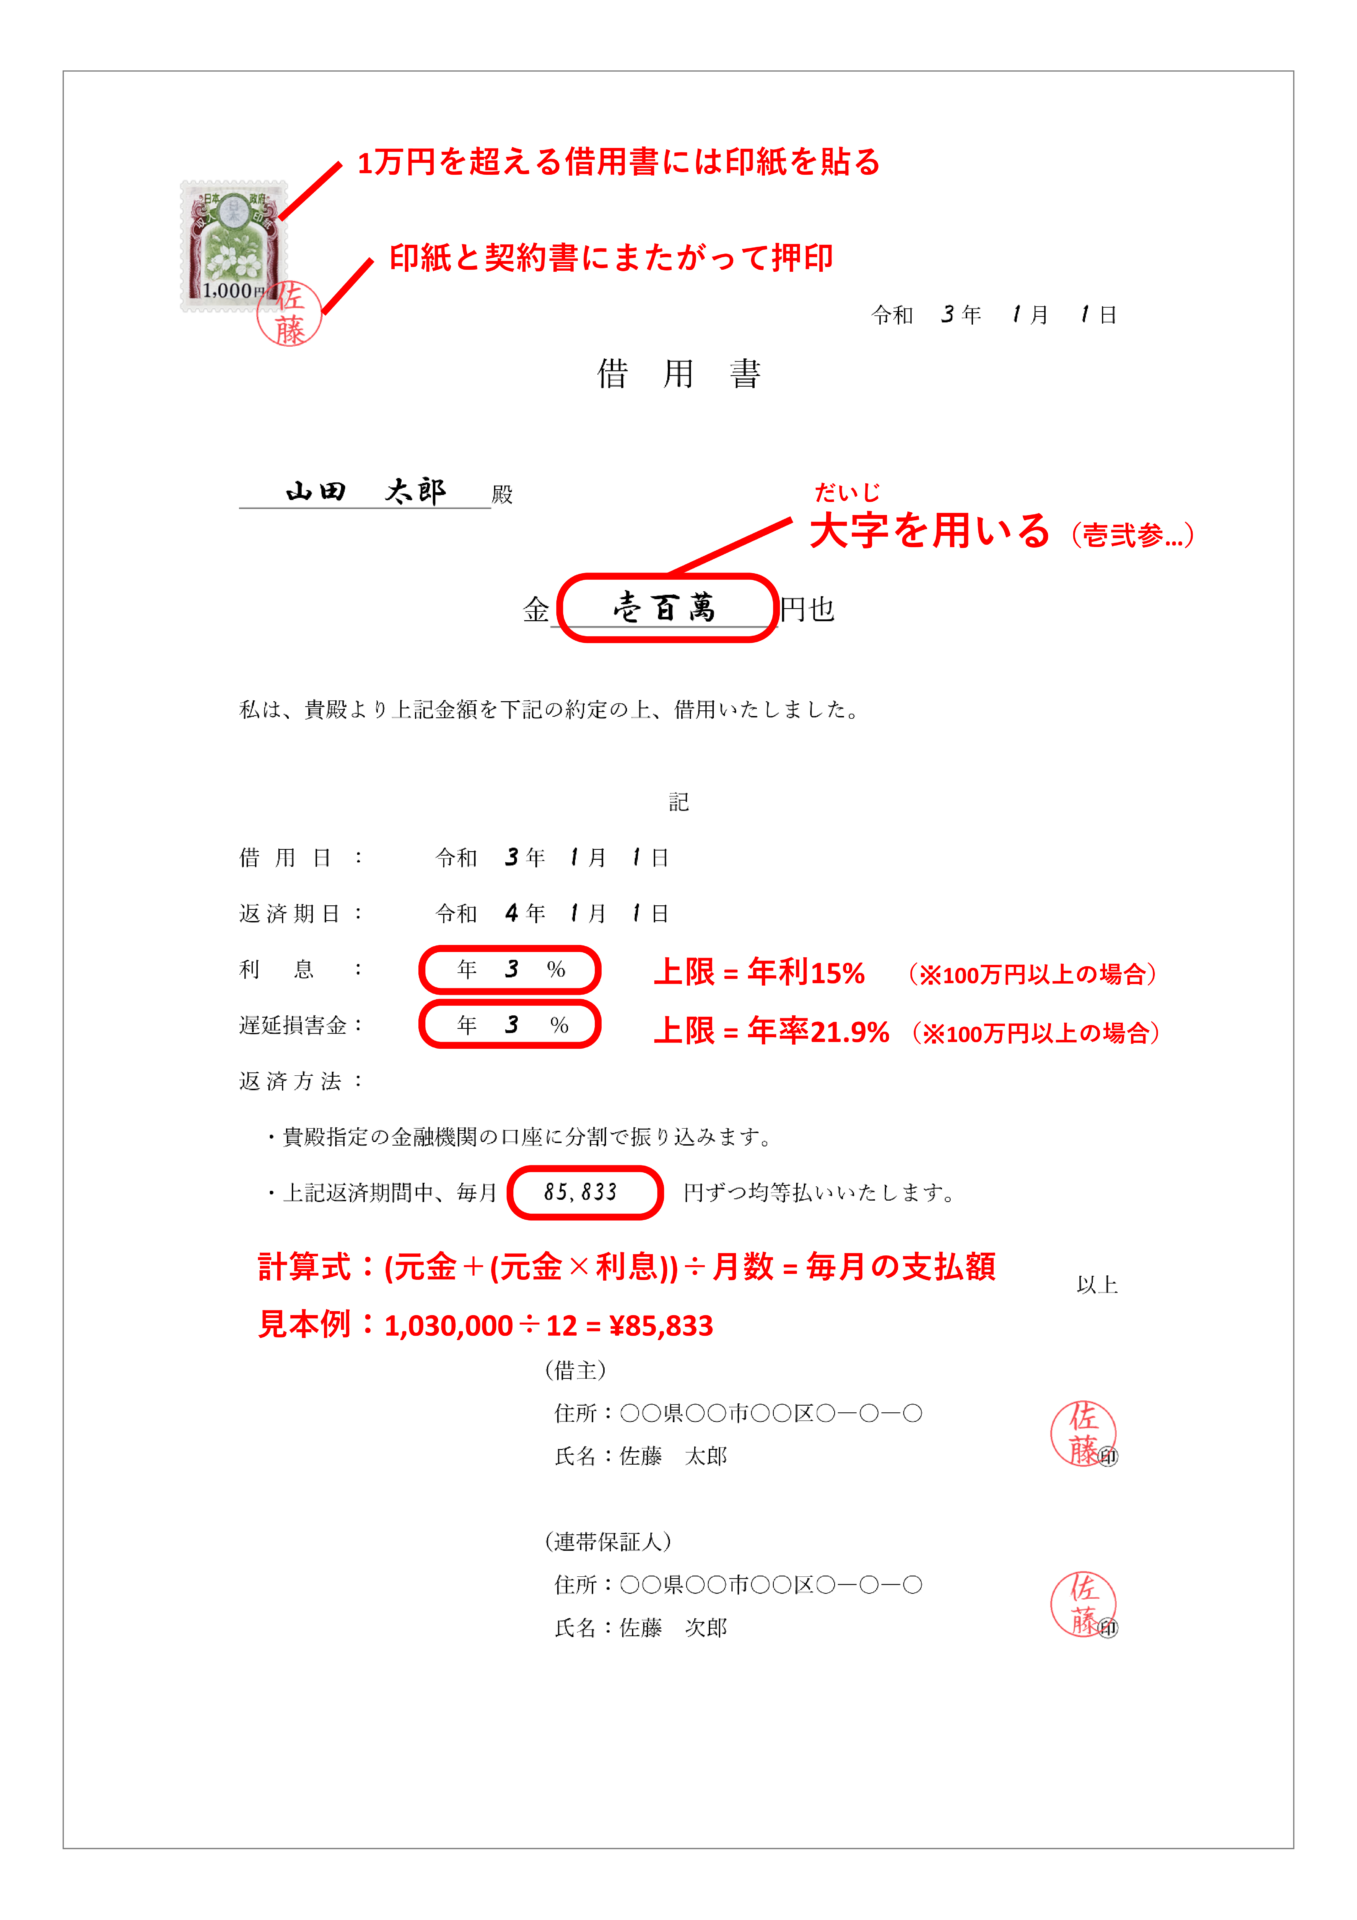
改ざんを防ぐため、「金1,000,000円整」または大字を用いて「金壱百萬円也」のように、前後に記号を付して書き加える余地を排除します。
4. 金銭を受け取った旨の文言(受領文言)
「本日、上記金額を確かに借用・受領いたしました」という確定的な文言を入れます。この一文がないと、お金が実際に渡ったかどうかの立証が難しくなります。
5. 返済期日および返済方法
「2026年12月31日までに、貸主の指定する下記銀行口座に振り込んで支払う」のように、具体的な期日と送金手段を明記します。
6. 利息・遅延損害金・期限の利益喪失条項
利息の有無や利率、支払期日に遅れた場合の遅延損害金の割合を取り決めて記載します。
金銭消費貸借契約書との違いと個人間における法的効力の真実
日常会話では混同されがちですが、借用書と金銭消費貸借契約書の違いは文書の性質と作成形式にあります。この違いを正しく理解しておくことは、万一の紛争時における立証のハードルを左右します。
借用書は、借主が貸主に対して「お金を借りました」と差し入れる一方的な「差入書」の形式を取るのが一般的です。これに対して金銭消費貸借契約書は、貸主と借主の双方が署名・押印し、同じ文面を2通作成して双方が1通ずつ所持する双務的な「契約書」です。
借用書の個人間における法的効力という観点では、記載事項に不備がなければ借用書であっても裁判上の証拠資料として十分に機能します。ただし、借主側しか原本を保持しない、あるいは貸主側の合意内容が明文化されていない場合、後から「そんな条件は合意していない」「強迫されて無理やり書かされた」といった反論を招くリスクが生じます。金額が数十万円を超える融資や、返済期間が長期に及ぶ案件では、双方の合意を厳格に記録できる契約書の形式を採用することが賢明です。
【一覧表で確認】収入印紙の金額ルールと利息・時効の法定制限
個人間のやり取りであっても、借用書は印紙税法上の「第1号の3文書(消費貸借に関する契約書)」に該当します。記載された借入金額が1万円以上の場合、所定の収入印紙を貼付し、消印(割り印)を押さなければなりません。印紙を貼らなくても借用書自体の民事上の契約効力は無効になりませんが、過怠税(本来の印紙税額の3倍)が課される法令違反となります。
以下の比較表は、借用書作成時に遵守すべき印紙税額、法律上の利息上限、および消滅時効の基準を整理したものです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・実務アドバイス |
|---|---|---|---|
| 収入印紙の税額 (印紙税法基準) | ・1万円未満:非課税 ・1万円以上10万円以下:200円 ・10万円超50万円以下:400円 ・50万円超100万円以下:1,000円 ・100万円超500万円以下:2,000円 | 契約金額に応じた累進課税 | 電子契約(電磁的記録)で締結した場合は印紙税が非課税となるが、個人間では紙の書面に印紙を貼り割印を行う運用が最も安全確実。 |
| 利息の上限 (利息制限法第1条) | ・元本10万円未満:年20.0% ・元本10万円以上100万円未満:年18.0% ・元本100万円以上:年15.0% | 個人間融資は無利息〜年数%の設定も多い | 法定上限を超える利息の取り決めは超過部分が無効。遅延損害金は上記上限利率の1.46倍(最大年21.9%〜29.2%)までに制限される。 |
| 消滅時効の期間 (民法第166条規定) | ・権利を行使できると知った時から5年間 ・客観的に権利を行使できる時から10年間 | 返済期日の翌日からカウント開始 | 個人間であっても「返済期日を知った時」から5年で時効が完成する。内容証明郵便による催告や裁判上の請求で時効更新を行う必要がある。 |

【実態検証】SNSや法律相談窓口に見る「不備だらけの書面」が招いた破綻
弁護士会や法テラスなどの相談現場において、個人間のお金貸し借りで最も後悔されているのは「ネットで拾った断片的な知識で書面を作ってしまったこと」に起因するトラブルです。
取材に応じた民事案件専門の法曹関係者によると、特に知恵袋やSNSのコミュニティで頻繁に相談される典型例が「返済期日を明記していなかった事例」です。親切心から「出世払い」「お金に余裕ができたら返してくれればいい」と口約束や曖昧な文言で貸し付けた結果、相手方が「まだ余裕がない」と居直り、裁判所でも返済義務の履行期が確定できないと判断されるケースが目立ちます。
また、昨今問題視されている「SNS上の個人間融資掲示板」などを通じたトラブルでは、借主が身分証のコピーだけを渡し、借用書自体を作成していなかったために、警察にも民事不介入として扱われ、泣き寝入りを強いられる被害者が続出しています。金銭の授受を現金手渡しで行い、受領書や振込明細が存在しない場合、借用書に署名があっても「実際にはお金を受け取っていない」と主張されると立証は極めて困難を極めます。「書面の作成」と「客観的な送金履歴(銀行振込記録)」は必ずセットで残すことが実務上の鉄則です。
親子間・家族間の借用書と贈与税対策の盲点|連帯保証人の正しい記載法
身内同士の金銭貸借において最も警戒すべき落とし穴が、税務当局からの「みなし贈与」の追及です。親子間における借用書の書き方を誤ると、融資ではなく金銭の生前贈与とみなされ、借主側に多額の贈与税が課される危険性があります。
税務署の税務調査において、家族間融資の贈与税対策として認められるためには、形式的な書面だけでなく「実態としての返済」が存在しなければなりません。具体的には以下の3要件を満たす必要があります。
1. 借用書の作成と保管:返済期日、返済方法、利息の有無を明確にした書面を作成する。
2. 返済能力と返済実績:借主の収入に見合った返済計画であり、実際に毎月銀行振込等で返済が行われている記録を残す(手渡しは不可)。
3. 無利息設定の注意点:無利息で貸し付けた場合、本来支払うべき利息相当額が利益供与(贈与)とみなされる場合があるため、年1.0%程度の現実的な利息を設定しておくことが望ましい。
第三者を担保とする場合、借用書における連帯保証人の書き方にも厳格なルールが存在します。単に保証人と書くだけでは「催告の抗弁権」や「検索の抗弁権」が借主に有利に働き、主債務者が支払わない場合でも即座に請求できません。連帯保証人とするためには、署名欄に「主債務者と連帯して債務を履行する」旨の文言を明記し、連帯保証人本人が自署・実印押印の上、印鑑証明書を添付させる必要があります。

一般に知られていない盲点とネットの誤解|返済期日なしの危険性と公正証書手続き
ネット上の情報では「返済期日を決めずに借用書を作ってもいつでも返済を請求できるから安心」という説明が見受けられますが、これは実務上大きな誤解を招く危険な見解です。
民法上、借用書に返済期日なし(返済期日の定めがない)場合、貸主は相当の期間を定めて催告しなければ返済を請求することができません(民法第591条第1項)。さらに、貸主が「いつでも返還を請求できる状態」になった時点(通常は契約成立時)から時効が進行するため、何年も放置していると相手に一度も返還請求しないまま10年の消滅時効を迎えてしまうリスクを抱えることになります。
より確実な回収を図る究極の自衛策が、借用書の公正証書手続きです。公証役場において公証人の関与のもと「強制執行認諾約款付き公正証書」を作成しておけば、万一返済が滞った場合に、裁判を起こして判決を得ることなく、直ちに相手の給与や銀行口座を差し押さえる(強制執行する)ことが可能となります。作成には数千円から数万円の手数料と当事者の公証役場への出頭が必要ですが、貸付額が100万円を超える高額融資においては必須のリスクヘッジと言えます。
【プロの結論】健全な人間関係を守る心理的バウンダリーと融資の判断基準
家族社会学や心理学の知見では、親しい間柄での金銭貸借は「心理的バウンダリー(自他境界)」を曖昧にし、依存関係や共依存構造を生み出す最大の引き金とされています。貸す側は「助けてあげたい」という善意から貸したつもりでも、借りる側は返済のプレッシャーから罪悪感を抱き、連絡を絶つという防衛機制を働かせがちです。
借用書を交わす行為は、単なる法的保全にとどまらず、「親しき仲にも境界線を引く」という心理的防御策として極めて有効です。もし相手が「借用書を書くなら借りない」「信用されていないのか」と拒絶反応を示す場合、その人物への貸付は絶対に避けるべきです。きちんとした書面化を受け入れられない相手への金銭提供は、貸付ではなく「返還を期待しない一方的な贈与」と割り切れない限り、決して行ってはなりません。
【借用書の書き方】に関するよくある質問(FAQ)
Q1:手書きのメモ用紙や付箋に書いた借用書でも法的効力はありますか?
A1:用紙の材質に関わらず、貸借の合意、金額、貸主・借主の氏名、日付が明記され、借主の自筆署名と押印があれば法的な証拠力は認められます。ただし、耐久性の低い紙や鉛筆書きは紛失・改ざん・破損のリスクが高いため、A4判の白紙にボールペンで清書するか、印字した書面に自筆署名を行うのが実務上の基本です。
Q2:個人間で貸し借りする場合、利息は自由に決めて良いのでしょうか?
A2:自由に設定することはできず、利息制限法の上限(元本10万円未満は年20%、10万円以上100万円未満は年18%、100万円以上は年15%)に拘束されます。これを超える利率を設定した場合、超過部分の利息契約は無効となり、支払った超過分は元本の返済に充当されます。また、出資法の上限である年109.5%を超える利率を設定した場合は刑事罰の対象となります。
Q3:返済期日を決めずに貸してしまった場合、どうやって返還を求めればよいですか?
A3:民法第591条に基づき、相当の猶予期間(通常は2週間〜1ヶ月程度)を定めた上で、借主に対して催告を行う必要があります。後日の紛争を防ぐため、口頭や通常のLINEではなく、配達証明付き内容証明郵便を送付して確定日付と催告の事実を証拠として残すことが推奨されます。
まとめ:信頼関係を守るための借用書作成と今後の自衛策
金銭の貸し借りにおいて書面を作成することは、相手を疑う行為ではなく、お互いの信頼関係と権利を守るための不可欠な手続きです。法的要件を満たした記載事項を整え、必要に応じた印紙の貼付や振込記録の保管を徹底することで、後々のトラブルや税務上のリスクを未然に防ぐことができます。
貸付金額が高額になる場合や、長期分割返済を伴う場合には、公証役場での公正証書作成や専門家への相談を躊躇せず検討してください。曖昧な口約束を排除し、透明性の高い書面を取り交わすことこそが、大切な資産と人間関係の双方を守り抜く唯一の防壁となります。 (出典: 借用 書 の 書き方(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
