クラウディングアウトとは?金利上昇と日本経済への影響を徹底解明
国の借金や財政支出のニュースで頻繁に耳にする「クラウディングアウト(Crowding Out)」という経済学用語。景気を刺激するために政府が予算を拡大したはずが、結果として民間の経済活動を邪魔してしまうという、一見すると矛盾に満ちた逆転現象を指します。
日本銀行による長年の超低金利政策が転換点を迎え、金利のある世界へとシフトした2026年現在、このクラウディングアウトの現実的なリスクが改めて市場関係者や企業の間で激しい議論を呼んでいます。基礎理論から金利高騰のカラクリ、反対概念であるクラウディングインとの相違点まで、構造的な背景を整理します。
📌 【この記事の重要ポイントまとめ】
- 要点1:クラウディングアウトとは、政府支出拡大と国債増発によって金利が跳ね上がり、企業の借入や民間投資を押し出してしまう現象。
- 要点2:長年日本では大規模な金融緩和で金利上昇が抑え込まれていたが、金利正常化が進む局面では発生リスクが急激に高まる。
- 要点3:景気悪化時の呼び水となる「クラウディングイン」と真逆の結末を避けるため、財政出動のタイミングと規模の見極めが不可欠。
【超入門】クラウディングアウトの意味とは?仕組みをわかりやすく解説
クラウディングアウト(crowding out)を直訳すると「締め出し」「押し出し」を意味します。マクロ経済学において、政府が景気刺激策などのために財政支出を急拡大させた際、金融市場の金利(利子率)が上昇し、その結果として民間企業の設備投資や個人の住宅ローン需要などが抑制されてしまう現象を指します。
本来、不況期に政府が公共事業などの財政政策を打つのは、国の力で需要を創出して世の中のお金の循環を活性化させるためです。しかし、政策のやり方や市場の環境次第では、政府が投じた刺激効果を民間投資の落ち込みが相殺し、景気回復の足を引っ張るという本末転倒な事態が起こります。
この現象の背後には、「世の中に出回る投資マネーの奪い合い」という極めて現実的な資金調達の力学が存在しています。
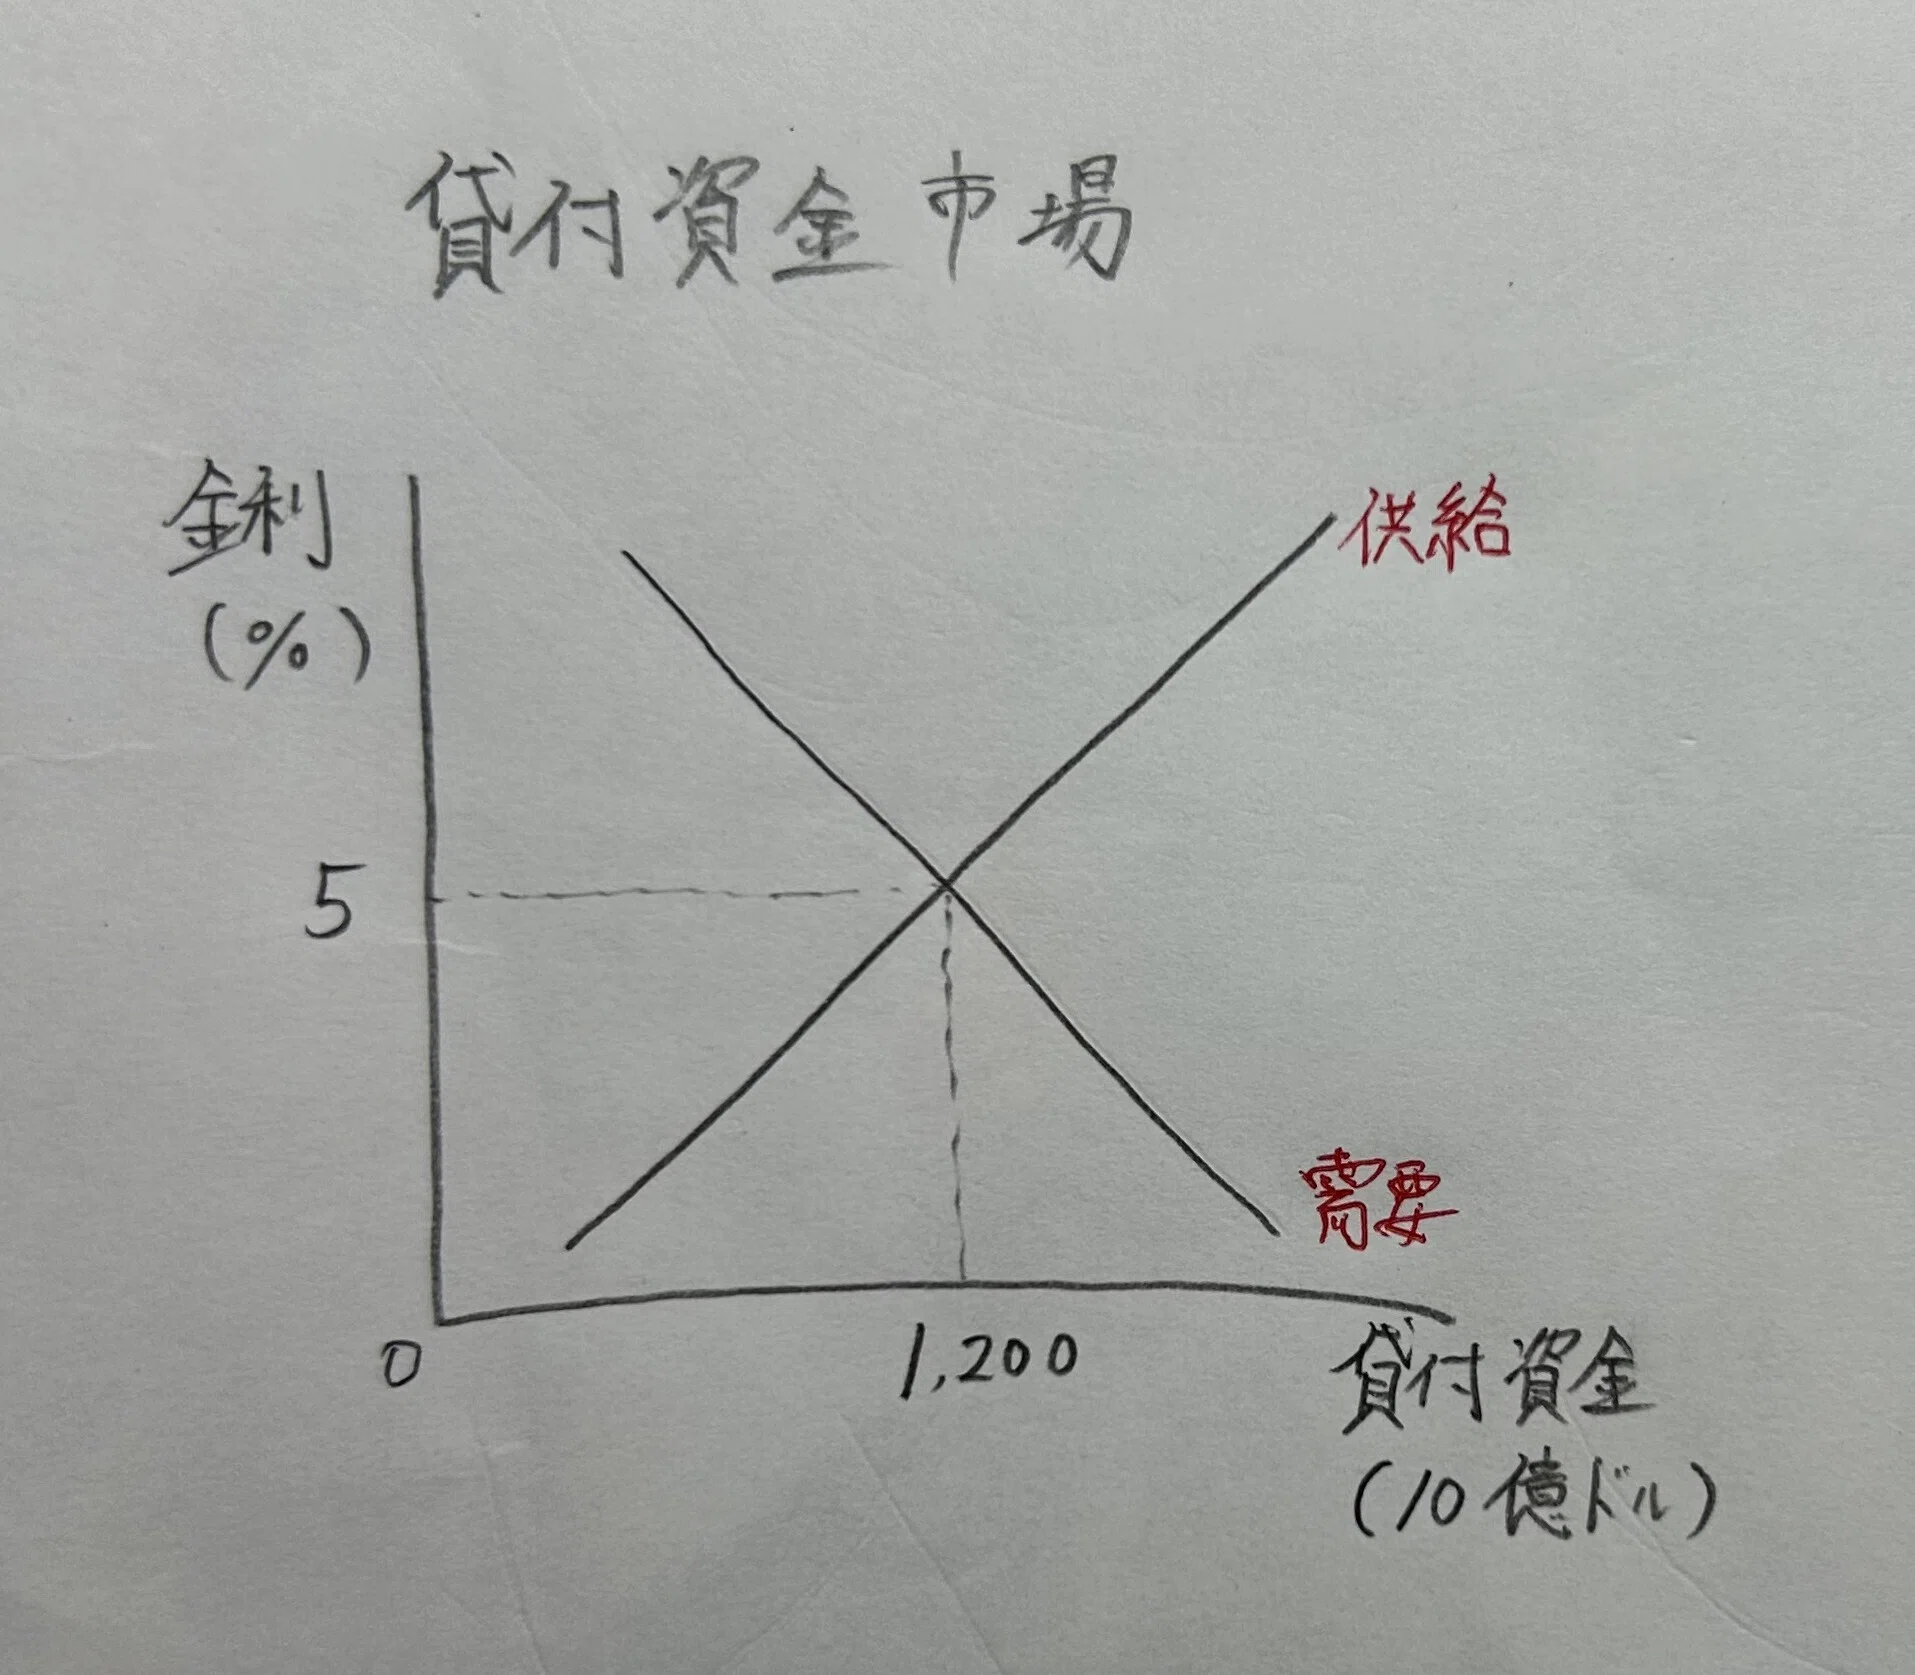
国債発行がなぜ金利上昇を招くのか|資金市場で起きる連鎖のメカニズム
クラウディングアウトが発生する根本的な原因と理由をたどると、政府が大規模な財政出動を行うための「元手調達」に行き着きます。税収だけで支出を賄えない場合、政府は大量の国債(借金用の債券)を発行して市場からお金を調達します。
ここで金融市場の需給関係が激変します。主なステップは以下の3段階です。
ステップ1:国債の乱発と価格の下落
政府が巨額の国債を新規に発行すると、債券市場には国債の供給が溢れ返ります。需要に対して供給が過剰になると、国債の価格は下がります。債券は価格が下がると利回り(金利)が上昇する構造になっているため、市場全体の長期金利に強い上昇圧力がかかります。
ステップ2:資金需給の逼迫と銀行の金利引き上げ
金融機関や投資家が保有する手元資金には上限があります。政府が国債によって膨大なマネーを吸い上げてしまうと、民間向けに融資できる資金枠が減少します。お金の希少価値が高まるため、銀行は貸出金利を引き上げざるを得なくなります。
ステップ3:民間投資の抑制と消費の後退
金利が高騰すると、企業は新たな工場建設や研究開発のための資金調達コストが跳ね上がります。「借入金利が数%台まで上がると、投資しても利益が出ない」と判断した企業は設備投資を見送ります。同時に、個人も住宅ローン金利の負担増を警戒してマイホーム購入を断念するなど、民間需要が冷え込みます。
IS-LM分析で読み解く財政政策の限界|経済学が明かす民間投資抑制の本質
大学の講義や経済学の専門書で必ず登場するのが、財の市場を表す「IS曲線」と貨幣市場を表す「LM曲線」を組み合わせたIS-LM分析です。このフレームワークを用いると、クラウディングアウトの力学が視覚的に明快になります。
政府が公共投資を増やすと、総需要が増加するためIS曲線は右側へシフトします。中央銀行が何の手も打たずに貨幣供給量を一定に保っている場合、経済の取引需要が増えることで貨幣の不足感が生まれ、利子率は跳ね上がります(IS曲線の右シフトに伴い、右上がりのLM曲線に沿って交点が上昇)。
このとき、利子率の上昇によって企業の投資意欲が削がれるため、当初期待された乗数効果(政府支出の何倍もの国民所得を生み出す効果)が大きく削り取られます。極端なケースとして、マネーの需要が利子率に全く反応しない「古典派のケース(LM曲線が垂直)」では、財政支出をいくら増やしても金利が跳ね上がるだけで、国内総生産(GDP)は1円も増えず、民間需要が政府需要に100%置き換わってしまいます。

クラウディングインとの決定的な違い|景気局面で見極める波及効果の分岐点
クラウディングアウトの対義語として知られるのがクラウディングイン(Crowding In)です。政府の支出が民間の投資を圧迫するのではなく、逆に呼び水となって民間の旺盛な投資を誘発する好循環を指します。
両者の違いは、主に「経済の生産能力の余力」と「インフラの質」にあります。
| 比較項目 | クラウディングアウト | クラウディングイン | 政策現場での判断ポイント |
|---|---|---|---|
| 現象の定義 | 政府支出により金利が上がり、民間投資が押し出される | 政府支出が起爆剤となり、民間投資を呼び込む | 金利上昇圧力が民間収益性を上回るか否か |
| 発生しやすい景気局面 | 景気拡大期、完全雇用に近い状態、資金逼迫時 | 深刻な不況期、人や設備が余剰で投資意欲が凍結している時 | 経済全体の需給ギャップの大きさが決定的 |
| 典型的な実例 | 過熱経済下での巨額の財政ばらまき、戦時財政 | 高速道路・通信網整備による企業進出、先端半導体工場の誘致 | 投じる分野が民間の生産性を高める基盤か |
| 金利への影響 | 急上昇(資金の逼迫による) | 安定または小幅上昇(期待成長率が上回る) | 中央銀行の協調的な金融政策スタンスが左右 |
【実態検証】なぜ日本で長く起きなかったのか?金利正常化で激変する現場の潮目
経済理論において「国債を刷りすぎるとクラウディングアウトが起きる」と叫ばれながらも、日本経済は過去30年にわたり、1,000兆円を超える巨額の国債を抱えながら一度も本格的なクラウディングアウトを経験しませんでした。
日本で起きなかった理由は極めてシンプルです。日本銀行が異次元の金融緩和を続け、発行された国債を市場からほぼ無制限に買い支えていたからです。
日銀が国債を買い取ってマネーを供給し続けたため、LM曲線は実質的に横倒しの水平状態(流動性の罠)となり、金利の上昇が完全に封じ込められていました。さらに、国内企業がデフレマインドから脱却できず、内部留保を抱えて設備投資の資金需要そのものが低迷していたため、資金市場での「民と官の奪い合い」自体が起きようもなかったのが現実です。
しかし、中央銀行がマイナス金利を解除し、イールドカーブ・コントロール(長短金利操作)を完全に撤廃した現在の局面では前提条件が覆っています。国債入札の現場でも、財政規律を欠いた野心的な補正予算が発表されるたびに長期金利が敏感に上振れし、社債発行を取りやめる大手インフラ企業が出るなど、クラウディングアウトの萌芽が市場関係者の間でリアルな警戒材料として受け止められています。

一般に知られていない盲点とネットの誤解|「国債発行=即危機」の真偽
ネット上の言説やSNSの金融コミュニティでは、「自国通貨建て国債ならいくら発行してもクラウディングアウトなど起きない」という極端な財政拡張論と、「国債増発で即座にハイパーインフレと金利急騰が起きて日本は破綻する」という極端な財政破綻論が激しく対立しています。
経済学の視点から事実を整理すると、どちらの主張も片手落ちです。
まず、「無制限に発行できる」という説の盲点は供給制約の無視です。資金調達上の金利だけでなく、労働力や資材が不足している局面で国が巨大な公共事業を強行すると、建設業界では資材価格と人件費が高騰します。これにより民間企業のオフィスビル建設やマンション開発が採算割れで中止に追い込まれます。これは「実物資源のクラウディングアウト」と呼ばれ、金融面を経由せずとも実際に民間を圧迫します。
一方で「国債増発=即アウト」という警告も短絡的です。巨額の余剰マネーが存在し、民間需要が著しく冷え込んでいる景気後退期であれば、政府が借金をして財政出動を行っても金利はほとんど反応しません。重要なのは「国債の絶対額」ではなく、「国内の稼働余力(需給ギャップ)」と「金融政策の引き締めペース」の力関係です。
【プロの結論】経済環境の変化に備える意思決定の判断基準
金利のある環境が定着した時代において、クラウディングアウトという概念を現実の行動に落とし込むための判断基準は明確です。
前向きなリスクテイク(設備投資・固定金利ローン)を優先すべき局面:
需給ギャップがマイナスで、失業や設備の余剰が目立つ時期です。この環境では政府が財政支出を行っても金利上昇は極めて緩慢であり、クラウディングインによる需要創出効果を享受できます。長期固定の低金利で資金を抑え、競争力強化を図る好機となります。
資金繰りや大型投資に慎重であるべき局面:
完全雇用に近く人手不足が常態化し、物価上昇と財政拡大が同時に進行している局面です。市場の国債消化能力が試され、長期金利が突発的に跳ね上がるリスクがあります。変動金利依存度の高い財務体質は致命傷になりかねず、借入依存の事業計画は再検証が不可欠です。
【クラウディングアウトとは】に関するよくある質問(FAQ)
Q1:クラウディングアウトが起きると、一般市民の生活にはどのような影響が出ますか?
A1:最も身近な影響は各種ローンの利子負担増です。住宅ローン(特に固定金利型)やマイカーローンの金利が上昇し、毎月の返済負担が重くなります。また、企業の設備投資が見送られることで新規工場の建設や事業拡大が滞り、賃上げの原資や求人数が伸び悩む要因にもなります。
Q2:クラウディングアウトを防止・回避する方法はあるのですか?
A2:主な対策は2点あります。1つは、中央銀行が財政拡大のペースに合わせて適切な金融緩和(貨幣供給の拡大)を行い、金利の上昇圧力を緩和する「政策協調(ポリシー・ミックス)」です。もう1つは、政府が無秩序なバラマキを控え、将来の税収増につながる生産性の高いインフラや科学技術分野へ集中的に支出を絞り込むことです。
Q3:なぜアメリカでは頻繁にクラウディングアウトが議論されるのですか?
A3:米国は日本に比べて個人の貯蓄率が低く、民間企業の資金需要が旺盛なためです。政府が巨額の国債を発行すると、限られた国内マネーを奪い合う形になりやすく、海外からの資本流入頼みになります。その結果、金利上昇とドル高が進み、国内の投資や輸出産業が圧迫されるクラウディングアウトが理論通りに発生しやすい経済構造を持っています。
まとめ:今後の動向と失敗しないための判断基準
クラウディングアウトは、単なる経済学の教科書に載っている机上の空論ではありません。「政府が介入しすぎると、民間の自由な成長力を削ぐ」という市場メカニズムからの警鐘です。
長年にわたるゼロ金利・マイナス金利の麻酔から目覚め、実勢金利が動く時代に戻ったいま、政府の財政拡張ペースと市場金利の相関性は劇的に高まっています。政策の規模とインフレ動向、そして長期金利のシグナルを日頃から注視し、市場環境の変化に柔軟に対応していく姿勢が求められます。 (出典: クラウディ ング アウト と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
