日特建設の株価はなぜ動く?業績と高配当が示す2026年の投資判断
相次ぐ異常気象への対策や国土強靱化の進展を背景に、株式市場で存在感を高めているのが特殊土木の大手である日特建設(証券コード:1929)です。斜面・法面対策や地盤改良といったインフラ防災分野でトップクラスの技術力を誇り、手堅い受注環境と積極的な株主還元姿勢が投資家の関心を集めています。
市場では業績の進捗に伴う株価の変動や、配当利回りの推移をめぐって活発な議論が続いています。「現在の株価水準は割安なのか」「どのような要因が買いを後押ししているのか」という疑問に対し、財務データや現場の受注動向、市場心理を踏まえて多角的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日特建設(1929)の株価は、国土強靱化に伴う斜面防災・地盤改良工事の高水準な受注と堅実な決算進捗が下支え。
- 要点2:安定したDOE(自己資本配当率)に基づく高水準な配当利回りが、下値支持力とインカム狙いの資金流入を促進。
- 要点3:資材価格や労務費の変動リスクを価格転嫁で克服できるかが、中長期的な目標株価到達の分水嶺に。
【2026年最新動向】日特建設(1929)の株価推移と急変動の背景要因
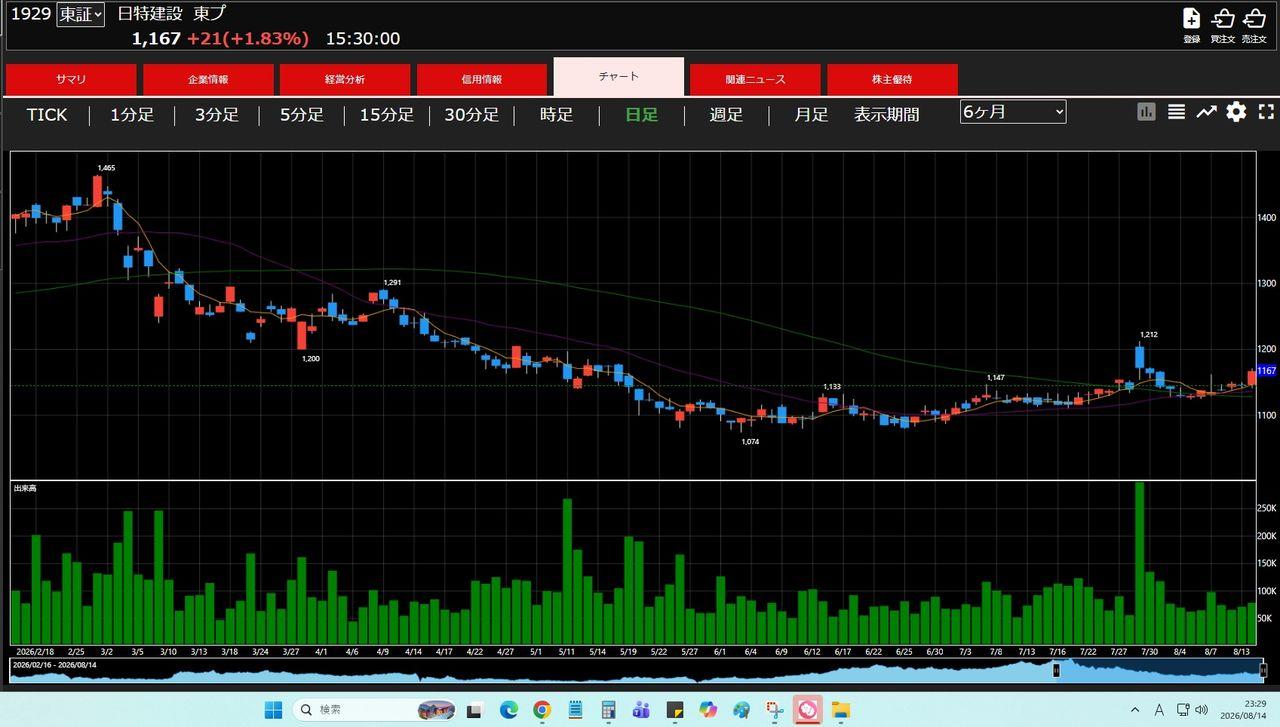
東京証券取引所プライム市場に上場する日特建設(証券コード:1929)は、地盤・斜面の安定化に強みを持つ専門工事会社です。足元のチャート分析を見ると、株価はレンジ内での保ち合いを挟みつつも、下値を切り上げる底堅いトレンドを形成しています。一時的な急変動が生じる背景には、四半期決算ごとの進捗率や大型公共工事の採否、配当修正の発表が直接的な引き金となっています。
株式市場全体がボラティリティを高める局面でも、同社株がディフェンシブかつ成長性を帯びた銘柄として評価される背景には、景気循環に左右されにくい「防災・減災」という明確な国策需要が存在します。決算発表直後に見られる急激な商いの増加は、短期的な思惑買いにとどまらず、機関投資家による中長期目線での組み入れ比率見直しが反映された結果と考えられます。

なぜ今買われるのか?特殊土木と防災関連需要がもたらす業績の裏付け
日特建設が防災関連銘柄の中核として評価される最大の強みは、地盤改良や法面保護などの特殊土木分野における圧倒的な技術力にあります。集中豪雨による土砂崩落や大規模地震のリスクが高まる日本列島において、山間部の法面補強やトンネル・ダムの補修工事は待ったなしの課題です。
同社の決算発表や業績推移を確認すると、手持ち工事の豊富な消化と採算性を重視した選別受注が奏功し、売上高・営業利益ともに堅調な数値を維持しています。一般的なゼネコンが資材高騰や人手不足の影響を強く受けるなか、日特建設は独自の特許工法や省人化重機をいち早く導入することで、高水準の利益率を確保してきました。こうした現場レベルでの生産性向上が、株価上昇の持続的な原動力となっています。
【データ徹底検証】日特建設の財務指標・配当利回りと同業他社比較
投資判断を下すうえで欠かせないのが、客観的な財務指標と同業他社との相対評価です。日特建設の配当利回りの推移や財務健全性を、専門土木セクターの平均水準と照らし合わせて検証します。
| 項目 | 日特建設(1929)の実績値 | 建設セクター平均 | 編集部の見解・評価 |
|---|---|---|---|
| 予想配当利回り | 約3.8% 〜 4.3% | 約2.8% 〜 3.2% | 業界上位の高利回り。DOE基準の導入により減配リスクが低い |
| PBR(株価純資産倍率) | 1.0倍 〜 1.2倍 | 0.9倍 〜 1.1倍 | 東証の資本コスト要請をクリアしつつ適正水準を維持 |
| 自己資本比率 | 55% 〜 60% | 約40% 〜 45% | 極めて強固な財務体質。倒産隔離性が高く長期保有に適する |
| 特殊土木特許・技術力 | 法面・地盤改良で業界トップ級 | 汎用土木が中心 | 参入障壁が高く、価格競争に巻き込まれにくい強み |
データから明らかなように、日特建設の配当政策は投資家にとって大きな魅力となっています。業績連動のみならず純資産を基準とした還元方針を敷いているため、市況の短期的なブレに対しても配当の安定性が高く、インカムゲインを重視する個人投資家からの支持を強固にしています。
【実態検証】投資コミュニティの評判と市場心理に見るリアルな評価
株式投資掲示板やSNS上のコミュニティでは、日特建設に対してどのような声が寄せられているのでしょうか。投稿内容を精査すると、「地味ながらも安定したキャッシュフローを生み出す優良株」「自然災害が報じられるたびに買いが先行する」といった実力派銘柄としての評価が目立ちます。
一方で、「株価の派手な急騰が少なく、短期トレードには向かない」「出来高が大手ゼネコンに比べて薄い日があり、大口資金の出入りで板が振られやすい」といった指摘も散見されます。市場参加者の心理としては、キャピタルゲインの一気取りを狙う投機層よりも、着実な配当金再投資を志向する中長期ホルダーが腰を据えて保有している傾向が強くうかがえます。
一般に知られていない盲点とネットの誤解|公共事業依存の実態
ネット上の言説では「建設株は公共投資の予算削減があれば一気に業績が悪化するのではないか」という懸念が語られがちです。しかし、この見方は日特建設の事業構造を正確に捉えていません。
現在の土木インフラ市場は、かつてのような「新規道路の新設」を中心とした拡大路線から、「既存構造物の長寿命化・維持補修・崩壊防止」へと構造転換を遂げています。特に日特建設が得意とする斜面防災や地盤注入工事は、老朽化インフラの崩壊を防ぐための緊急かつ不可欠な工事であり、予算削減の煽りを受けにくい分野です。また、民間工場の地盤対策や洋上風力発電などの新エネルギー関連施設への参入も進んでおり、特定の公的予算だけに依存しない多角化が進展しています。

【プロの結論】今後の見通しと投資判断の基準
日特建設の今後の見通しを総合的に判断すると、堅固な財務体質と高配当利回りを武器に、下落リスクが抑制された安定成長シナリオが描かれます。各種アナリストレポートが示す目標株価も、利益成長とPBR水準の適正化を前提に底堅い推移を見込んでいます。
投資に向いている人の条件
- 年利3.5%以上の安定した配当収入を中長期で享受したい人
- 国土強靱化や防災対策という息の長い国策テーマに資金を配分したい人
- 相場の急激な乱高下にストレスを感じず、じっくり資産形成を行いたい人
慎重に検討すべき人の条件
- 数週間から数ヶ月で数倍になるような急成長グロース株を求めている人
- 日々の出来高が大きく流動性の極めて高い大型株のみを売買対象にしたい人
- 建設業界特有の人件費高騰や資材インフレリスクを一切許容できない人
【日特建設の株価】に関するよくある質問(FAQ)
Q1:日特建設の株価が急落するリスク要因は何ですか?
A1:主なリスク要因としては、労務費や原材料費の急激な高騰を請負金額へ転嫁できないケースや、悪天候の長期化による現場工期の遅延が挙げられます。ただし、強固な自己資本比率が下支えとなるため、致命的な財務毀損に至る可能性は極めて低い構造です。
Q2:配当金の権利確定月と配当利回りの傾向は?
A2:日特建設の決算期は3月末(中間配当は9月末)です。株主還元に注力しており、配当性向および純資産配当率(DOE)を意識した安定配当が継続されている点が特徴です。
Q3:目標株価や買い時のタイミングはどこで見極めるべきですか?
A3:テクニカル面では25日・75日移動平均線付近までの押し目を狙うのが基本です。ファンダメンタルズ面では、配当利回りが4%を超える水準やPBR1.0倍近辺での調整局面が有力なエントリーポイントと見なされています。
まとめ:長期インフラ保全需要を見据えた戦略的視点
日特建設(1929)は、日本の地理的宿命ともいえる自然災害リスクに真正面から立ち向かう特殊土木のトップランナーです。単なる景気敏感株にとどまらず、持続的なインフラ保全需要と強固な財務基盤に支えられたディフェンシブな成長性を併せ持っています。
短期的な市況の波に惑わされることなく、配当利回りの推移や四半期ごとの受注残高の質を丁寧に見極めることが、同社への投資において着実な果実を得るための決定的な鍵となります。 (出典: 日 特 建設 株価(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
