東京鐵鋼の株価急騰の真相|高配当と電炉市況から読み解く未来予測
東証プライム市場に上場する電炉メーカー大手、東京鐵鋼(銘柄コード:5445)の株価が市場関係者の強い関心を集めています。長らく割安に放置されてきた伝統的な鉄鋼セクターにおいて、同社が演じた急激なキャピタルゲインと高水準のインカムゲインの両立は、バリュー株再評価の象徴的な事例となりました。
脱炭素の潮流で注目を浴びる電炉業界の構造変化、劇的な株主還元方針の転換、そして建設用鋼材の需給動向は何を物語っているのか。東京鐵鋼の決算データや市場のリアルな反応を交え、その現在地と今後のシナリオを多角的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価急騰の主因は、主原料である鉄スクラップ価格との「メタルスプレッド(利ざや)」拡大と、積極的な自社株買い・増配による資本効率改革にある。
- 要点2:主力製品「ネジテツコン」の高シェアに支えられた価格決定力と、PBR1倍割れ是正に向けた明確な株主還元姿勢が市場の評価を一変させた。
- 要点3:建設現場の人手不足や資材高による工期遅延リスクはあるものの、脱炭素シフトやインフラ再開発需要を背景に中長期の底堅さは維持されている。
【なぜ急騰?】東京鐵鋼の株価が急上昇した決定的な理由と業績の真相
東京鐵鋼の株価が力強い上昇局面を形成した最大の原動力は、「収益構造の構造的改善」と「劇的な資本政策の転換」という2つの車輪が完璧に噛み合ったことにあります。建設用棒鋼の専業電炉メーカーである同社は、市況の波に業績が大きく左右される典型的なシクリカル(景気循環)銘柄として扱われてきました。
風向きを大きく変えたのは、製品販売価格と主原料である鉄スクラップ価格の価格差(メタルスプレッド)の徹底した確保です。過去の鉄鋼不況期のような消耗戦を避け、主力の機械式継手用ネジ節鉄筋「ネジテツコン」など付加価値の高い独自製品を中心に強気な価格転嫁を進めた結果、決算短信で示された営業利益率は従来のサイクルを大きく上回る数値を記録しました。
さらに、東証による「資本コストや株価を意識した経営の実現に向けた対応」要請を受け、内部留保の積み増しから機動的な自社株買いと大幅な配当増額へと大きく舵を切った経営方針が、国内外のバリュー投資家からの強烈な買いを呼び込みました。

【データ検証】東京鐵鋼の配当金推移と利回り・自社株買い還元方針の実力
投資家が最も注目する配当金推移と資本効率指標について、同業他社や東証プライム平均と比較検証します。還元性向の引き上げや自己資本利益率(ROE)の改善努力は、客観的な数値データからも裏付けられています。
| 項目 | 東京鐵鋼(銘柄コード5445) | プライム・鉄鋼業平均 | 編集部の見解・評価 |
|---|---|---|---|
| 配当利回り水準 | 4.0%〜5.0%前後(業績連動・高水準) | 2.5%〜3.5% | インカムゲイン狙いの資金を引きつける十分な高配当水準を維持。 |
| PBR割安度 | 0.7倍〜0.9倍台(1倍割れ是正途上) | 0.6倍〜0.8倍 | 依然として解散価値を下回っており、追加の還元余地が存在。 |
| 自己株式取得(自社株買い) | 総還元性向を意識した積極枠を設定 | 企業規模によりバラつき大 | EPS(1株当たり利益)の押し上げと需給改善に直結している。 |
| 主力製品の市場地位 | ネジテツコン(機械式継手)で首位級シェア | 汎用鉄筋中心の企業群 | 現場の工数削減ニーズに合致し、値崩れしにくい価格交渉力を持つ。 |
一般に知られていない盲点とネットの誤解|「鉄鋼株=衰退産業」の罠
ネット上の投資コミュニティ等で見落とされがちなのが、「高炉(粗鋼一貫製鉄)」と「電炉(電気炉製鉄)」のビジネスモデルの決定的な差異です。鉄鉱石と石炭を使って鉄鉱石を還元する高炉メーカー(日本製鉄やJFEなど)が巨額の脱炭素投資に直面しているのに対し、鉄スクラップを電気で溶かしてリサイクルする電炉メーカーは、もともとCO2排出量が約4分の1と極めてクリーンな製造工程を誇ります。
「鉄鋼需要の減少=電炉メーカーの衰退」という単純化された見方は実態を捉えていません。都市再開発、超高層ビル建築、高速道路や橋梁のインフラ長寿命化工事において、高品質な鉄筋棒鋼の需要は底堅く推移しています。特に施工現場での人手不足が深刻化する中、溶接作業を省力化できる東京鐵鋼のネジテツコンは、単なる素材ではなく「工期短縮ソリューション」として選ばれ続けています。
【実態検証】投資家掲示板の口コミ・評判と現場のリアルな温度感
投資掲示板やSNS上での個人投資家の声と、建設資材調達の現場関係者への取材から見えてくる評価には、いくつかの興味深い特徴があります。
個人投資家の間では「高配当利回りに惹かれてエントリーしたが、想像以上に株価の値動きが激しく心臓に悪い」というシクリカル株特有のボラティリティに対する戸惑いが散見されます。一方で、「自社株買いのタイミングが的確で、経営陣が本気でPBR1倍超えを目指している姿勢が伝わる」といった経営姿勢への高評価も定着しています。
ゼネコン購買担当者や建築構造設計の現場からは、次のような実情が聞こえてきます。
「資材単価の上昇局面でも、ネジテツコンの指定工法を安易に汎用鉄筋へ変更することはできない。職人の手配がつかない現場ほど、工数を劇的に減らせる東京鐵鋼製品への依存度が高まるため、価格交渉ではメーカー側の強気姿勢を呑まざるを得ないケースが多い」
この現場のリアルな声は、同社が市況の激しい変動下でも営業マージンを死守できる強固な防壁(エコノミック・モート)を持っていることを示唆しています。
【今後の見通し】チャート分析と目標株価・アナリスト予想が示すシナリオ
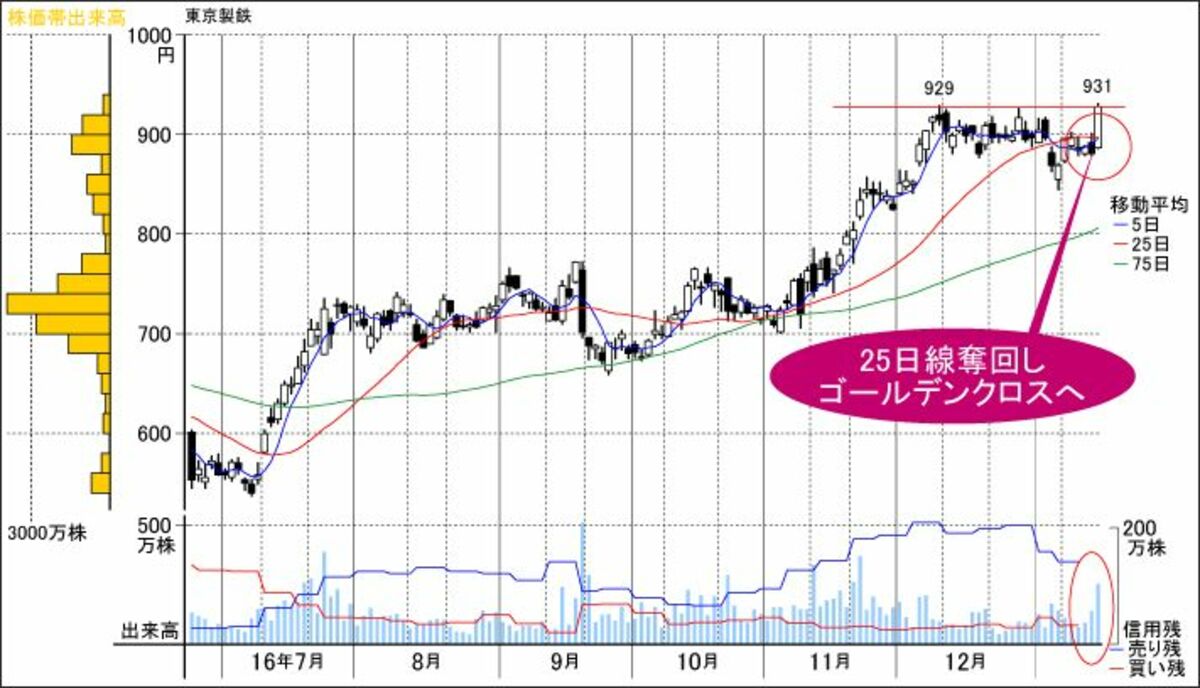
テクニカル面におけるチャート分析では、急激な上昇相場を経たのち、中長期移動平均線をサポートラインとした保ち合い局面を形成しています。出来高を伴って過去の高値水準をブレイクアウトできるかどうかが、次の上昇波動入りの焦点です。
セルサイドのアナリスト予想や各証券会社の目標株価レポートでは、建設用鋼材の国内出荷量減少リスクを織り込みつつも、堅調なメタルスプレッドの維持を前提とした中立から強気のレーティングが目立ちます。下落局面ではPBR0.7倍台や配当利回り5%近辺が強力な下値支持帯として機能する構図となっており、業績の下振れリスクが顕在化しない限り、大幅な暴落リスクは限定的と見られています。

【プロの結論】投資行動心理から学ぶリスク管理と向いている人の判断基準
高配当株投資において多くの個人投資家が陥る心理的トラップが、「配当利回りの数字だけに囚われ、事業サイクル全体の下降局面に付き合ってしまうこと」です。電炉セクターは構造改革が進んだとはいえ、原材料である鉄スクラップ価格の急騰や、建設着工の急減による市況悪化の波を完全に無効化できるわけではありません。
感情に左右されず、合理的な資産運用を実践するための適合性基準を提示します。
東京鐵鋼への投資が適している人
- 配当収入と中期の資本是正益を狙いたい人:年4%〜5%前後の配当を受け取りつつ、PBR1倍に向けた追加の自社株買いや増配をじっくり待てる時間軸を持つ投資家。
- 市況スプレッドのチェックを怠らない人:鉄スクラップ相場と製品価格の動向を定期的にモニタリングし、マージン悪化時に利益確定やポジション調整ができる人。
購入に慎重になるべき人
- ディフェンシブな安定配当のみを求める人:電力料金の急変や市況サイクルによって業績が上下するリスクを受け入れられない投資家。
- 短期的な値動きのブレにストレスを感じる人:日々の値幅が大きく、景気指標の発表で乱高下しやすい中小型バリュー株の特性に不慣れな人。
【東京鐵鋼の株価】に関するよくある質問(FAQ)
Q1:東京鐵鋼の配当権利付き最終日はいつですか?
A1:権利確定月は通常3月末と9月末の年2回です。配当金を受け取るには、それぞれの権利確定日の2営業日前(権利付き最終日)の大引け時点で株式を保有している必要があります。
Q2:電気料金の高騰は業績や株価にどのような影響を与えますか?
A2:電気炉は大量の電力を消費するため、電気料金の上昇は直接的な製造原価の上昇要因となります。ただし、同社は生産時間帯のシフト(夜間電力の活用)やサーチャージ制の導入、製品価格への転嫁を進めることで影響の緩和を図っています。
Q3:PBR1倍割れが解消された後の株主還元はどうなりますか?
A3:PBR1倍の達成は経営上の通過点に過ぎません。ROE8%〜10%水準の安定維持を目標に掲げるケースが多く、資本効率を重視した総還元性向(配当+自社株買い)の枠組みは中長期的に継続される公算が大きいと分析されています。
まとめ:今後の動向と失敗しないための投資判断基準
東京鐵鋼(5445)は、単なる景気敏感株の枠を超え、独自の製品力による価格決定力と、株主重視の資本政策への脱皮を成功させたバリュー銘柄の好例です。足元の株価急騰の背景には、確固たる利益マージンの拡大とPBR改善に向けた経営改革の意志が存在しています。
ただし、建設セクター全体の動向やスクラップ市況の急激な変化は常に監視しておく必要があります。配当利回りの高さだけに惑わされることなく、四半期ごとの決算短信でメタルスプレッドの推移と自社株買いの進捗を確認しながら、冷静なポートフォリオ管理を継続することが長期的なリターン最大化への鍵となります。 (出典: 東京 鐵 鋼 株価(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
